
Madárpók ajándékba - mennyit adózzunk az ismert és a szokatlan juttatások után?
Ingyenes étel-italfogyasztás, játékterem a munkahelyen, extra szolgáltatások (kocsimosás, masszázs, VIP egészségügyi ellátás stb.) a munkáltatótól... Mind-mind olyan szokatlannak tűnő juttatások, melyek egy-egy jól behatárolt munkáltatói cél elérését támogathatják.
Bizony vannak olyan munkavállalók, akik megszerzéséhez, megtartásához a juttatással, ösztönzéssel foglalkozó szakembereknek alaposan át kell gondolni, hogy mi is lesz a célravezető. Miután kitaláltuk a megoldást jön az újabb, már szárazabb kérdés: Mennyit is adózzunk ezután?
Ha ingyenesen vagy kedvezményesen terméket vagy szolgáltatást ad a munkáltató a munkavállalónak, akkor bizony számolnia kell a juttatások adóterheivel is. Alapvetően a személyi jövedelemadóról szóló törvény szerint a juttatások után jövedelemként kell adóznunk, hacsak valamilyen mentesítő elv miatt nem kapunk kedvezőbb közterhet. Az egyik ilyen mentesítő elv, hogy a juttatás nevén nevezve szerepel a törvényben, mint adómentes elem, vagy éppen béren kívüli juttatásként, egyes meghatározott juttatásként sorolja fel ezeket az adótörvény.

Míg az adómentes elemek után nem kell közterhet fizetni, addig a béren kívüli juttatások közterhe 2015-ben 35,7 százalék, az egyes meghatározott juttatásoknál összesen 51,17 százalékot tesz ki a személyi jövedelemadó és EHO teher. (A személyi jövedelemadó jövő évre várható csökkenésével természetesen ezek a terhek is 34,51 illetve 49,98 százalékra csökkennek.)
A személyi jövedelemadó törvényben szereplő nevén nevezett béren kívüli juttatások az Erzsébet-utalvány, Széchenyi Pihenő Kártya, helyi bérlet, iskolakezdési támogatás, pénztári hozzájárulások stb. Ezeknél pontosan megfogalmazza a törvény, hogy a hozzájuk tartozó egyedi és éves keretösszegekig béren kívüli juttatásként adóznak, efelett egyes meghatározott juttatásként kell fizetnünk a terheket. Hasonlóan a csekély értékű ajándék például egyes meghatározott juttatásként szerepel a törvény szövegében.
Jól ismert adómentes elemek – melyek szintén szerepelnek a törvényi felsorolásban – a sportrendezvényre, kulturális szolgáltatásra szóló belépő, az egészségbiztosítás, a bölcsődei szolgáltatás stb.

Ha a munkáltatói célok megvalósításához a törvényben leírt elemeket használunk, akkor tehát konkrét iránymutatást kapunk az adóteher kiszámításához. Így a munkáltatói célokhoz illeszkedő kedvező adózású elemekkel különösen kedvező költségű juttatásokat adhatunk.
Mi történik akkor, ha olyan juttatást ad a munkáltató, ami nem szerepel listázva az adótörvényben?
Például egy extrém munkáltató ajándék madárpókkal csábítaná magához a speciális dolgozói célcsoportját. Nyilván a madárpókot hiába is keresnénk nevén nevezve a személyi jövedelemadóról szóló törvényben. Ilyenkor a törvény a juttatás feltételei alapján segít meghatározni a közterheket.
Ha minden szabályt nélkülöz a szőrös rovarok osztogatása, akkor bizony jövedelemként kell adóznunk utána. Ha azonban mindenki, egyenlő feltételekkel kap ilyet, akkor máris egyes meghatározott juttatásként 51,17 százalék lesz a közteher.
Ugyanígy élvezhetjük a kedvezőbb adózás feltételeit, ha egy szabályzatban meghatározzuk azoknak a dolgozóknak a csoportját, akik részesülnek a juttatásból, és a csoportalkotásnál nem veszünk figyelembe teljesítmény kritériumot.
Érdemes tehát a szokatlan juttatások esetén is odafigyelni a kiadás módjára, hiszen egy kis odafigyeléssel, egy rövid szabályozással sokat csökkenthetünk az adóterheken.
 Fata László
Cafeteria TREND - managing director
A Personal Hungary Bérezés, Juttatások, Ösztönzőrendszerek szakértője
a Personal Hungary HR Blogja

Ha ingyenesen vagy kedvezményesen terméket vagy szolgáltatást ad a munkáltató a munkavállalónak, akkor bizony számolnia kell a juttatások adóterheivel is. Alapvetően a személyi jövedelemadóról szóló törvény szerint a juttatások után jövedelemként kell adóznunk, hacsak valamilyen mentesítő elv miatt nem kapunk kedvezőbb közterhet. Az egyik ilyen mentesítő elv, hogy a juttatás nevén nevezve szerepel a törvényben, mint adómentes elem, vagy éppen béren kívüli juttatásként, egyes meghatározott juttatásként sorolja fel ezeket az adótörvény.
Míg az adómentes elemek után nem kell közterhet fizetni, addig a béren kívüli juttatások közterhe 2015-ben 35,7 százalék, az egyes meghatározott juttatásoknál összesen 51,17 százalékot tesz ki a személyi jövedelemadó és EHO teher. (A személyi jövedelemadó jövő évre várható csökkenésével természetesen ezek a terhek is 34,51 illetve 49,98 százalékra csökkennek.)
A személyi jövedelemadó törvényben szereplő nevén nevezett béren kívüli juttatások az Erzsébet-utalvány, Széchenyi Pihenő Kártya, helyi bérlet, iskolakezdési támogatás, pénztári hozzájárulások stb. Ezeknél pontosan megfogalmazza a törvény, hogy a hozzájuk tartozó egyedi és éves keretösszegekig béren kívüli juttatásként adóznak, efelett egyes meghatározott juttatásként kell fizetnünk a terheket. Hasonlóan a csekély értékű ajándék például egyes meghatározott juttatásként szerepel a törvény szövegében.
Jól ismert adómentes elemek – melyek szintén szerepelnek a törvényi felsorolásban – a sportrendezvényre, kulturális szolgáltatásra szóló belépő, az egészségbiztosítás, a bölcsődei szolgáltatás stb.
Ha a munkáltatói célok megvalósításához a törvényben leírt elemeket használunk, akkor tehát konkrét iránymutatást kapunk az adóteher kiszámításához. Így a munkáltatói célokhoz illeszkedő kedvező adózású elemekkel különösen kedvező költségű juttatásokat adhatunk.
Mi történik akkor, ha olyan juttatást ad a munkáltató, ami nem szerepel listázva az adótörvényben?
Például egy extrém munkáltató ajándék madárpókkal csábítaná magához a speciális dolgozói célcsoportját. Nyilván a madárpókot hiába is keresnénk nevén nevezve a személyi jövedelemadóról szóló törvényben. Ilyenkor a törvény a juttatás feltételei alapján segít meghatározni a közterheket.
Ha minden szabályt nélkülöz a szőrös rovarok osztogatása, akkor bizony jövedelemként kell adóznunk utána. Ha azonban mindenki, egyenlő feltételekkel kap ilyet, akkor máris egyes meghatározott juttatásként 51,17 százalék lesz a közteher.
Ugyanígy élvezhetjük a kedvezőbb adózás feltételeit, ha egy szabályzatban meghatározzuk azoknak a dolgozóknak a csoportját, akik részesülnek a juttatásból, és a csoportalkotásnál nem veszünk figyelembe teljesítmény kritériumot.
Érdemes tehát a szokatlan juttatások esetén is odafigyelni a kiadás módjára, hiszen egy kis odafigyeléssel, egy rövid szabályozással sokat csökkenthetünk az adóterheken.
Fata László Cafeteria TREND - managing director
A Personal Hungary Bérezés, Juttatások, Ösztönzőrendszerek szakértője
a Personal Hungary HR Blogja
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Béren kívüli juttatások szakértő
 Fata László cafeteria szakértő a Cafeteria TREND alapítója, szerkesztője, aki nem csak az adótörvények oldaláról közelíti meg a béren kívüli juttatásokat.
Heti ajánló
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
- A diákmunkások lehetnek a karácsonyi szezon szuper hősei TIPP
- Nem elég a jó fizetés és a babzsák: így lehet boldoggá tenni a munkavállalókat TIPP
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Bútorasztalos/Konyhaszerelés
- Kőműves, homlokzati hőszigetelő
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- Takarító (2026. 11. 14)
- Cukrász (2026. 11. 15)
- Termelési asszisztens (2026. 11. 15)
- Senior Vevői Minőségügyi Mérnök (2026. 11. 15)
Partnereink hírei
- Mire kell figyelni a novemberi esővíz gyűjtésénél?
- Novemberben is meg lehet metszeni a levendulát?
- A 4 legszebb karácsonyi szobanövény
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

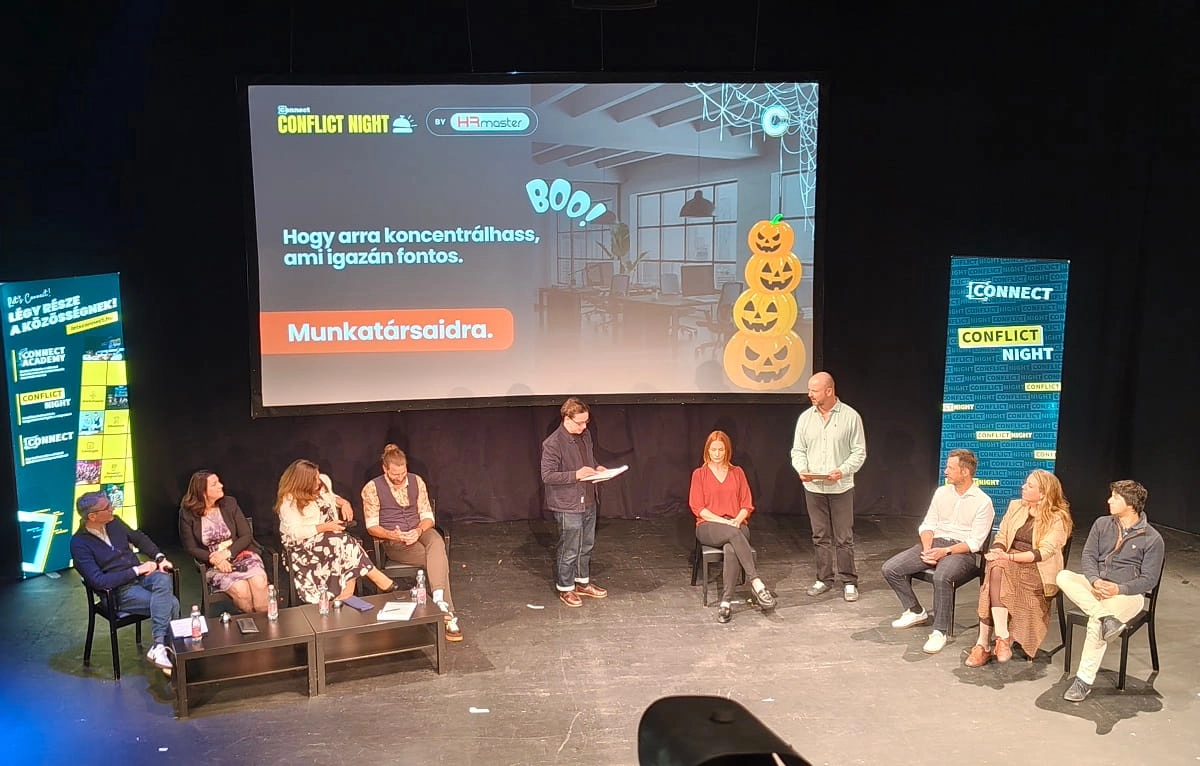 Conflict Night: rémálom HR-helyzetek a színpadon