
Fontos adózási határidő közeleg
December 20-án jár le az adófeltöltési kötelezettség határideje.
Ismét közeleg december 20-a, az adófeltöltési kötelezettség határideje - hívja fel a figyelmet a PwC.
A beszámolójukat a naptári év alapján készítő vállalkozásoknak december 20-i hatállyal kell az éves várható adó összegére kiegészíteniük a 2013-ban már megfizetett társaságiadó-, iparűzésiadó-előlegeket, valamint az innovációs járulékot - emlékeztet hírlevelében a globális tanácsadó cég.
A társaságiadó-előleg kiegészítésére, feltöltésére azok a társaságok kötelezettek, amelyeknek a tárgyévet megelőző adóévben az éves szinten számított nettó árbevételük meghaladta a 100 millió forintot. A társaságiadó-előleg kiegészítés bevallását 2013-ban a 1301-es nyomtatványon kell benyújtani az adóhatósághoz. Amennyiben a társaságnak más adónemről is kell 1301-es bevallást benyújtania december 20-i határidővel, akkor az eltérő bevallási időszak miatt a különböző adónemek bevallását nem lehet összevonni, a társaságiadó-előleg kiegészítését külön nyomtatványon kell bevallani.
Az előző évhez hasonlóan 2013-ban is bevallást kell tenni az iparűzési adóelőleg-kiegészítésről az önkormányzati adóhatóság által rendszeresített nyomtatványon. A fővárosi önkormányzat részére a 2013-40. számú bevalláson kell teljesíteni a feltöltési kötelezettséget. A PwC felhívja a figyelmet arra is, hogy azon vállalatoknak, amelyek több önkormányzati telephellyel rendelkeznek, minden önkormányzat felé külön-külön eleget kell tenniük e bevallási, illetve esetleges befizetési kötelezettségüknek. Továbbra is a társaságiadó-előleg kiegészítésre kötelezett vállalatoknak kell számolniuk az iparűzési adó-feltöltési kötelezettséggel. Tehát a korábban említett értékhatár és így a mentesülés ugyanúgy érvényes az iparűzési adóra, mint a társasági adóra.
A helyi iparűzési adó alapjának számításának módja 2013-tól változott. 500 millió forint feletti árbevétel esetén az elábé (az eladott áruk beszerzési értéke az üzleti évben) és a közvetített szolgáltatások levonhatósága korlátokhoz kötött, valamint meghatározott feltételek teljesülése mellett a magyarországi kapcsolt vállalkozásokra is eltérő adóalap-megállapítási szabályok vonatkoznak.
A helyi iparűzési adó számításában szintén történt változás. 2013. július 1-jétől az adóévben elszámolt e-útdíj 7,5 százaléka levonható a helyi iparűzési adóból.
Továbbra is, amennyiben a 2013. december 20-ig teljesített adóelőlegek, illetve a kiegészítő feltöltés együttes összege nem éri el az adóévi várható adó 90 százalékát, úgy a vállalkozás a befizetett előleg és az adó 90 százalékának különbözete után 20 százalék mulasztási bírságot fizet, már egynapos mulasztás esetén is. 2014. január 1-jétől azonban a feltöltési kötelezettség nem teljesítésének vizsgálata során az adóhatóság figyelmen kívül hagyja az árfolyam-különbözetből származó eltérést. Tekintettel arra, hogy a 2013. december 20-án teljesített feltöltési kötelezettséget az adóhatóság legkorábban 2014. május 31-ét követően tudja ellenőrizni, a mulasztási bírsággal kapcsolatos fenti szabály már a 2013-ban teljesített feltöltési kötelezettségre is alkalmazható - ismerteti a Pwc.
A beszámolójukat a naptári év alapján készítő vállalkozásoknak december 20-i hatállyal kell az éves várható adó összegére kiegészíteniük a 2013-ban már megfizetett társaságiadó-, iparűzésiadó-előlegeket, valamint az innovációs járulékot - emlékeztet hírlevelében a globális tanácsadó cég.
A társaságiadó-előleg kiegészítésére, feltöltésére azok a társaságok kötelezettek, amelyeknek a tárgyévet megelőző adóévben az éves szinten számított nettó árbevételük meghaladta a 100 millió forintot. A társaságiadó-előleg kiegészítés bevallását 2013-ban a 1301-es nyomtatványon kell benyújtani az adóhatósághoz. Amennyiben a társaságnak más adónemről is kell 1301-es bevallást benyújtania december 20-i határidővel, akkor az eltérő bevallási időszak miatt a különböző adónemek bevallását nem lehet összevonni, a társaságiadó-előleg kiegészítését külön nyomtatványon kell bevallani.
Az előző évhez hasonlóan 2013-ban is bevallást kell tenni az iparűzési adóelőleg-kiegészítésről az önkormányzati adóhatóság által rendszeresített nyomtatványon. A fővárosi önkormányzat részére a 2013-40. számú bevalláson kell teljesíteni a feltöltési kötelezettséget. A PwC felhívja a figyelmet arra is, hogy azon vállalatoknak, amelyek több önkormányzati telephellyel rendelkeznek, minden önkormányzat felé külön-külön eleget kell tenniük e bevallási, illetve esetleges befizetési kötelezettségüknek. Továbbra is a társaságiadó-előleg kiegészítésre kötelezett vállalatoknak kell számolniuk az iparűzési adó-feltöltési kötelezettséggel. Tehát a korábban említett értékhatár és így a mentesülés ugyanúgy érvényes az iparűzési adóra, mint a társasági adóra.
A helyi iparűzési adó alapjának számításának módja 2013-tól változott. 500 millió forint feletti árbevétel esetén az elábé (az eladott áruk beszerzési értéke az üzleti évben) és a közvetített szolgáltatások levonhatósága korlátokhoz kötött, valamint meghatározott feltételek teljesülése mellett a magyarországi kapcsolt vállalkozásokra is eltérő adóalap-megállapítási szabályok vonatkoznak.
A helyi iparűzési adó számításában szintén történt változás. 2013. július 1-jétől az adóévben elszámolt e-útdíj 7,5 százaléka levonható a helyi iparűzési adóból.
Továbbra is, amennyiben a 2013. december 20-ig teljesített adóelőlegek, illetve a kiegészítő feltöltés együttes összege nem éri el az adóévi várható adó 90 százalékát, úgy a vállalkozás a befizetett előleg és az adó 90 százalékának különbözete után 20 százalék mulasztási bírságot fizet, már egynapos mulasztás esetén is. 2014. január 1-jétől azonban a feltöltési kötelezettség nem teljesítésének vizsgálata során az adóhatóság figyelmen kívül hagyja az árfolyam-különbözetből származó eltérést. Tekintettel arra, hogy a 2013. december 20-án teljesített feltöltési kötelezettséget az adóhatóság legkorábban 2014. május 31-ét követően tudja ellenőrizni, a mulasztási bírsággal kapcsolatos fenti szabály már a 2013-ban teljesített feltöltési kötelezettségre is alkalmazható - ismerteti a Pwc.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Állások
- Kőműves, homlokzati hőszigetelő
- Bútorasztalos/Konyhaszerelés
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Minőségbiztosítási munkatárs/Minőségellenőr
- Festő / Homokfúvó (2026. 11. 04)
- Logisztikai Küldeményfeldolgozó (2026. 11. 06)
- Takarító (2026. 11. 07)
- 11.14. Hostess diákmunka könyvvásáron (2026. 11. 07)
- Villamos karbantartó - Veszprém (2026. 11. 07)
- Resident Security Systems Engineer (2026. 11. 07)
Partnereink hírei
- Kerti madáretetés: mit tegyél a madáretetőbe?
- Leander teleltetése a szabadban
- Fagyérzékeny növények teleltetésénél mire kell figyelni?
HR Blog oldalak
-
JobAngel
A hűség nem érzés, hanem döntés
Miért marad valaki egy munkahelyen? Mert szereti a céget? Büszke a közös eredményekre? Hisz a vállalati értékekben? Vagy...
-
Jobsgarden-megvan a helyed!
Z generációs kódfejtés vezetőknek: Miért nem működnek a régi motivációs eszközök az új belépőknél?
A biztos munkahely, az évről évre növekvő fizetés és a fokozatos előrelépés sokáig a kiszámítható karrier alapját...
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.

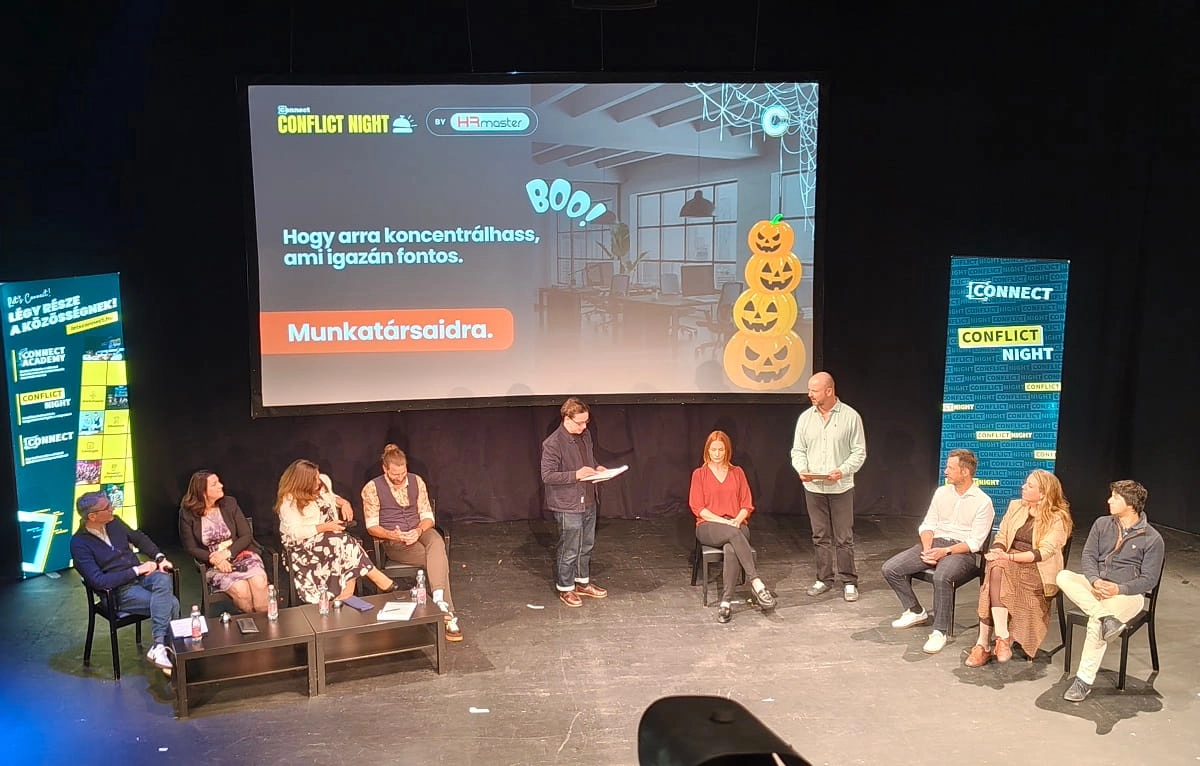 Conflict Night: rémálom HR-helyzetek a színpadon