
PwC: munkáltatóknak kedveznek a tervezett adómódosítások
A PricewaterhouseCoopers (PwC) számításai szerint a tervezett adóváltozások a munkáltatókat némileg kedvezőbben érintik, mint a munkavállalókat. A szakértők problémásnak tartják a cégautók adózásának tervezett módosítását is amely, egy költségtérítés többszörös megadóztatásához vezet - hangsúlyozták.
"A tervezet egyszerűsítést hoz, viszont nem lendíti előre az országot a regionális adóversenyben. Az adócsomag a vállalkozások összterhelésének csökkentésére nem elegendő és egy sor további kérdést vet fel" - summázta véleményét Erdős Gabriella, a PwC cégtársa. A versenyképesség növeléséhez szerinte az jelenthetne forrást, ha az adófizetők köre szélesedne, az adóbevételek közelednének a valós jövedelmekhez. A javaslatnak vannak olyan elemei is, amelyek a stabilitás, a jogbiztonság ellen hatnak - tette hozzá.
Horváthné Szabó Beáta, a PwC adóosztályának igazgatója úgy vélekedett: bár a nettó jövedelemnél és a cégeket terhelő költségeknél mutatkozik pár ezer forintos elmozdulás, az élőmunka terhek várható csökkenése messze elmarad a szakértők által kívánatosnak tartott mértéktől.
Jó irányba mutató, jelzésértékű változásnak tartják a munkáltatók által fizetett tb-járulék csökkentését és, hogy a béreket terhelő kisadók adóalapja ezentúl a tb-alap. Ugyanakkor az, hogy a helyi iparűzési adó ezentúl nem vonható le, rontja a versenyképességet, egyes cégeknél a társasági adó növekedését is eredményezhetik a változtatások.
Az szja-ban a szakértők szerint inkább pontosításokra került sor. Az alacsonyabb, 18 százalékos adókulcsú sáv évi 1,7 millióról 2 millió forintra emelése számításaik szerint 54 ezer forintos jövedelemnövekedést jelent azoknak, akiknek jövedelme korábban elérte az 1,7 millió forintot, és adójóváírásra már nem volt jogosult.
A változások jóval kisebbek a kívánatos mértéknél, az egykulcsos adót a környező országokban már meglépték - mutatott rá Horváthné Szabó Beáta. A magánszemélyek számára sérelmes, hogy a különadót az ígéretekkel ellentétben nem törölték el, így aki bevallja magas jövedelmét, rosszul jár - hangsúlyozta. Azzal, hogy az áfa visszaigényléssel lakásfelújítás, háziápolás esetén csak 3,4 millió forintos jövedelemig lehet élni, a rendszer nem tesz érdekeltté a számlakérésben és bünteti azokat, akik bevallották magas jövedelmüket - mondta Horváthné Szabó Beáta.
A tervezett adóváltozások a PwC számításai szerint a munkáltatókat némileg kedvezőbben érintik, mint a munkavállalókat. A munkavállalók nettó jövedelme minimálbér esetén jövőre nem változik, átlagbér esetén 1.500 forinttal, afölött 4.500 forinttal emelkedik. A munkáltatókat terhelő összes költség a minimálbérnél 2.760 forinttal, fölötte 5.520 forinttal mérséklődik.
A szakértők problémásnak tartják a cégautók adózásának tervezett módosítását, ami, ha megvalósul, egy költségtérítés többszörös megadóztatásához vezet - hangsúlyozták. Az új szabályozás Horváthné Szabó Beáta szerint kiterjeszti az érintettek körét - például a nem magyar rendszámú autók után is fizetni kell - és megnöveli terheiket, a visszaéléseket ugyanakkor nem fogja teljes mértékben meggátolni. Erdős Gabriella hozzátette: problémásnak látják azt is, hogy egyidejűleg nem valorizálták a költségátalányt, aminek szerinte legalább az amortizációt fedeznie kellene, Egy 5 millió forintos autó esetén 45-50 forint lenne a reális mérték.
Erdős Gabriella aggályosnak tartja azt is, hogy az APEH mérlegelési jogköre kiszélesedett és a bizonyítási teher több esetben az adózókra nehezedik. Úgy vélekedett: nem életszerű, hogy az APEH becsülje meg egy-egy vállalkozás esetében, hogy mennyibe kerül egy beruházás, és milyen költségek jelentkeznek azzal kapcsolatban.
A bizonyítás folyamata szintén kétséges, hiszen a vállalkozó a számláin kívül mással nemigen tud "bizonyítani" az adóhatóság felé - mondta. A tervezet szerint a bizonyítási teher "alapos ok" esetén megfordulhat, a cégeknek kell bizonyítaniuk, hogy a költségek tényleg felmerültek.
A PwC adószakértője azt is kifogásolja, hogy az adóellenőrzések hatékonyságának javítása nem szerepel hangsúlyosan az intézkedések között, holott erre égető szükség volna annak érdekében, hogy ne kevesekre háruljon aránytalanul nagy teher.
Horváthné Szabó Beáta, a PwC adóosztályának igazgatója úgy vélekedett: bár a nettó jövedelemnél és a cégeket terhelő költségeknél mutatkozik pár ezer forintos elmozdulás, az élőmunka terhek várható csökkenése messze elmarad a szakértők által kívánatosnak tartott mértéktől.
Jó irányba mutató, jelzésértékű változásnak tartják a munkáltatók által fizetett tb-járulék csökkentését és, hogy a béreket terhelő kisadók adóalapja ezentúl a tb-alap. Ugyanakkor az, hogy a helyi iparűzési adó ezentúl nem vonható le, rontja a versenyképességet, egyes cégeknél a társasági adó növekedését is eredményezhetik a változtatások.
Az szja-ban a szakértők szerint inkább pontosításokra került sor. Az alacsonyabb, 18 százalékos adókulcsú sáv évi 1,7 millióról 2 millió forintra emelése számításaik szerint 54 ezer forintos jövedelemnövekedést jelent azoknak, akiknek jövedelme korábban elérte az 1,7 millió forintot, és adójóváírásra már nem volt jogosult.
A változások jóval kisebbek a kívánatos mértéknél, az egykulcsos adót a környező országokban már meglépték - mutatott rá Horváthné Szabó Beáta. A magánszemélyek számára sérelmes, hogy a különadót az ígéretekkel ellentétben nem törölték el, így aki bevallja magas jövedelmét, rosszul jár - hangsúlyozta. Azzal, hogy az áfa visszaigényléssel lakásfelújítás, háziápolás esetén csak 3,4 millió forintos jövedelemig lehet élni, a rendszer nem tesz érdekeltté a számlakérésben és bünteti azokat, akik bevallották magas jövedelmüket - mondta Horváthné Szabó Beáta.
A tervezett adóváltozások a PwC számításai szerint a munkáltatókat némileg kedvezőbben érintik, mint a munkavállalókat. A munkavállalók nettó jövedelme minimálbér esetén jövőre nem változik, átlagbér esetén 1.500 forinttal, afölött 4.500 forinttal emelkedik. A munkáltatókat terhelő összes költség a minimálbérnél 2.760 forinttal, fölötte 5.520 forinttal mérséklődik.
A szakértők problémásnak tartják a cégautók adózásának tervezett módosítását, ami, ha megvalósul, egy költségtérítés többszörös megadóztatásához vezet - hangsúlyozták. Az új szabályozás Horváthné Szabó Beáta szerint kiterjeszti az érintettek körét - például a nem magyar rendszámú autók után is fizetni kell - és megnöveli terheiket, a visszaéléseket ugyanakkor nem fogja teljes mértékben meggátolni. Erdős Gabriella hozzátette: problémásnak látják azt is, hogy egyidejűleg nem valorizálták a költségátalányt, aminek szerinte legalább az amortizációt fedeznie kellene, Egy 5 millió forintos autó esetén 45-50 forint lenne a reális mérték.
Erdős Gabriella aggályosnak tartja azt is, hogy az APEH mérlegelési jogköre kiszélesedett és a bizonyítási teher több esetben az adózókra nehezedik. Úgy vélekedett: nem életszerű, hogy az APEH becsülje meg egy-egy vállalkozás esetében, hogy mennyibe kerül egy beruházás, és milyen költségek jelentkeznek azzal kapcsolatban.
A bizonyítás folyamata szintén kétséges, hiszen a vállalkozó a számláin kívül mással nemigen tud "bizonyítani" az adóhatóság felé - mondta. A tervezet szerint a bizonyítási teher "alapos ok" esetén megfordulhat, a cégeknek kell bizonyítaniuk, hogy a költségek tényleg felmerültek.
A PwC adószakértője azt is kifogásolja, hogy az adóellenőrzések hatékonyságának javítása nem szerepel hangsúlyosan az intézkedések között, holott erre égető szükség volna annak érdekében, hogy ne kevesekre háruljon aránytalanul nagy teher.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Bútorasztalos/Konyhaszerelés
- Kőműves, homlokzati hőszigetelő
- Festő / Homokfúvó (2026. 11. 04)
- BOLTI ELADÓ, PÉNZTÁROS (2026. 11. 06)
- Pultos (2026. 11. 07)
- 11.14. Hostess diákmunka könyvvásáron (2026. 11. 07)
- Villamos karbantartó - Veszprém (2026. 11. 07)
- Resident Security Systems Engineer (2026. 11. 07)
Partnereink hírei
- Kerti madáretetés: mit tegyél a madáretetőbe?
- Leander teleltetése a szabadban
- Fagyérzékeny növények teleltetésénél mire kell figyelni?
HR Blog oldalak
-
JobAngel
A hűség nem érzés, hanem döntés
Miért marad valaki egy munkahelyen? Mert szereti a céget? Büszke a közös eredményekre? Hisz a vállalati értékekben? Vagy...
-
Jobsgarden-megvan a helyed!
Z generációs kódfejtés vezetőknek: Miért nem működnek a régi motivációs eszközök az új belépőknél?
A biztos munkahely, az évről évre növekvő fizetés és a fokozatos előrelépés sokáig a kiszámítható karrier alapját...
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.

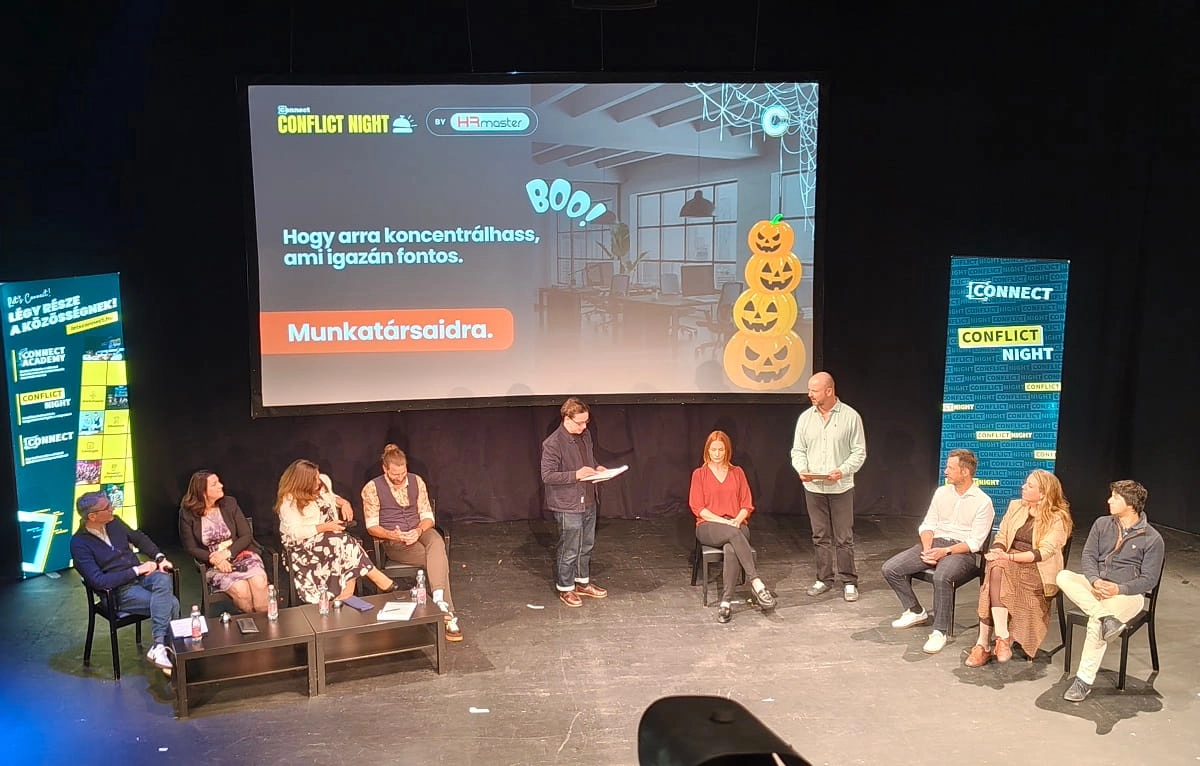 Conflict Night: rémálom HR-helyzetek a színpadon