
Számolja ki a HR Portal bérkalkulátorával, mennyit fog keresni jövőre!
Az új kormány törvényjavaslata szerint január 1-jétől több adóváltozás lép életbe. A HR Portal ennek megfelelően elkészítette bérkalkulátorát, így mindenki kiszámolhatja a jövő évi módosításokat követően érvényes havi nettó keresetét. A számításhoz kattintson HR Portál új bérkalkulátor

A külön adózó jövedelmek esetében továbbra sem kell adóalap-kiegészítéssel (szuperbruttósítással) számolni. A nem pénzben történő juttatások kifizetőjének adóalapja ugyanakkor a juttatás értékének 1,19-szerese lesz, a javaslat szerint ez biztosítja, hogy ugyanazon nettó értékű juttatás a kifizetőnek ugyanannyiba kerüljön.
Az adójóváírás megmarad, mértéke azonban 2011-től csökken: a bér és adóalap-kiegészítés 16 százaléka, havonta maximum 12.100 (jelenleg 15.100) forint érvényesíthető, amelyet teljes mértékben 2 millió 750 ezer forint éves jövedelemig, csökkenő összegben pedig 3 millió 960 ezer forintos éves jövedelemig lehet érvényesíteni.
A javaslat már az első gyermek vállalását is támogató, jövedelemkorláthoz nem kötött családi kedvezményt vezet be, amely az összevont adóalapot csökkenti. Egy és két eltartott esetén 62.500 forintot, három eltartottól 206.250 forintot lehet eltartottanként havonta levonni. Ez az első két gyermek után havi 10.000 forint, a háromgyerekeseknél gyermekenként 33.000 forint támogatást jelent. A családi kedvezmény megosztható a házaspárok, élettársak között.
Átalakul a nem pénzbeli juttatások adózása is az egyes jövedelmek adóterhelésének egységesítése érdekében, a természetbeni juttatás, mint adójogi kategória megszűnik.
A törvényben meghatározott szűk körben a nem pénzbeli juttatások után a kifizetőt szja és járulék/hozzájárulás-fizetési kötelezettség is terheli. Ide tartoznak azon juttatások, amelyeknél nem állapítható meg a magánszemély által megszerzett bevétel nagysága, a nem társasági adó alany által nyújtott reprezentáció, az üzleti ajándék, a csoportos biztosítás, a telefonszolgáltatás magáncélú használata miatt keletkező bevétel és a béren kívüli juttatások értékhatárt meghaladó része.
A juttatások további köre kedvezményezett béren kívüli juttatás, amely után szintén a kifizető fizet szja-t, de más közteher (járulék-, eho-) kötelezettség nem terheli. Ide tartozik 2011-től az üdülési csekk, az üdülési szolgáltatás, a meleg étkeztetés, a nyugdíj-előtakarékossági, önkéntes pénztári támogatások, az internethasználat juttatása, és új elemként a megújulási kártya-számlára történő munkáltatói hozzájárulás.
Ha kíváncsi rá, az adóváltozások hogyan tükröződnek 2011-es nettó keresetében, számítsa ki a HR Portal bérkalkulátorával, amely a HR portál új bérkalkulátor oldalon érhető el.
- 2026.11.23Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Bónusz, cafeteria vagy ajándék? 3 lehetőség, hogy a legtöbbet hozd ki az év végi juttatásokból TIPP
- Több mint jó benyomás – a sikeres állásinterjú valódi titka TIPP
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Bútorasztalos/Konyhaszerelés
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Kőműves, homlokzati hőszigetelő
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- gépkezelő (2026. 11. 20)
- Lehrling Köchin bzw. Koch (2026. 11. 21)
- Lehrling Köchin bzw. Koch (2026. 11. 21)
- Field Service Technician (w / m / d) (2026. 11. 21)
Partnereink hírei
- Egyszerű adventi koszorúk olcsó, filléres alapanyagokból
- Leander teleltetése kint - mi okozhat gondot?
- Balkonnövények teleltetése: erre figyelj, mert sokan elfelejtik!
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

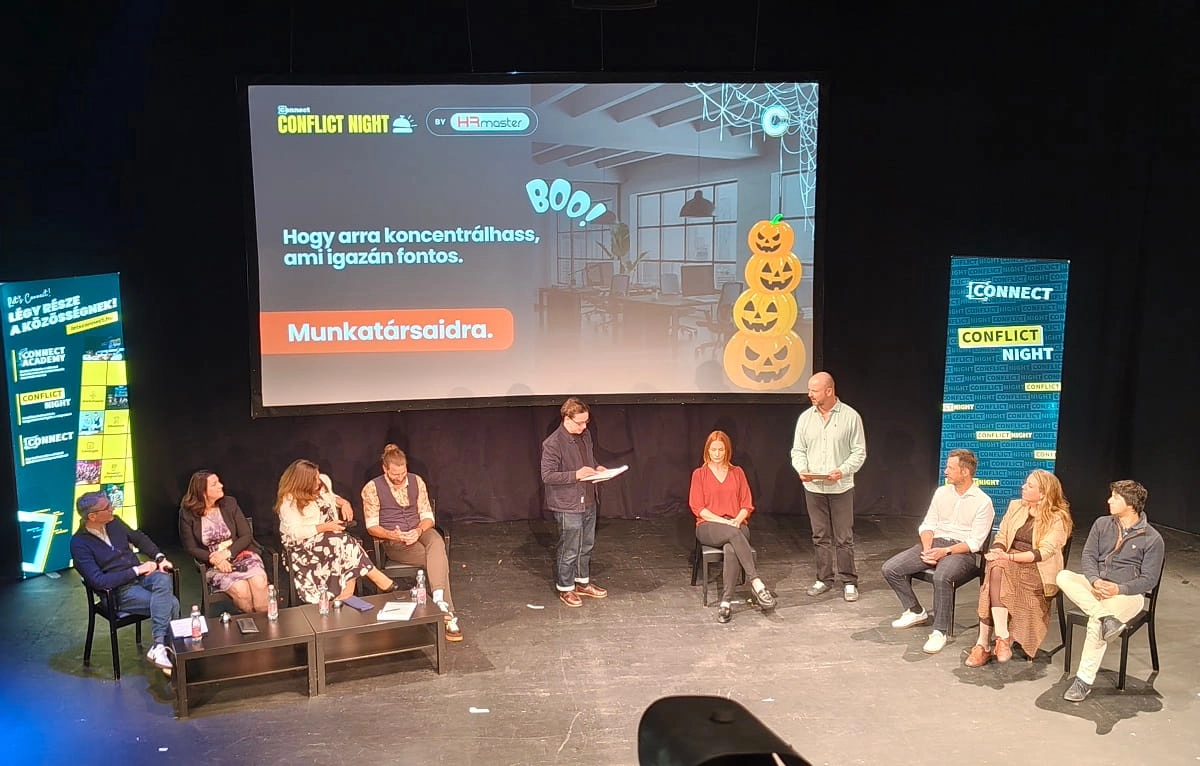 Conflict Night: rémálom HR-helyzetek a színpadon