
10 százalék - számla nélkül
A szellemi és más önálló, tehát nem munkaviszonyból származó jövedelmet kétféleképpen lehet megállapítani.
Amennyiben a magánszemély a tételes költségelszámolást választja, akkor tulajdonképpen az összes költségét számlával kell tudnia igazolni. Fontos tudni, hogy több önálló tevékenység esetén a bevételek és a kiadások tevékenységenként összegzendők, azaz az egyik tevékenység vesztesége a másik nyereségét nem csökkenti. Azokat a kiadásokat, amelyek nem kizárólag a jövedelemszerző tevékenységgel kapcsolatban merültek fel, arányosan lehet csak elszámolni.
A bizonylat nélküli költségelszámolást választva a rendelkezések szerint egy fiktív, diktált költséghányaddal kell dolgozni, azaz ekkor a bevétel 10 százalékát kell költségnek tekinteni. A költségeket ebben az esetben számlával nem kell igazolni.
A két módszer vegyesen nem alkalmazható, tehát ha valaki egy önálló tevékenységével kapcsolatban a jövedelmét diktált költséghányaddal állapítja meg, más tevékenységénél a tételes elszámolást már nem választhatja.
Ha az adózó a kifizetéskor az adóelőleg kiszámításához tételes költségelszámolást választott, akkor a diktált költséghányadot semmilyen önálló tevékenységből származó jövedelemre nem alkalmazhatja. Ha viszont a 10 százalékos szabály alkalmazását kérte, vagy nem nyilatkozott, akkor az adóév végén alkalmazhatja a tételes költségelszámolást.
A bizonylat nélküli költségelszámolást választva a rendelkezések szerint egy fiktív, diktált költséghányaddal kell dolgozni, azaz ekkor a bevétel 10 százalékát kell költségnek tekinteni. A költségeket ebben az esetben számlával nem kell igazolni.
A két módszer vegyesen nem alkalmazható, tehát ha valaki egy önálló tevékenységével kapcsolatban a jövedelmét diktált költséghányaddal állapítja meg, más tevékenységénél a tételes elszámolást már nem választhatja.
Ha az adózó a kifizetéskor az adóelőleg kiszámításához tételes költségelszámolást választott, akkor a diktált költséghányadot semmilyen önálló tevékenységből származó jövedelemre nem alkalmazhatja. Ha viszont a 10 százalékos szabály alkalmazását kérte, vagy nem nyilatkozott, akkor az adóév végén alkalmazhatja a tételes költségelszámolást.
- 2026.11.16LEAN Vezetés - LEAN Coaching képzés A Lean Management bevezetés támogatása. Olyan Lean szemléletű vezetők képzése, akik képesek lesznek eredményesen irányítani, támogatni a Lean menedzsment bevezetését saját szervezetüknél, és a gyakorlatban is eredményesen alkalmazzák a Lean szemléletű változáskezelési, coaching, kommunikációs, motivációs eszközöket.
 Részletek
 Jegyek
- 2026.11.17Munkajog képzés HR-eseknek Munkajog képzés HR-eseknek érthetően. 2 napos intenzív, átfogó kurzus a Munka törvénykönyvéről. Részletek Jegyek
- 2026.11.20Vida Ági a Kapcsolódás Napján Milyen mintákat hozunk gyerekkorunkból, és hogyan jelennek meg a felnőtt kapcsolatainkban? Vida Ági „Hogyan hatnak a gyermekkori kötődési mintáink a felnőttkori kapcsolatainkra?” című előadásával vár a Kapcsolódás Napja 2026. november 20-án, Budapesten, a SUGÁR Moziban. Részletek Jegyek
- 2026.12.09Teljesítménymenedzsment képzés A teljesítménymenedzsment rendszer elemeinek megismerése és a résztvevők felkészítése egy eredményes teljesítménymenedzsment rendszer bevezetésére és működtetésére. Részletek Jegyek
Állások
- Bútorasztalos/Konyhaszerelés
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Minőségbiztosítási munkatárs/Minőségellenőr
- Kőműves, homlokzati hőszigetelő
- Festő / Homokfúvó (2026. 11. 04)
- Gépkezelő | Rácalmás (Dunaújváros) (2026. 11. 02)
- Minőségügyi mérnök (2026. 11. 05)
- Bolti eladó diákmunka - 17. kerület (2026. 11. 05)
- IT Sales Manager (2026. 11. 05)
- Pénzügyi értékesítő (2026. 11. 05)
Partnereink hírei
- Egyszerű hagymatea: így csillapítja a köhögést
- Ezeket hibákat ne kövesd el a szobanövényeiddel a fűtési szezonban
- Mennyire bírja a muskátli a gyenge fagyokat?
HR Blog oldalak
-
JobAngel
A hűség nem érzés, hanem döntés
Miért marad valaki egy munkahelyen? Mert szereti a céget? Büszke a közös eredményekre? Hisz a vállalati értékekben? Vagy...
-
Jobsgarden-megvan a helyed!
Z generációs kódfejtés vezetőknek: Miért nem működnek a régi motivációs eszközök az új belépőknél?
A biztos munkahely, az évről évre növekvő fizetés és a fokozatos előrelépés sokáig a kiszámítható karrier alapját...
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.

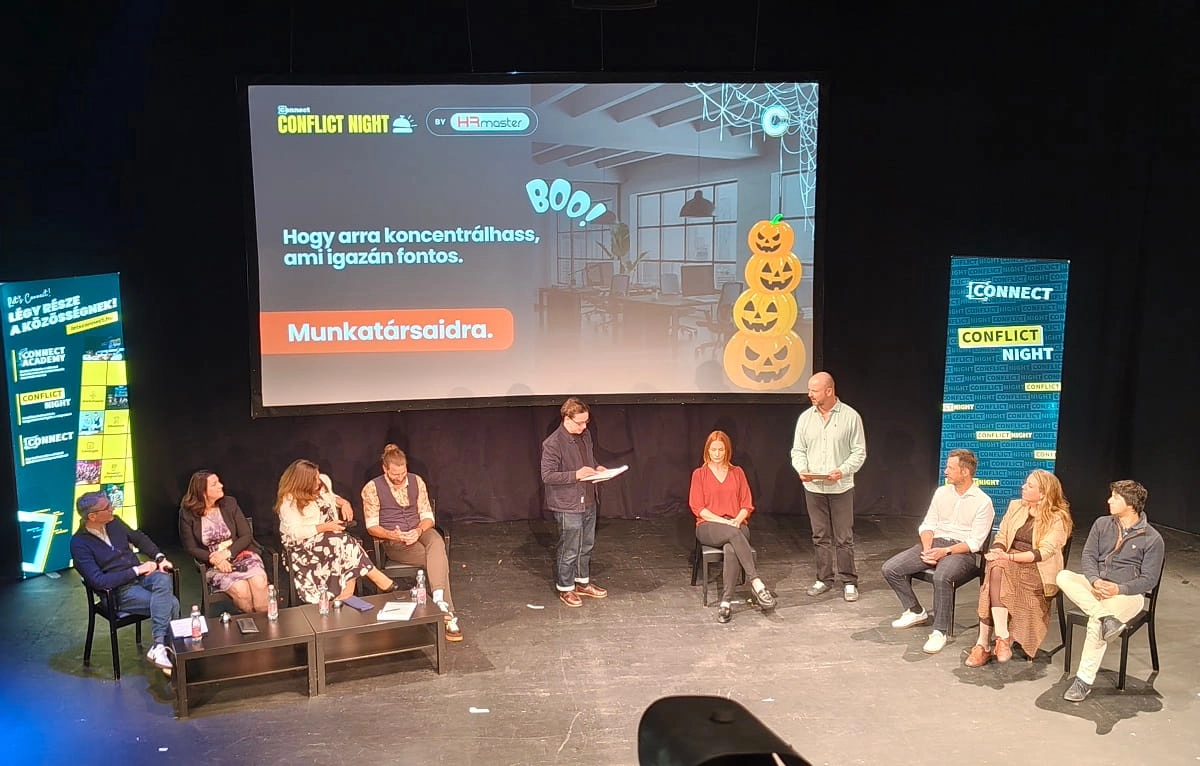 Conflict Night: rémálom HR-helyzetek a színpadon