
Ne fizetésként kezelje a cafeteriát
Néhány kivételtől eltekintve az idei évben már adózni kell a béren kívüli juttatások különböző formái után. Így a munkaadónak 25 százalékos adót kell fizetnie a természetbeni juttatások közül például az üdülési csekk, a meleg étkezési jegy, a helyi utazási bérlet után.
Ha a juttatás például étkezési utalvány, vagy utazási bérlet formájában történik, akkor a szolgáltatás juttatója nem azonos a szolgáltatás nyújtójával (előbbi a munkaadó, utóbbi pedig az a cég, ahol a szolgáltatást igénybe lehet venni). Ilyen esetben a bevétel megszerzésének időpontja a szolgáltatás igénybevételére való jogosultság megszerzésének a napja, vagyis az utalvány, bérlet stb. tényleges átvételének napja, illetve az a nap, amikor az utalvány, bérlet stb. rendelkezésre áll, átvehető, függetlenül attól, hogy a jogosult mikor vette át azt.
Ha a munkáltató, kifizető a január havi étkezési utalványt januárban ki is osztotta, akkor a juttatás hónapja január, ezért a juttatást terhelő adót január havi kötelezettségként kellett bevallani és február 12-éig megfizetni. Amennyiben a munkavállalók a január hónapra elszámolt bér kifizetésével egyidejűleg, tehát csak februárban voltak jogosultak átvenni a január havi utalványokat, akkor a juttatás időpontja február, és ennek megfelelően február hónapra kell kötelezettségként bevallani, és március 12-éig megfizetni a juttatást terhelő adót - olvasható az APEH honlapján.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Béren kívüli juttatások szakértő
 Fata László cafeteria szakértő a Cafeteria TREND alapítója, szerkesztője, aki nem csak az adótörvények oldaláról közelíti meg a béren kívüli juttatásokat.
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Bútorasztalos/Konyhaszerelés
- Kőműves, homlokzati hőszigetelő
- Festő / Homokfúvó (2026. 11. 04)
- BOLTI ELADÓ, PÉNZTÁROS (2026. 11. 06)
- Takarító (2026. 11. 07)
- Raktáros komissiózó (2026. 11. 08)
- Kézi összeszerelő munkatárs (2026. 11. 07)
- IT Support Mitarbeiter*in (m / w / d) (2026. 11. 07)
Partnereink hírei
- Kerti madáretetés: mit tegyél a madáretetőbe?
- Leander teleltetése a szabadban
- Fagyérzékeny növények teleltetésénél mire kell figyelni?
HR Blog oldalak
-
JobAngel
A hűség nem érzés, hanem döntés
Miért marad valaki egy munkahelyen? Mert szereti a céget? Büszke a közös eredményekre? Hisz a vállalati értékekben? Vagy...
-
Jobsgarden-megvan a helyed!
Z generációs kódfejtés vezetőknek: Miért nem működnek a régi motivációs eszközök az új belépőknél?
A biztos munkahely, az évről évre növekvő fizetés és a fokozatos előrelépés sokáig a kiszámítható karrier alapját...
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.

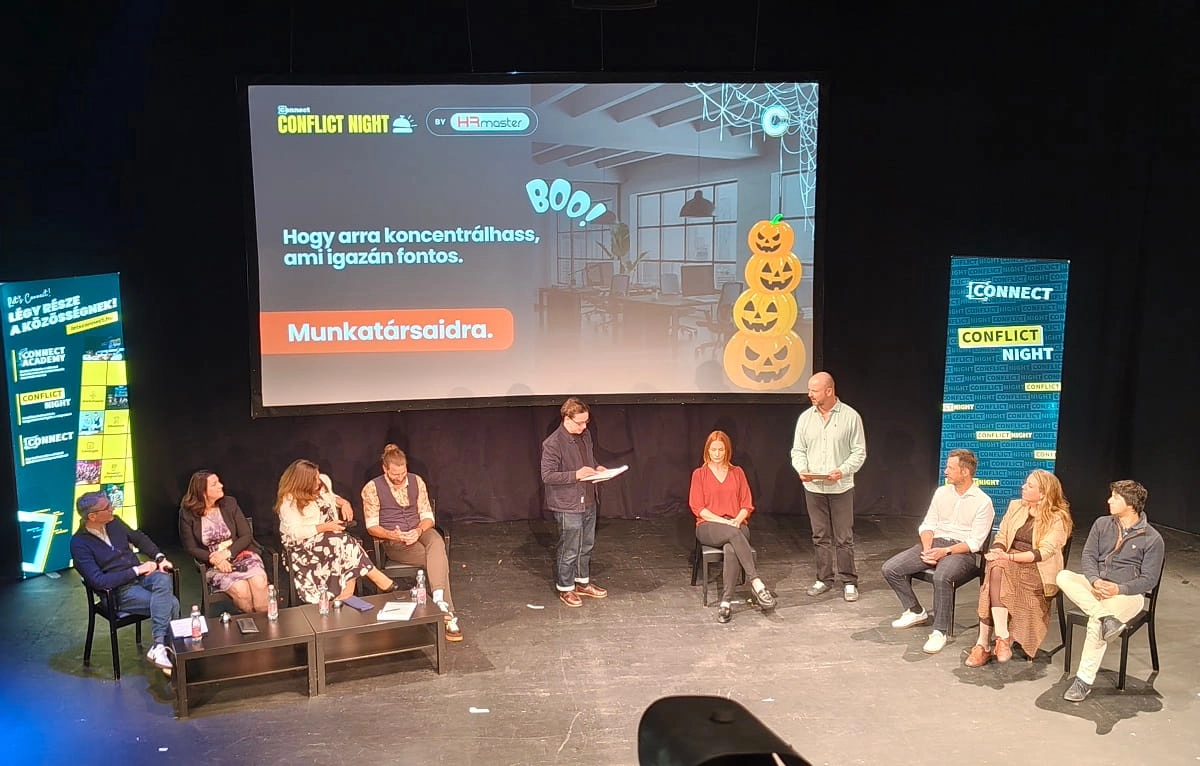 Conflict Night: rémálom HR-helyzetek a színpadon