
Az adóvizsgálatok megállapításainak fele kivédhető
A hazai adóvizsgálatok több mint felénél elérhető, hogy az adóhatóság tervezett megállapítása ne kerüljön be az ellenőrzést lezáró határozatba, első vagy másodfokon pedig az esetek közel 90 százalékában törölhető, illetve mérsékelhető a megállapítás, illetve a kiszabott adóbírság.
A Nemzeti Adó- és Vámhivatal (NAV) megállapításai gyakran nem megalapozottak – hívja fel a figyelmet a Mazars könyvvizsgáló és tanácsadó vállalat 2012-2013 közötti adóvizsgálatait feldolgozó belső kutatás. Azokban az adóhatósági vizsgálatokban, amelyekbe az adótanácsadó vállalat már az észrevételi szakaszban bekapcsolódott, 53 százalékban sikerült elérni, hogy a kifogásolt megállapítás ne szerepeljen a határozatban.
Első vagy másodfokon az adóvizsgálatok 80 százalékában sikerült módosítani a megállapításokat. Mindössze 7 százalék volt azon ügyek aránya, amelyekben nem sikerült eredményt elérni, illetve az esetek 13 százalékában a megállapításból másodfokon sem engedett ugyan az adóhatóság, de az észrevételi szakaszban, illetve a fellebbezés során a bírságot sikerült mérsékelni.
"Tapasztalataink szerint a vállalkozások nagy része úgy gondolja, hogy az adóhatóság tévedhetetlen, így ha egy adóvizsgálat megállapításokat tartalmaz, azt azonnal el is fogadják. Ez nem jó hozzáállás, hiszen nyilvánvalóan mindenki tévedhet, így az adóhatóság is" - idézi a közlemény Nyári Zsoltot, a Mazars szenior adómenedzserét, aki szerint előfordulhat, hogy egy adott tényállás igazolásához elegendő, ha az adózó begyűjti a dokumentáció hiányzó részeit. Persze, számos esetben ennél többre is szükség lehet - teszi hozzá.
Az adóhatósági ellenőrzésre időben el kell kezdeni a felkészülést. Érdemes időről időre - akár külső tanácsadó bevonásával - belső vizsgálatot végezni. "Az idejében, saját magunk által feltárt hiba önellenőrzési pótlékkal javítható, de ha ugyanazt az adóhatóság tárja fel, akkor már bírsággal és késedelmi pótlékkal is számolni kell. Az önellenőrzés pedig csak az adóvizsgálat megkezdése előtt végezhető el" - mutat rá a szakember.
Nyári Zsolt szerint gyakori hiba, hogy az adózók megvárják a vizsgálati időszakot lezáró határozatot és csak akkor reagálnak a NAV észrevételeire. Az észrevételi lehetőséget minden esetben javasolt kihasználni, főleg, hogy már ebben a fázisban lehetőség van arra, hogy méltányosságra való hivatkozással a megállapított bírság mérséklését kérje az adózó. Ennek hiányában esélyes, hogy a határozatba már a maximális bírság kerül, ami a későbbi jogorvoslati lépcsőfokon már nehezebben módosítható.
Első vagy másodfokon az adóvizsgálatok 80 százalékában sikerült módosítani a megállapításokat. Mindössze 7 százalék volt azon ügyek aránya, amelyekben nem sikerült eredményt elérni, illetve az esetek 13 százalékában a megállapításból másodfokon sem engedett ugyan az adóhatóság, de az észrevételi szakaszban, illetve a fellebbezés során a bírságot sikerült mérsékelni.
"Tapasztalataink szerint a vállalkozások nagy része úgy gondolja, hogy az adóhatóság tévedhetetlen, így ha egy adóvizsgálat megállapításokat tartalmaz, azt azonnal el is fogadják. Ez nem jó hozzáállás, hiszen nyilvánvalóan mindenki tévedhet, így az adóhatóság is" - idézi a közlemény Nyári Zsoltot, a Mazars szenior adómenedzserét, aki szerint előfordulhat, hogy egy adott tényállás igazolásához elegendő, ha az adózó begyűjti a dokumentáció hiányzó részeit. Persze, számos esetben ennél többre is szükség lehet - teszi hozzá.
Az adóhatósági ellenőrzésre időben el kell kezdeni a felkészülést. Érdemes időről időre - akár külső tanácsadó bevonásával - belső vizsgálatot végezni. "Az idejében, saját magunk által feltárt hiba önellenőrzési pótlékkal javítható, de ha ugyanazt az adóhatóság tárja fel, akkor már bírsággal és késedelmi pótlékkal is számolni kell. Az önellenőrzés pedig csak az adóvizsgálat megkezdése előtt végezhető el" - mutat rá a szakember.
Nyári Zsolt szerint gyakori hiba, hogy az adózók megvárják a vizsgálati időszakot lezáró határozatot és csak akkor reagálnak a NAV észrevételeire. Az észrevételi lehetőséget minden esetben javasolt kihasználni, főleg, hogy már ebben a fázisban lehetőség van arra, hogy méltányosságra való hivatkozással a megállapított bírság mérséklését kérje az adózó. Ennek hiányában esélyes, hogy a határozatba már a maximális bírság kerül, ami a későbbi jogorvoslati lépcsőfokon már nehezebben módosítható.
- 2026.11.23Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Több mint jó benyomás – a sikeres állásinterjú valódi titka TIPP
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
- A diákmunkások lehetnek a karácsonyi szezon szuper hősei TIPP
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Kőműves, homlokzati hőszigetelő
- Bútorasztalos/Konyhaszerelés
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- Szállítói számla könyvelő (2026. 11. 18)
- Villanyszerelő (2026. 11. 18)
- Solution Architect talent pool (2026. 11. 18)
- Villamos karbantartó Veszprém (2026. 11. 18)
Partnereink hírei
- Ingyen nő az erdőszélen ez a gyógynövény, ennyi mindenre jó
- Hogyan termesszünk csipkebogyót? Elmondjuk
- Mire kell figyelni a novemberi esővíz gyűjtésénél?
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

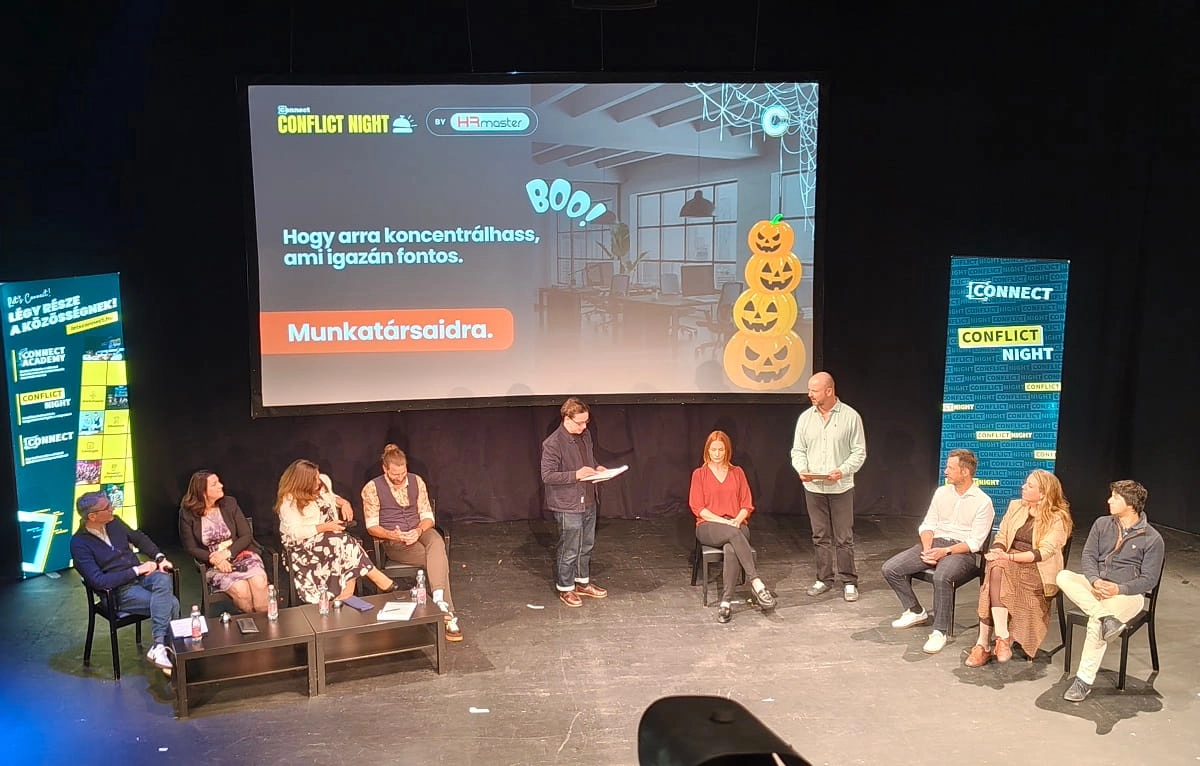 Conflict Night: rémálom HR-helyzetek a színpadon