
Munkáltatói hozzájárulás önkéntes biztosítópénztárba
A személyi jövedelemadóról szóló 1995. évi CXVII. törvény 35.§-a lehetővé teszi a magánszemély számára, hogy éves összevont adóalapját csökkentse az önkéntes kölcsönös biztosítópénztárba történő saját befizetéseinek, valamint munkáltatója adóköteles befizetésének meghatározott hányadával, az előírt feltételek megléte esetén. Ettől független a 7. § munkáltatói hozzájárulásra vonatkozó rendelkezése.
Ilyen például az önkéntes kölcsönös biztosítópénztárakba (nyugdíj vagy egészség) a magánszemély javára befizetett munkáltatói hozzájárulás meghatározott része.
A munkáltatói hozzájárulás adómentességének kritériumai:
- Munkáltató adja a munkaviszonyban foglalkoztatott dolgozója javára.
- Az a munkáltató adhatja, amely a magánszemély után a tételes egészségügyi hozzájárulást fizeti (vagy fizetnie kellene, csupán a táppénz, gyes, gyed, miatt jelenleg nem teszi).
- A munkáltatói hozzájárulás összege, önkéntes kölcsönös nyugdíjpénztár esetén nem haladhatja meg a tárgyhónap első napján érvényes minimálbért (jelenleg 57.000 Ft).
- A munkáltatói hozzájárulás összege önkéntes kölcsönös egészségpénztár vagy önsegélyező pénztár esetén de együttesen figyelembe véve! - sem haladhatja meg a tárgyhónap első napján érvényes minimálbért.
- Abban az esetben, ha a munkáltató az önkéntes kölcsönös nyugdíjpénztár mellett egészségpénztárba vagy önsegélyező pénztárba is fizet munkáltatói hozzájárulást, akkor az adómentes rész együttesen is legfeljebb a tárgyhónap első napján érvényes minimálbér 130%-a lehet, azaz jelenleg 74.100 forint. De ne feledjük, hogy ilyenkor sem lehet figyelmen kívül hagyni a pénztáranként betartandó "minimálbéres szabályt". Tehát a 74.100 forintból a nyugdíjpénztárba fizethető maximum 57.000 forint, így a másikra marad 17.100 forint. (Ha ezt nem tartják be, akkor a minimálbért meghaladó részt adóköteles munkáltatói hozzájárulásnak fogják ítélni, vagyis a munkavállaló munkaviszonyból származó jövedelmének.)
Az adómentes munkáltatói hozzájárulás után a munkáltatónak sem kell közterheket fizetnie.
A társasági adó alapját nem növeli, mert a vállalkozás érdekében felmerült költségnek minősül.
A könyvelésben a személyi jellegű egyéb kifizetések között kell elszámolni.
Amennyiben a munkáltatói hozzájárulást több hónapra előre egy összegben utalja át a munkáltató, akkor havi munkáltatói hozzájárulásnak az az összeg minősül, amelyet a pénztári alapokban a munkáltató rendelkezése alapján, az átutalást követően dátum szerint az egyes hónapokra jóváír a pénztár.
Az adómentes munkáltatói hozzájárulás után a magánszemély adókedvezményt nem vehet igénybe.
- 2026.11.17Munkajog képzés HR-eseknek Munkajog képzés HR-eseknek érthetően. 2 napos intenzív, átfogó kurzus a Munka törvénykönyvéről.
 Részletek
 Jegyek
- 2026.11.20Vida Ági a Kapcsolódás Napján Milyen mintákat hozunk gyerekkorunkból, és hogyan jelennek meg a felnőtt kapcsolatainkban? Vida Ági „Hogyan hatnak a gyermekkori kötődési mintáink a felnőttkori kapcsolatainkra?” című előadásával vár a Kapcsolódás Napja 2026. november 20-án, Budapesten, a SUGÁR Moziban. Részletek Jegyek
Heti ajánló
- Nem elég a jó fizetés és a babzsák: így lehet boldoggá tenni a munkavállalókat TIPP
- Nem csak a fizetés számít: ezek a munkahelyek egészen mást is kínálnak a dolgozóknak TIPP
- 71% nem elégedett: hol vész el a juttatások értéke? TIPP
- Karácsonyi pénz okosan: így adhat többet a munkáltató ugyanakkora keretből TIPP
Állások
- Bútorasztalos/Konyhaszerelés
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- karbantartó
- Kőműves, homlokzati hőszigetelő
- Store disztribúció CE driver (2026. 06. 03)
- Szállító(Pékség) | Budafoki Út (2026. 10. 21)
- Ingatlan értékesítő (2026. 10. 22)
- Raktáros-Nagykanizsa (2026. 10. 22)
- Beugrós fröccsöntő gépbeállító -Szigetszentmiklós (2026. 10. 22)
- Fröccsöntő gépbeállító - Újhartyán (UHIII092701) (2026. 10. 22)
Partnereink hírei
- Ez a 10 legötletesebb tökfaragás halloweenra
- Ősszel vagy tavasszal kell metszeni a rózsát? Elmondjuk
- Ősszel vagy tavasszal kell metszeni a fügét? Elmondjuk
HR Blog oldalak
-
Juventus Language Group
Így alakítja át a mesterséges intelligencia a vállalati tanulást
A mesterséges intelligencia alapjaiban alakítja át a vállalati tanulást, a munka és a tanulás határai egyre inkább...
-
Munkajog
Mikor kötelező a munkaszerződés módosítása?
A munkaszerződés közös megegyezéssel módosítható. Azonban a munkaviszony sajátosságaiból eredően vannak olyan esetek,...
-
JobAngel
Lehet-e AI-jal önéletrajzot írni, és ha igen, akkor miért nem?
Egy AI-jal írt önéletrajz úgy látszik tökéletesnek, hogy észre sem veszed a hibáit. Majd a munkáltató észreveszi, és...

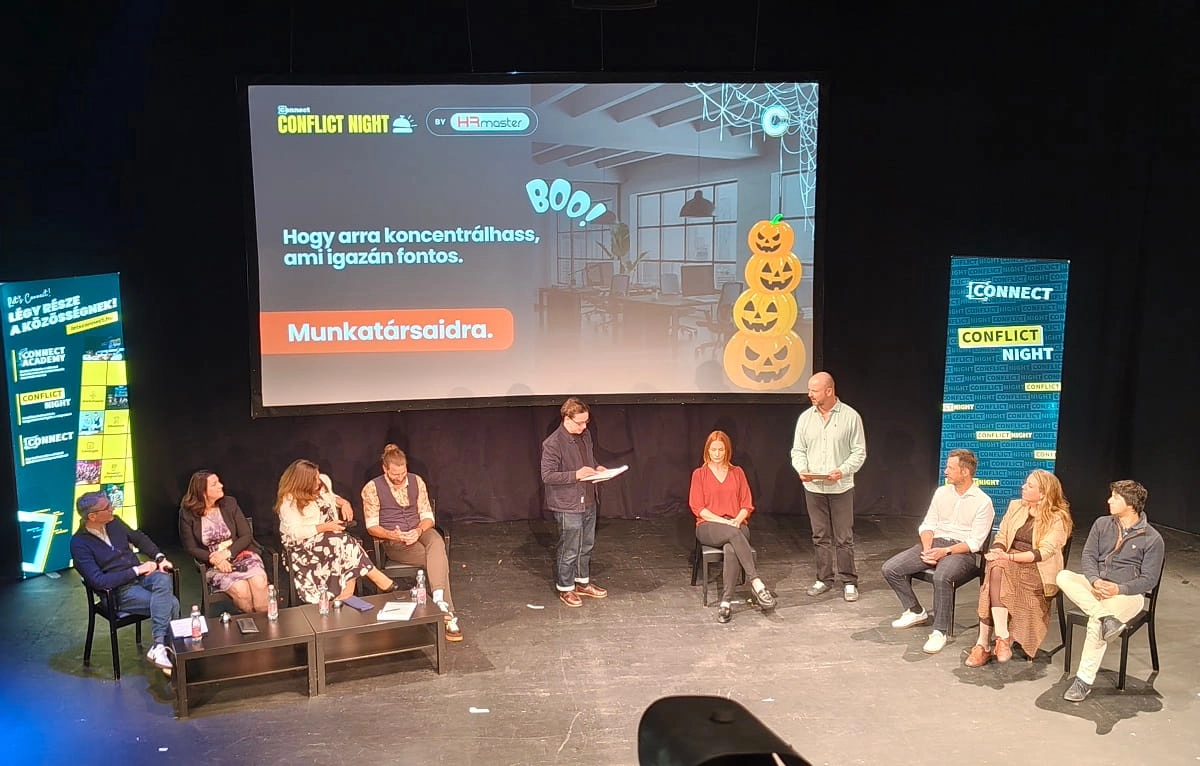 Conflict Night: rémálom HR-helyzetek a színpadon