
Családi kedvezmény: jó hír egyéni vállalkozóknak
A családi kedvezmény nem munkaviszonyból származó jövedelemnél is érvényesíthető - így például egyéni vállalkozóknál - hívja fel a figyelmet a Nemzeti Adó- és Vámhivatal (NAV).

A gyakorlatban számos esetben felmerül a kérdés: érvényesíthetik-e a családi kedvezményt, és ha igen, milyen módon azok a magánszemélyek, akik nem munkaviszonyból származó jövedelem esetében szeretnének élni a kedvezménnyel, ezért nem tudnak nyilatkozatot tenni az adóelőleget megállapító munkáltatónál.
A NAV honlapján közzétett tájékoztató ismerteti: az szja törvény szerint a családi kedvezmény, az adójóváírás és a személyi kedvezmény adóelőleg megállapításánál való érvényesítése érdekében a magánszemély csak az adóelőleget megállapító munkáltatónak adhat nyilatkozatot.
A törvény azonban az adóelőleg-fizetési kötelezettségre vonatkozó rendelkezések alkalmazásában adóelőleget megállapító munkáltatónak minősíti a rendszeresen ismétlődő bevételszerzés (különösen a havi/heti bér, a munkadíj, a tiszteletdíj, a személyes közreműködés ellenértéke, az egyéb juttatás) tekintetében a munkáltató mellett a társas vállalkozást, a polgári jogi társaságot, illetve a bérnek minősülő kifizetést teljesítő más kifizetőket is.
Kinek kell tenni nyilatkoztatot?
A családi kedvezményre vonatkozó nyilatkozatot így a társas vállalkozás személyesen közreműködő tagja is megteheti a társas vállalkozásnak a személyes közreműködői díj vonatkozásában, és nincs kizárva a nyilatkozattételből az adóköteles társadalombiztosítási ellátásban részesülő magánszemély sem. Az utóbbi nyilatkozatát a kifizető szervnek (az egészségbiztosítási pénztárnak) teheti meg.
A NAV szerint téves az a nézet, amely szerint az egyéni vállalkozó az új szabályok alapján nem tudja év közben érvényesíteni az őt egyébként megillető családi adókedvezményt.
Tekintettel arra, hogy a családi adókedvezmény az adóalap-kiegészítést is tartalmazó összevont adóalapot csökkentő kedvezményként került be az adórendszerbe, a vállalkozói személyi jövedelemadó szabályai szerint adózó jövedelem után értelemszerűen nem érvényesíthető. Ha azonban a vállalkozó az összevont adóalapba tartozó vállalkozói kivétet számol el, nincs akadálya az év közbeni érvényesítésnek sem.
Hasonló a helyzet az egyéni ügyvédek, az állatorvosok, a közjegyzők, az önálló bírósági végrehajtók és az egyéni szabadalmi ügyvivők esetében is, mivel őket egyéni vállalkozónak kell tekinteni.
Nincsenek kizárva az adóalap-csökkentő kedvezmény érvényesítéséből azok a magánszemélyek sem, akik munkáltatónak nem minősülő kifizetőtől szereznek jövedelmet, például választott tisztségviselőként, megbízási szerződés alapján. Ezekben az esetekben a jövedelmet juttató szervezet kifizetői minőségében kötelezett az adóelőleg megállapítására, illetve levonására.
A NAV kiemeli: a nyilatkozatot a kifizetést megelőzően kell megtenni ahhoz, hogy az adóelőleget megállapító munkáltató, kifizető az abban foglaltakat a következő kifizetéskor érvényesíteni tudja. Ez akár a kifizetést megelőző nap is lehet, ha a munkáltató számfejtési rendszere képes ennek "lekövetésére". Bármiféle határidő tehát csak a munkáltató belső szabályzataiban, rendszerében értelmezhető, törvényi előírás erre nincsen. Ezért nem igaz az a kijelentés, amely szerint január 20-án lejárt volna a családi kedvezményről szóló nyilatkozat megtételének határideje - tartalmazza a tájékoztató - írja az MTI.
2011. február 21.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
- A diákmunkások lehetnek a karácsonyi szezon szuper hősei TIPP
- Nem elég a jó fizetés és a babzsák: így lehet boldoggá tenni a munkavállalókat TIPP
- Nem csak a fizetés számít: ezek a munkahelyek egészen mást is kínálnak a dolgozóknak TIPP
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Kőműves, homlokzati hőszigetelő
- Bútorasztalos/Konyhaszerelés
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- Takarító (2026. 11. 14)
- Cukrász (2026. 11. 15)
- Termelési asszisztens (2026. 11. 15)
- Senior Vevői Minőségügyi Mérnök (2026. 11. 15)
Partnereink hírei
- Mire kell figyelni a novemberi esővíz gyűjtésénél?
- Novemberben is meg lehet metszeni a levendulát?
- A 4 legszebb karácsonyi szobanövény
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

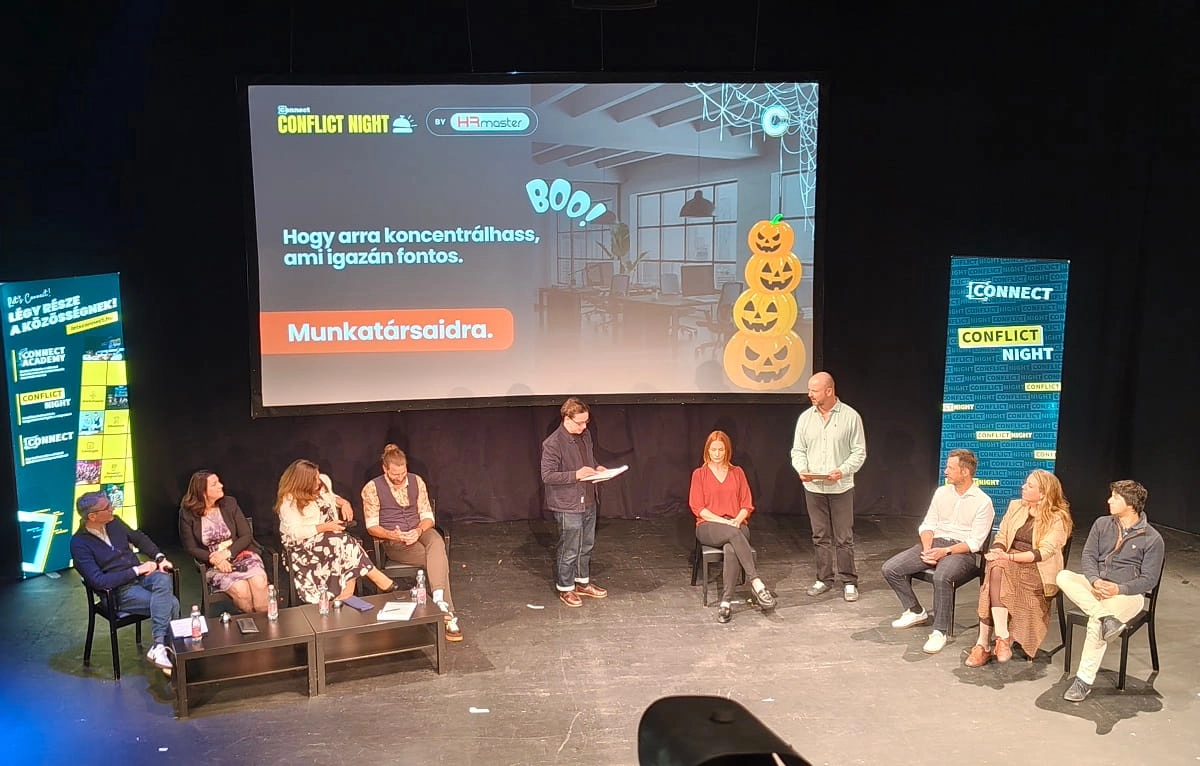 Conflict Night: rémálom HR-helyzetek a színpadon