
Közel negyedmillió adózónak kell majd kiegészítenie az adóbevallását
Március 15-től elérhetővé válnak a NAV által elkészített SZJA-bevallási tervezetek, amelyeket mintegy negyedmillió magánszemélynek kell majd kiegészítenie olyan jövedelmekkel és fizetési kötelezettségekkel, amelyek nem szerepelnek a NAV nyilvántartásában.
Bár a bevallási határidő május 20-a, sokaknak célszerű ennél jóval korábban lépniük – hívta fel a figyelmet a Moore Hungary. Az Ügyfélkapun regisztrált adózók az eszja.nav.gov.hu oldalon érhetik majd el az SZJA-tervezetet, az elektronikus megoldástól idegenkedő adózók pedig március 16-ig kérhetik a bevallástervezet postázását. Az SZJA-tervezet kiegészítését minden évben meg kell tennie az őstermelőknek, az áfát fizető magánszemélyeknek, és a nem kisadózó egyéni vállalkozóknak. Amennyiben az adóból a magánszemélynek visszajár, célszerű mielőbb felülvizsgálni a tervezetben foglaltakat, ugyanis az adóhatóság a tervezet módosításának benyújtását követő 30 napon belül teljesíti a kiutalást.
Idén különösen figyelniük kell azoknak a volt KATA-adóalanyoknak, akik tavaly a törtidőszakban tételes adózást választottak, de 2023-ra átalányadózást szeretnének választani. Ezt a választást az SZJA bevallásban tehetik meg, a nyilatkozat elmulasztása később nem pótolható. Ugyancsak az SZJA bevallásban kell rendelkezniük a 20 százalékos adóvisszatérítésről azoknak, akik tavaly önkéntes pénztárba, NYESZ számlára és/vagy nyugdíjbiztosításra fizettek be összeget.
Annak a 25 év alatti fiatalnak sem érdemes május 20-ig várnia, aki évközben több foglalkoztatótól kapott jövedelmet és óvatosságból kérte az SZJA-mentességi kedvezmény mellőzését. Ugyan az adóhatóság az Szja-törvény módosításának köszönhetően a bevallásban érvényesíti a kedvezményt, azonban annak összege csak akkor kerül kiutalásra, ha a magánszemély azt kéri az adóbevallásában. Ellenkező esetben a túlfizetés a magánszemély adófolyószámláján marad, és azt visszaigényelni a továbbiakban csak külön nyomtatvány kitöltésével lesz lehetséges.
Egyre jelentősebb azok tábora is, akik – részben az elmúlt évek technológiai lehetőségeinek kihasználása révén – külföldről származó osztalék- és tőkejövedelmekben részesülnek. Nekik több időt kell szánniuk az adóbevallás kiegészítésére. A szükséges dokumentáció összegyűjtése mellett kifizető hiányában nehézséget okozhat az egyes jövedelmek minősítése – másképpen adóznak a kamatok, az osztalékok, az árfolyamnyerségek, és más szabályok szerint adóznak az ellenőrzött tőkepiaci ügyletek is. A helytelen kategóriába sorolás hatással lehet a veszteség elhatárolására, vagy a szociális hozzájárulási adó kötelezettségre is, ezért fontos az idevonatkozó rendelkezések áttanulmányozása, sőt szükség esetén adótanácsadó bevonása.
„Az adóhatóság májusban jellemzően még nem rendelkezik kontrolladatokkal ezekről a külföldről származó jövedelmekről. Azonban az OECD tagországokból, valamint az EGT országokból érkező adatszolgáltatás feldolgozását követően, amikor a külföldi adóhatóságtól érkező információ és az adózó által bevallott jövedelmek között eltérés mutatkozik, akkor az adóhatóság úgynevezett támogató eljárást kezdeményez. Az eljárás valóban ügyfélbarát, mivel a közreműködő adózók többsége önellenőrzés keretében módosíthatja az adóbevallást. Ennek ellenére az adózók többsége minden bizonnyal szeretné ezt az eljárást elkerülni, ezért is fontos, hogy az adókötelezettség bevallása helyesen és időben történjen meg” – hívta fel a figyelmet Kocziha Andrea, a Moore Hungary adótanácsadó partnere.
A fentieken kívül nem szerepel a bevallási tervezetben például a magánszemély, vagy külföldi jogi személy részére történő ingatlan bérbeadásából származó jövedelem, önálló, vagy nem önálló tevékenységnek külföldi megbízó által átutalt ellenértéke, vagy például az önkéntes pénztár által jóváírt egyéb jövedelem összege sem, mert e tekintetben a pénztár nem minősül kifizetőnek.
Akkor is felülvizsgálatra szorul a bevallás, ha év közben a magánszemély nem érvényesítette a családi adókedvezményt, illetve más kedvezményt, vagy érvényesített ugyan kedvezményt, de annak összege változik.
A bevallás kétféleképpen módosítható 2023. május 20-ig: 1) a NAV által készített adóbevallási tervezet kiegészítésével, vagy 2) a 2022-re vonatkozó személyijövedelemadó-bevallás – 22SZJA-nyomtatvány – beküldésével. Ez utóbbira főleg akkor kerül sor, ha a magánszemély nem rendelkezik ügyfélkapuval, vagy rendelkezik ugyan, de többszöri próbálkozás ellenére sem tud belépni, mert a jelszót, sőt még a felhasználó nevét is elfelejtette.
- 2026.11.23Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Bónusz, cafeteria vagy ajándék? 3 lehetőség, hogy a legtöbbet hozd ki az év végi juttatásokból TIPP
- Több mint jó benyomás – a sikeres állásinterjú valódi titka TIPP
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
Állások
- Kőműves, homlokzati hőszigetelő
- Bútorasztalos/Konyhaszerelés
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- Gépészmérnök (2026. 11. 19)
- Gépkezelő (Tápiószele) (2026. 11. 19)
- Műszaki igazgató (2026. 11. 19)
- Gyártásközi ellenőr (2026. 11. 19)
Partnereink hírei
- Kerti gépek, melyek segítettek rendbe tenni a kertet az aszályos nyár után
- Ingyen nő az erdőszélen ez a gyógynövény, ennyi mindenre jó
- Hogyan termesszünk csipkebogyót? Elmondjuk
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

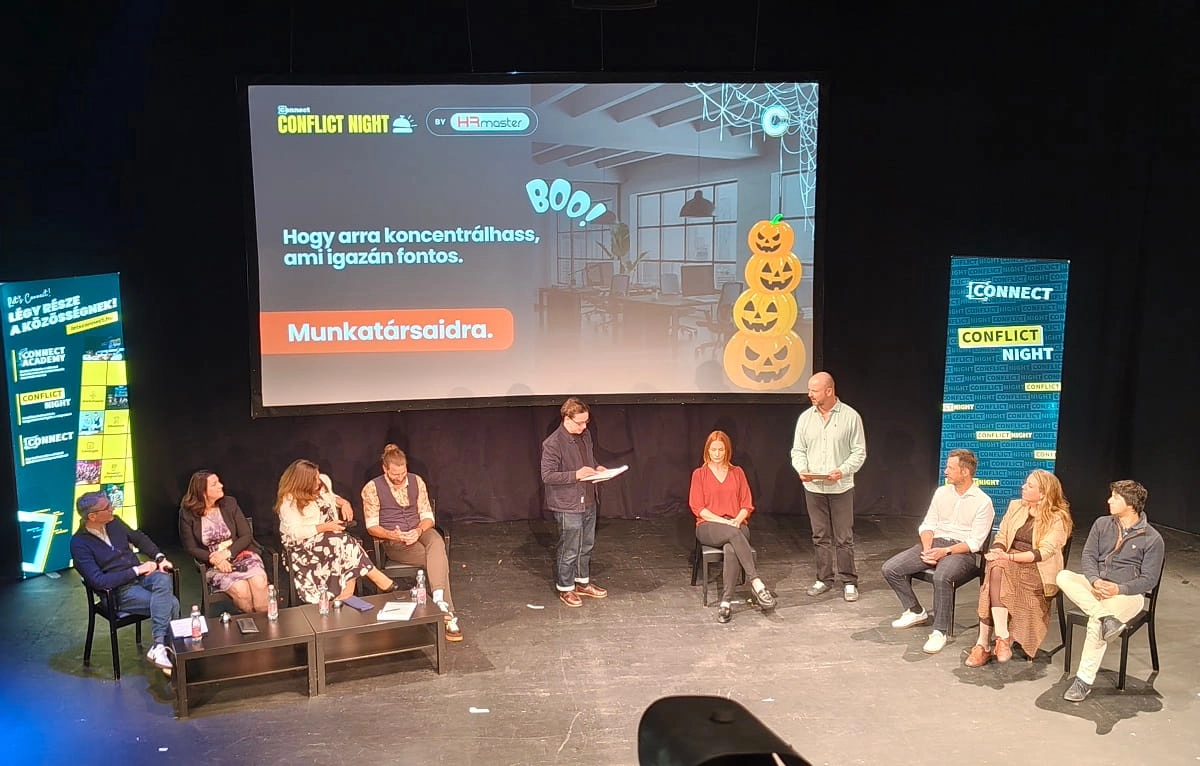 Conflict Night: rémálom HR-helyzetek a színpadon