
Célkeresztben a KATA
Miközben programozók, mérnökök és fodrászok tucatjai választják jelenleg is a katát Magyarországon, az adónem egyre inkább a támadások kereszttüzébe kerül. A NAV láthatóan egyre komolyabban vizsgálódik a katásokat foglalkoztató vállalkozások körében, mindeközben híresztelések kaptak szárnyra az adónem tervezett szigorításáról is. Van-e ok az ijedségre?
A kata nem véletlenül egy csábító adózási forma: az azt választók mindössze havi 50.000 Ft-os (magasabb összegű kata esetén 75.000 Ft-os) adófizetéssel szinte valamennyi adókötelezettségüket letudhatják, ráadásul úgy, hogy szinte semmilyen adminisztrációval nem kell bajlódniuk. Nem is meglepő, hogy rohamosan nő ezen adózási formát választók száma: míg annak bevezetésekor kb. 85.000 kisadózót tartottak számon, addig napjainkban már kb. 350.000-et.
Ezzel egyidőben azonban kinőttek a kata vadhajtásai is és egyre több munkahelyen vált tömegessé munkaviszony helyett a katás vállalkozóval való szerződéskötés. Nem lehet ezért csodálkozni, hogy az elmúlt fél évben „bekeményített” az adóhatóság: a NAV a katások körében módszeres jogkövetési vizsgálatokba kezdett, amelyek első megállapításai most kerülnek terítékre.
A kritikus láncszem
„A kata választásának van egy fontos feltétele. Amennyiben ugyanis a kisadózó évi 1.000.000 Ft-nál nagyobb bevételt realizál ugyanazon megrendelőjétől, úgy bizonyítania kell, hogy a foglalkoztatása kapcsán a törvényben listázott, az önálló munkavégzésre utaló körülmények közül legalább kettő megvalósul. Ha ezt nem teszi, akkor a foglalkoztatását munkaviszonnyá minősíthetik. Márpedig ezen körülmények jelentős része nehezen megfogható és nehezen bizonyítható.” - magyarázza Dr. Barta Péter, a Jalsovszky Ügyvédi Iroda ügyvéde. „Így hogyan dönthető el egyértelműen, hogy a megrendelő utasíthatta-e a kisadózót, vagy akár az, hogy a tevékenység végzésének a rendjét a kisadózó határozhatta-e meg? Szintén gyakorlati problémákat okoz annak bizonyítása, hogy a tevékenységéhez szükséges eszközöket és anyagokat a kisadózó maga biztosította-e, vagy hogy igénybe vehetett-e helyettesítőt a munka teljesítése során.”
Nem feltétlenül dőlhetnek hátra továbbá azok sem, akik a fenti körülmények közül legalább kettőnek a meglétét viszonylag jó biztonsággal ki tudják pipálni. Az adóhatóságnak ugyanis az általános átminősítési szabályok alapján is joga van ahhoz, hogy egy jogviszonyt annak valós tartalma alapján, az összes körülményt figyelembe véve minősítsen. Kérdéses természetesen, hogy ezt a jogát a kata nagyon speciális szabályai mellett is tudja-e alkalmazni.
Mi forog kockán?
Fontos látni, hogy egy munkaviszonnyá való átminősítés nem csupán a kisadózóra, hanem a foglalkoztatójára is komoly kihatással jár. Egy átminősítés esetén ugyanis az adóhatóság a foglalkoztatónál szociális hozzájárulási adóhiányt és szakképzési hozzájárulási hiányt állapíthat meg az erre kivetett adóbírsággal, késedelmi pótlékkal és mulasztási bírsággal együtt. Ráadásul a foglalkoztatót sújthatja a személyi jövedelemadó és a munkavállalói járulékok után felszámítandó adóbírsággal is. Arról nem is beszélve, hogy amennyiben a katás vállalkozó áfásan számlázott be a megrendelőnek, úgy a megrendelő az áfalevonási jogot is elbukhatja.
Van-e élet a KATA után?
Ha úgy érezzük, hogy a KATA kockázatos, mit válasszunk helyette? „Talán kicsit ódivatúnak tűnő megoldás, de ma már egyre több ösztönző segíti elő a munkaviszonyban történő foglalkoztatást. Így a folyamatos járulékcsökkentésen túlmenően a nyugdíjasok, kismamák és a pályakezdők adó-, illetőleg tb-kedvezményei, valamint a családi adó- és járulékkedvezmény sokszor komolyan enyhítik a munkaviszonyban történő foglalkozás terheit.” - hívja fel a figyelmet az ügyvéd.
Érdemes továbbá a vállalkozásnak számítást végeznie, hogy a társasági adó és szociális hozzájárulási adó kettőssel, vagy a KIVÁ-val jár-e jobban. Nagyobb foglalkoztatási költséggel működő vállalkozásoknál a KIVA sokkal kedvezőbb alternatívát jelenthet, arról nem is beszélve, hogy a KIVA választása a helyi iparűzési adóban is adómegtakarítást okoz. Az iparágtól és a foglalkoztatottak tevékenységétől függően felmerül tovább az EKHO-ra való áttérés lehetősége is, amennyiben az a munkaviszonytól jól elhatárolható.
Végül megfontolandó a munkavállalóknak vagy egy részüknek a tulajdonosi körbe való beemelése és (részlegesen) osztalék útján való javadalmazása is. Ilyenre ad lehetőséget a munkavállalói résztulajdonos program, illetve a dolgozói részvényjuttatás. Ilyenkor nem kell attól sem tartani, hogy tulajdonosi pozíciójuknál fogva a munkavállalók beleszólhatnak az üzleti döntésekbe: ez a lehetőség mindkét részesedésjuttatási forma esetén kizárható.
Nyitókép: Image by Rudy and Peter Skitterians from Pixabay
Ezzel egyidőben azonban kinőttek a kata vadhajtásai is és egyre több munkahelyen vált tömegessé munkaviszony helyett a katás vállalkozóval való szerződéskötés. Nem lehet ezért csodálkozni, hogy az elmúlt fél évben „bekeményített” az adóhatóság: a NAV a katások körében módszeres jogkövetési vizsgálatokba kezdett, amelyek első megállapításai most kerülnek terítékre.
A kritikus láncszem
„A kata választásának van egy fontos feltétele. Amennyiben ugyanis a kisadózó évi 1.000.000 Ft-nál nagyobb bevételt realizál ugyanazon megrendelőjétől, úgy bizonyítania kell, hogy a foglalkoztatása kapcsán a törvényben listázott, az önálló munkavégzésre utaló körülmények közül legalább kettő megvalósul. Ha ezt nem teszi, akkor a foglalkoztatását munkaviszonnyá minősíthetik. Márpedig ezen körülmények jelentős része nehezen megfogható és nehezen bizonyítható.” - magyarázza Dr. Barta Péter, a Jalsovszky Ügyvédi Iroda ügyvéde. „Így hogyan dönthető el egyértelműen, hogy a megrendelő utasíthatta-e a kisadózót, vagy akár az, hogy a tevékenység végzésének a rendjét a kisadózó határozhatta-e meg? Szintén gyakorlati problémákat okoz annak bizonyítása, hogy a tevékenységéhez szükséges eszközöket és anyagokat a kisadózó maga biztosította-e, vagy hogy igénybe vehetett-e helyettesítőt a munka teljesítése során.”
Nem feltétlenül dőlhetnek hátra továbbá azok sem, akik a fenti körülmények közül legalább kettőnek a meglétét viszonylag jó biztonsággal ki tudják pipálni. Az adóhatóságnak ugyanis az általános átminősítési szabályok alapján is joga van ahhoz, hogy egy jogviszonyt annak valós tartalma alapján, az összes körülményt figyelembe véve minősítsen. Kérdéses természetesen, hogy ezt a jogát a kata nagyon speciális szabályai mellett is tudja-e alkalmazni.
Mi forog kockán?
Fontos látni, hogy egy munkaviszonnyá való átminősítés nem csupán a kisadózóra, hanem a foglalkoztatójára is komoly kihatással jár. Egy átminősítés esetén ugyanis az adóhatóság a foglalkoztatónál szociális hozzájárulási adóhiányt és szakképzési hozzájárulási hiányt állapíthat meg az erre kivetett adóbírsággal, késedelmi pótlékkal és mulasztási bírsággal együtt. Ráadásul a foglalkoztatót sújthatja a személyi jövedelemadó és a munkavállalói járulékok után felszámítandó adóbírsággal is. Arról nem is beszélve, hogy amennyiben a katás vállalkozó áfásan számlázott be a megrendelőnek, úgy a megrendelő az áfalevonási jogot is elbukhatja.
Van-e élet a KATA után?
Ha úgy érezzük, hogy a KATA kockázatos, mit válasszunk helyette? „Talán kicsit ódivatúnak tűnő megoldás, de ma már egyre több ösztönző segíti elő a munkaviszonyban történő foglalkoztatást. Így a folyamatos járulékcsökkentésen túlmenően a nyugdíjasok, kismamák és a pályakezdők adó-, illetőleg tb-kedvezményei, valamint a családi adó- és járulékkedvezmény sokszor komolyan enyhítik a munkaviszonyban történő foglalkozás terheit.” - hívja fel a figyelmet az ügyvéd.
Érdemes továbbá a vállalkozásnak számítást végeznie, hogy a társasági adó és szociális hozzájárulási adó kettőssel, vagy a KIVÁ-val jár-e jobban. Nagyobb foglalkoztatási költséggel működő vállalkozásoknál a KIVA sokkal kedvezőbb alternatívát jelenthet, arról nem is beszélve, hogy a KIVA választása a helyi iparűzési adóban is adómegtakarítást okoz. Az iparágtól és a foglalkoztatottak tevékenységétől függően felmerül tovább az EKHO-ra való áttérés lehetősége is, amennyiben az a munkaviszonytól jól elhatárolható.
Végül megfontolandó a munkavállalóknak vagy egy részüknek a tulajdonosi körbe való beemelése és (részlegesen) osztalék útján való javadalmazása is. Ilyenre ad lehetőséget a munkavállalói résztulajdonos program, illetve a dolgozói részvényjuttatás. Ilyenkor nem kell attól sem tartani, hogy tulajdonosi pozíciójuknál fogva a munkavállalók beleszólhatnak az üzleti döntésekbe: ez a lehetőség mindkét részesedésjuttatási forma esetén kizárható.
Nyitókép: Image by Rudy and Peter Skitterians from Pixabay
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
- A diákmunkások lehetnek a karácsonyi szezon szuper hősei TIPP
- Nem elég a jó fizetés és a babzsák: így lehet boldoggá tenni a munkavállalókat TIPP
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Kőműves, homlokzati hőszigetelő
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Bútorasztalos/Konyhaszerelés
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- Takarító (2026. 11. 14)
- Cukrász (2026. 11. 15)
- Termelési asszisztens (2026. 11. 15)
- Senior Vevői Minőségügyi Mérnök (2026. 11. 15)
Partnereink hírei
- Mire kell figyelni a novemberi esővíz gyűjtésénél?
- Novemberben is meg lehet metszeni a levendulát?
- A 4 legszebb karácsonyi szobanövény
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

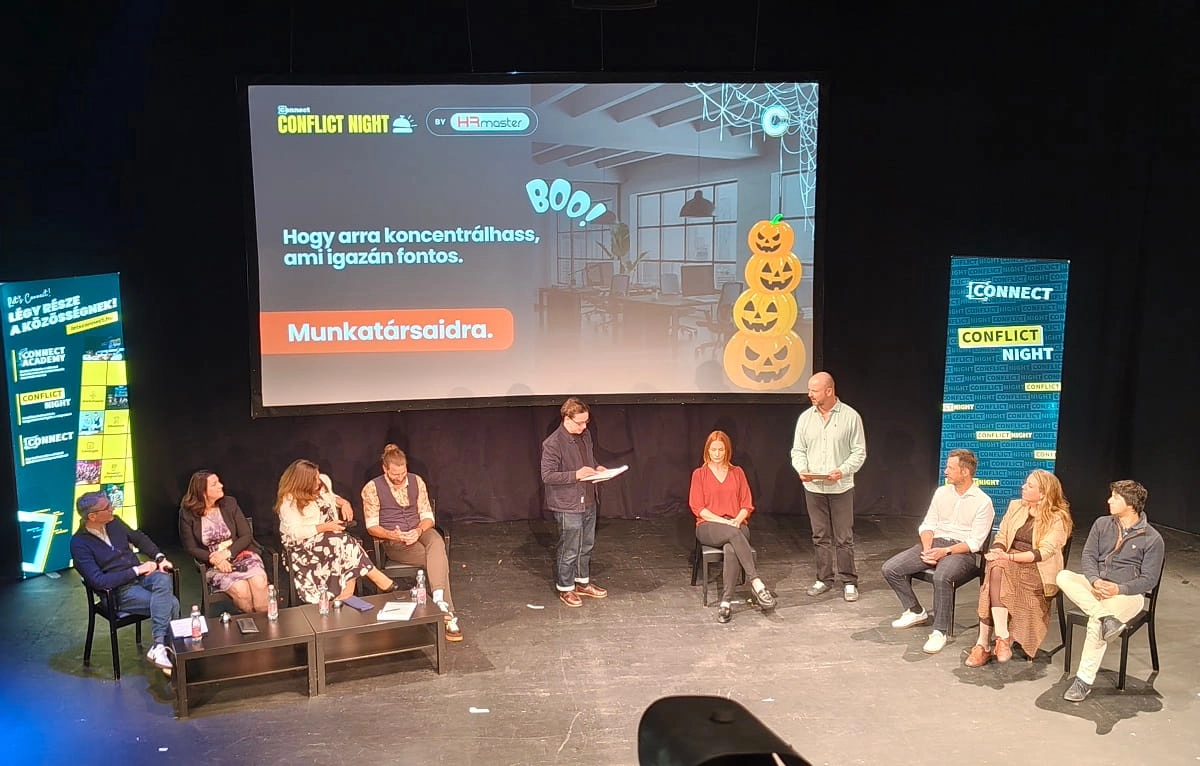 Conflict Night: rémálom HR-helyzetek a színpadon