
Lehet-e adómentes a borravaló?
Ha a pincér közvetlenül kap borravalót a vendégtől és az az övé, vagyis elteszi, akkor nem kell az összeg után személyi jövedelemadót fizetnie, minden más esetben igen - írja az adó/online.
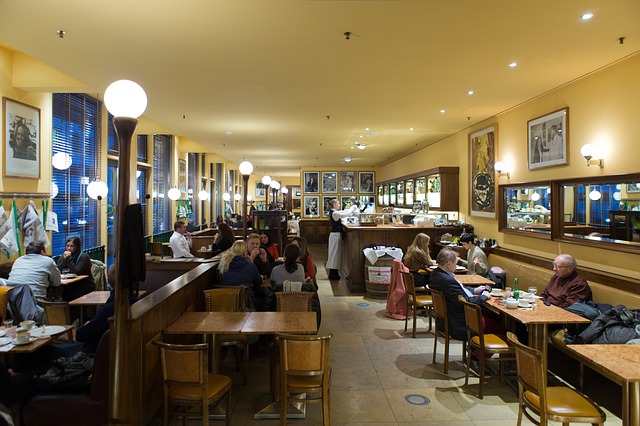
Ha a munkaadó összegyűjti a borravalót és újraosztja a dolgozók között, abban az esetben adóköteles bevételnek számít, és sok más esetben is.
Nagyon fontos megkülönböztetni a borravalót a szervízdíjtól. Az oldal összefoglalta a borravaló jellemzőit:
A személyi jövedelemadóról szóló 1995. évi CXVII. törvény 1. számú melléklete rendelkezik a magánszemély adómentes bevételeiről. A 4. pontjában felsorolják az egyes tevékenységekhez kapcsolódóan adómentes jövedelmeket. Ezen belül szerepel a 4.21. pontban, hogy adómentes a vendéglátó üzlet felszolgálójaként a fogyasztótól közvetlenül kapott borravaló. Így tehát ha a pincér közvetlenül kap borravalót a vendégtől és az az övé, vagyis elteszi, akkor nem kell az összeg után személyi jövedelemadót fizetnie.
A személyi jövedelemadóról szóló törvény 1. számú mellékletének 7. pontja sorolja fel azokat a jövedelmeket, melyek „egyéb indokkal” adómentesek. A 7.2. pont szerint a magánszemély részére más magánszemély által ingyenesen vagy kedvezményesen juttatott (fizetett) vagyoni érték adómentes. De ez nem alkalmazható, ha a juttatás (a fizetés) a magánszemély vagy más által teljesített termékértékesítésre (vagyoni érték átengedésére), szolgáltatásnyújtásra tekintettel vagy azzal összefüggésben történik (így különösen nem adómentes a magánszemély által, hálapénz címén megszerzett vagyoni érték).
Mivel a borravalót szolgáltatásnyújtásra tekintettel adják, ezért a fent idézett adómentesség nem alkalmazható ha
A borravaló kezeléséről a foglalkoztatónak a foglalkoztatottakkal előzetesen meg kell állapodnia. Alapvetően három lehetőség adott, és mindhárom szabályos (ám csak az első eset adómentes):
Fotó Pixabay
adó/online
Nagyon fontos megkülönböztetni a borravalót a szervízdíjtól. Az oldal összefoglalta a borravaló jellemzőit:
- nem vonatkozik rá rendelet, így nem lehet „bevezetni”, önkéntes alapon adható,
- a fogyasztó és az őt kiszolgáló személy közötti közvetlen kapcsolatból következhet,
- több szakmában is létezik, nem csak a vendélátásban,
- az összege nem szerepel a nyugtán vagy a számlán,
- nem része a cég bevételének,
- a vendég az elégedettségét fejezi ki vele, bár manapság szinte elvárják a felszolgálók.
A személyi jövedelemadóról szóló 1995. évi CXVII. törvény 1. számú melléklete rendelkezik a magánszemély adómentes bevételeiről. A 4. pontjában felsorolják az egyes tevékenységekhez kapcsolódóan adómentes jövedelmeket. Ezen belül szerepel a 4.21. pontban, hogy adómentes a vendéglátó üzlet felszolgálójaként a fogyasztótól közvetlenül kapott borravaló. Így tehát ha a pincér közvetlenül kap borravalót a vendégtől és az az övé, vagyis elteszi, akkor nem kell az összeg után személyi jövedelemadót fizetnie.
A személyi jövedelemadóról szóló törvény 1. számú mellékletének 7. pontja sorolja fel azokat a jövedelmeket, melyek „egyéb indokkal” adómentesek. A 7.2. pont szerint a magánszemély részére más magánszemély által ingyenesen vagy kedvezményesen juttatott (fizetett) vagyoni érték adómentes. De ez nem alkalmazható, ha a juttatás (a fizetés) a magánszemély vagy más által teljesített termékértékesítésre (vagyoni érték átengedésére), szolgáltatásnyújtásra tekintettel vagy azzal összefüggésben történik (így különösen nem adómentes a magánszemély által, hálapénz címén megszerzett vagyoni érték).
Mivel a borravalót szolgáltatásnyújtásra tekintettel adják, ezért a fent idézett adómentesség nem alkalmazható ha
- a borravaló a szolgáltató pénztárába kerül (például bankkártyás fizetéskor). Az már a cég bevételének minősül, akkor is, ha az alkalmazottak járandóságát ebből egészíti ki a munkáltató, azután már adó- és járulékköteles.
- megbízási szerződéssel foglalkoztatott dolgozó esetén a borravaló a magánszemély önálló tevékenységből származó bevétele, melynek 90 százaléka után kell 15 százalék szja-t és 22 százalék ehót fizetni.
- egyéni vállalkozó kapja a borravalót, akkor azt az egyéni vállalkozó bevételeként kell számbavenni.
- a munkaadó begyűjti mindenkitől a borravalót és utána újraosztják annak érdekében, hogy a szakács, a pultos és a kézilány is többletjövedelemhez jusson belőle, akkor a borravalót munkabérként kell kezelni.
A borravaló kezeléséről a foglalkoztatónak a foglalkoztatottakkal előzetesen meg kell állapodnia. Alapvetően három lehetőség adott, és mindhárom szabályos (ám csak az első eset adómentes):
- A felszolgálók azonnal elteszik az általuk kapott borravalót.
- Elkülönítve - például egy borravalós dobozkában - gyűjtik, és később kerül szétosztásra egy előre megállapodott rendszer szerint.
- Vagy bekerül az online pénztárgép kasszájába. Ehhez feltétlenül szükséges a pénztárbizonylat kiállítása! (Tanulmányozzák a 48/2013. (XI. 15.) NGM rendelet 4. számú melléklet 6.5. Pénzmozgás bizonylat, sorszám: 6., befizetés ok: 07 - borravaló!) Ezzel egyenértékű az az eset, amikor a vendég a bankkártyájáról ad borravalót.
Fotó Pixabay
adó/online
- 2026.11.17Munkajog képzés HR-eseknek Munkajog képzés HR-eseknek érthetően. 2 napos intenzív, átfogó kurzus a Munka törvénykönyvéről.
 Részletek
 Jegyek
- 2026.11.20Vida Ági a Kapcsolódás Napján Milyen mintákat hozunk gyerekkorunkból, és hogyan jelennek meg a felnőtt kapcsolatainkban? Vida Ági „Hogyan hatnak a gyermekkori kötődési mintáink a felnőttkori kapcsolatainkra?” című előadásával vár a Kapcsolódás Napja 2026. november 20-án, Budapesten, a SUGÁR Moziban. Részletek Jegyek
Heti ajánló
- 71% nem elégedett: hol vész el a juttatások értéke? TIPP
- Karácsonyi pénz okosan: így adhat többet a munkáltató ugyanakkora keretből TIPP
- A modern HR eszköztára cikksorozat 2. rész - Mit tanulhatnak a HR vezetők egy sikeres munkaidő digitalizációs projektből? TIPP
- Különböző generációk, ugyanaz az ajándék – működhet ez karácsonykor? TIPP
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- karbantartó
- Kőműves, homlokzati hőszigetelő
- Store disztribúció CE driver (2026. 06. 03)
- Szállító(Pékség) | Budafoki Út (2026. 10. 21)
- Ingatlan értékesítő (2026. 10. 22)
- Raktáros-Nagykanizsa (2026. 10. 22)
- Beugrós fröccsöntő gépbeállító -Szigetszentmiklós (2026. 10. 22)
- Fröccsöntő gépbeállító - Újhartyán (UHIII092701) (2026. 10. 22)
Partnereink hírei
- Ősszel vagy tavasszal kell metszeni a rózsát? Elmondjuk
- Ősszel vagy tavasszal kell metszeni a fügét? Elmondjuk
- Kertátalakítás aszályos nyár után: mutatjuk, milyen volt és milyen lett
HR Blog oldalak
-
Juventus Language Group
Így alakítja át a mesterséges intelligencia a vállalati tanulást
A mesterséges intelligencia alapjaiban alakítja át a vállalati tanulást, a munka és a tanulás határai egyre inkább...
-
Munkajog
Mikor kötelező a munkaszerződés módosítása?
A munkaszerződés közös megegyezéssel módosítható. Azonban a munkaviszony sajátosságaiból eredően vannak olyan esetek,...
-
JobAngel
Lehet-e AI-jal önéletrajzot írni, és ha igen, akkor miért nem?
Egy AI-jal írt önéletrajz úgy látszik tökéletesnek, hogy észre sem veszed a hibáit. Majd a munkáltató észreveszi, és...

 Sikeresnek látszol, de mégsem érzed magad a helyeden? Vajon megszelídíthető a siker?