
Két év börtönnel járhat a táppénzcsalás és a rokkantsággal való visszaélés
Két új tényállással, a költségvetési csalással és a társadalombiztosítási, szociális vagy más jóléti juttatással való visszaéléssel egészítette ki a büntető törvénykönyvet (Btk.) kedden az Országgyűlés. Eszerint a táppénzcsalások, rokkantsági nyugdíjjal összefüggő visszaélések két évig terjedő szabadságvesztéssel büntetendők.

A módosítás alapján két évig terjedő szabadságvesztéssel büntetendő, aki társadalombiztosítási ellátás, illetve az államháztartás alrendszereiből jogszabály alapján nyújtható pénzbeli vagy természetbeni juttatás megszerzése vagy megtartása céljából mást tévedésbe ejt, tévedésben tart vagy a valós tényt elhallgatja és ezzel kárt okoz. Korlátlanul enyhíthető annak a büntetése, aki a kárt a vádirat benyújtásáig megtéríti.
Az indoklás szerint ezzel a társadalombiztosítás és a szociális ellátások rendszerének kijátszásától óvná a kormány a büdzsét, lehetővé téve a szankcionálást akkor is, ha az okozott vagyoni kár nem éri el a költségvetési csalás megállapításához szükséges bűncselekményi értékhatárt. Így a húszezer forintnál nagyobb kárt okozó bűncselekményeket - például a táppénzcsalást, a rokkantsági nyugdíjjal összefüggő visszaéléseket - büntetnék, a felső határ pedig kétszázezer forint lenne. Efölött már a költségvetési csalás állapítandó meg.
Költségvetési csalást az követ el a törvénymódosítás szerint, aki a költségvetésbe történő befizetési kötelezettség vagy a büdzséből származó pénzeszközök vonatkozásában a valós tényt elhallgatja, mást tévedésbe ejt, illetve tévedésbe tart; aki költségvetési befizetéssel kapcsolatos kedvezményt jogtalanul vesz igénybe, valamint költségvetésből származó pénzeszközt a jóváhagyott céltól eltérően használ fel. Ezt két évig terjedő szabadságvesztéssel büntetné a kormány.
Három évig terjedő büntetés járna, ha a csalás nagyobb vagyoni hátrányt okoz, illetve ha bűnszövetségben vagy üzletszerűen követik el. Jelentős vagyoni hátrány esetén alapesetben öt évig, különösen nagy vagyoni hátrány esetén kettőtől nyolc évig terjedhet a szabadságvesztés időtartama, különösen jelentős kár esetében pedig öttől tíz évig.
A költségvetési csalás tényállása összevonná az adócsalás, a visszaélés jövedékkel, a csempészet és az áfacsalás bűncselekményét, kiadási oldalon pedig a jogosulatlan gazdasági előny megszerzése és az Európai Közösségek pénzügyi érdekeinek megsértése tartozna ebbe a körbe.
Az igazságügyi miniszter indoklásában rámutatott: kormányzati akarat mutatkozik a táppénzcsalások, a rokkantsági nyugdíjjal összefüggésben elkövetett csalások és az áfacsalások elleni hatékony fellépésre. A költségvetési csalás kodifikálásának célja pedig az, hogy a Btk. rendelkezéseit következetesebbé és használhatóbbá tegyék - írta Navracsics Tibor.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Bútorasztalos/Konyhaszerelés
- Kőműves, homlokzati hőszigetelő
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Festő / Homokfúvó (2026. 11. 04)
- BOLTI ELADÓ, PÉNZTÁROS (2026. 11. 06)
- Pultos (2026. 11. 07)
- 11.14. Hostess diákmunka könyvvásáron (2026. 11. 07)
- Villamos karbantartó - Veszprém (2026. 11. 07)
- Resident Security Systems Engineer (2026. 11. 07)
Partnereink hírei
- Kerti madáretetés: mit tegyél a madáretetőbe?
- Leander teleltetése a szabadban
- Fagyérzékeny növények teleltetésénél mire kell figyelni?
HR Blog oldalak
-
JobAngel
A hűség nem érzés, hanem döntés
Miért marad valaki egy munkahelyen? Mert szereti a céget? Büszke a közös eredményekre? Hisz a vállalati értékekben? Vagy...
-
Jobsgarden-megvan a helyed!
Z generációs kódfejtés vezetőknek: Miért nem működnek a régi motivációs eszközök az új belépőknél?
A biztos munkahely, az évről évre növekvő fizetés és a fokozatos előrelépés sokáig a kiszámítható karrier alapját...
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.

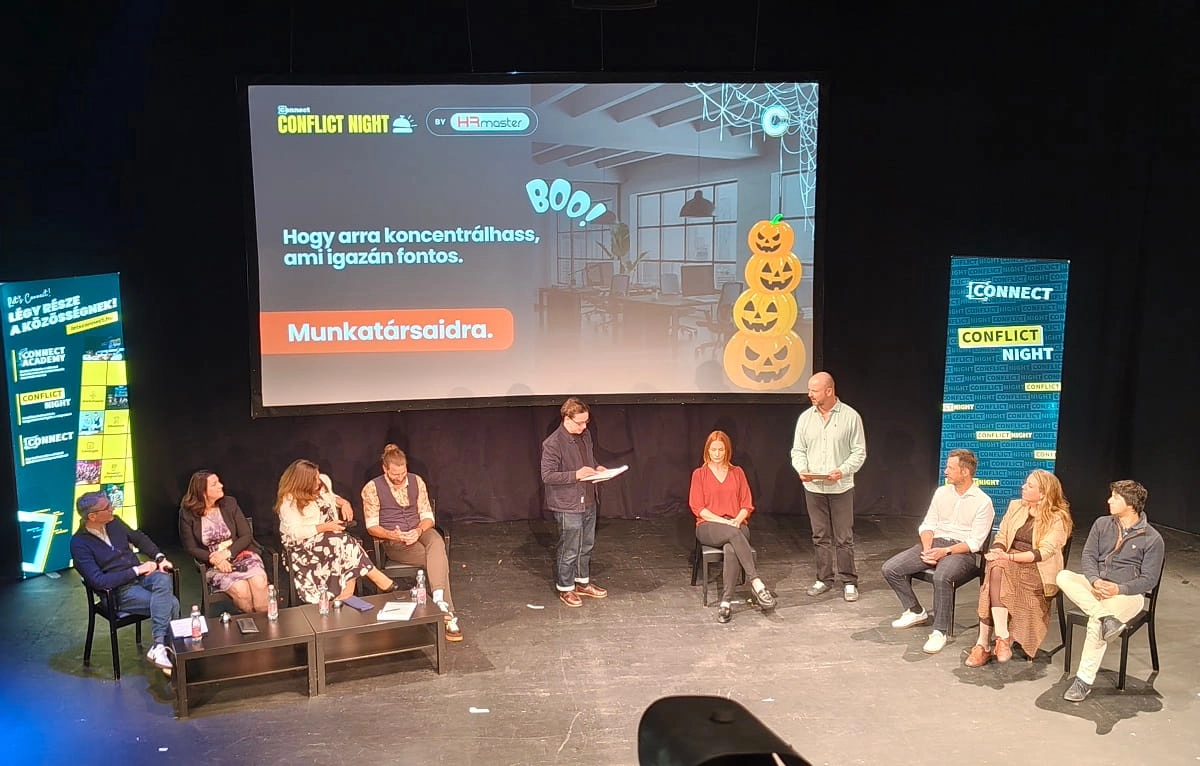 Conflict Night: rémálom HR-helyzetek a színpadon