

A cégek 30 százaléka köt balesetbiztosítást
Az élet sok területén bebiztosítja magát az ember: van biztosítása (akár többféle) az autóra, a lakásra, egyeseknek van élet- és balesetbiztosítása, ha utazásra kerül sor, a legtöbben a tetemes kórházi számlától és a poggyász eltűnésétől való félelmükben utasbiztosítást is kötnek. De vajon mi a helyzet a munkáltatóval, ő köt-e megfelelő biztosítást a munkavállalói számára?

Valószínűleg a nagyobb cégek gondolnak erre, de a kisebbeknél fel sem merül, hogy baj lehet - pont náluk? Többek között erről is szó volt a hét elején megrendezett Cafeteria Trendek 2013. elnevezésű konferencián.
Amikor külföldre szólít a munka akár csak egy konferencia vagy gyárlátogatás erejéig, akkor nem árt feltenni az utazást intéző kollégának a kérdést: kötöttél nekem megfelelő biztosítást? Nem kell megelégedni az igenlő válasszal, jobb azt saját szemmel látni. Ugyanis a sima utasbiztosítás (melyet a legtöbb cég köt külföldi munkavégzés esetén) éppen munkabalesetre, például a gyárban a kolléga fejére eső szerszám esetére nem terjed ki. A külföldi kiküldetésre nem sima utasbiztosítást, hanem üzleti utasbiztosítást illenék kötni. És ez csak egy a sok példa közül. Ugyanis ha egy cég például atomerőművek tisztításával foglalkozik, akkor erre egészen speciális (de létező) biztosítást kell kötni - könnyen belátható, hogy az utasbiztosítás miért nem jelent fedezetet egy ilyen munkavégzés esetén.
Amikor egy cég biztosításokat kíván kötni, akkor figyelembe kell venni, hogy kinél mi jelent kockázatot. A menedzser, a szellemi munkát végző beosztott és a fizikai munkás más-más kockázatot rejt. A fizikai munkás esetére gondolnak a legtöbben, hiszen ezekről hallani a legtöbbet: építkezéseknél, gyártósorokon sok baleset történik, melyek akár végzetesek is lehetnek. A szellemi munkát végző alkalmazottnak a közlekedés jelent nagy rizikófaktort, míg a vezető számára betegség esetén a táppénzből való megélhetésre kell biztosítást kötni. Merthogy ez utóbbira is lehet: ha a vezető beteg lesz, maximum napi 5000 forint körüli táppénzt kap - könnyű belátni, hogy a több százezres, milliós fizetés után ebből nehéz megélni. Lehet kötni erre is biztosítást: a vezető beosztású személy megbetegszik, a biztosító kiegészíti a táppénzét.
Ez utóbbi egyébként jó érv akkor, amikor a biztosításokat intéző munkavállaló a vezető elé áll: hiszen nyilván egy magas beosztású ember sem szeretne a táppénzből megélni. Ezért az ezzel foglalkozó kollégának nagy a felelőssége, hogy megtaláljon minden olyan biztosítási formát, melyre csak az adott cégnek szüksége lehet.
Ma már alkuszcégek foglalkoznak azzal, hogy ezt a feladatot levegyék a nem hozzáértők válláról - ők felmérik a cég foglalkozási területét és megmondják, mire is kellene biztosítást kötni.
De ha úgyis van balesetbiztosítása a munkavállalónak, akkor minek kössön rá a cég is?
Jó kérdés. Több okból: egyrészt ezzel csökkenteni lehet a dolgozó saját felelősségét, másrészt a munkavállaló érzi maga felett a védőhálót, a gondoskodást, és ez növeli a lojalitását a cég felé. Felmérések szerint a cégek 30 százaléka rendelkezik jelenleg balesetbiztosítással - ez rettentő alacsony arány. Úgy tűnik, hogy a cégvezetők nem mérték még fel, mennyire fontos lenne az alkalmazottakat (és a vezetőket) ezen a módon óvni. A munkahelyi baleset ugyanis a bíróságon nagyon sokan kerülhet.
Amikor külföldre szólít a munka akár csak egy konferencia vagy gyárlátogatás erejéig, akkor nem árt feltenni az utazást intéző kollégának a kérdést: kötöttél nekem megfelelő biztosítást? Nem kell megelégedni az igenlő válasszal, jobb azt saját szemmel látni. Ugyanis a sima utasbiztosítás (melyet a legtöbb cég köt külföldi munkavégzés esetén) éppen munkabalesetre, például a gyárban a kolléga fejére eső szerszám esetére nem terjed ki. A külföldi kiküldetésre nem sima utasbiztosítást, hanem üzleti utasbiztosítást illenék kötni. És ez csak egy a sok példa közül. Ugyanis ha egy cég például atomerőművek tisztításával foglalkozik, akkor erre egészen speciális (de létező) biztosítást kell kötni - könnyen belátható, hogy az utasbiztosítás miért nem jelent fedezetet egy ilyen munkavégzés esetén.
Amikor egy cég biztosításokat kíván kötni, akkor figyelembe kell venni, hogy kinél mi jelent kockázatot. A menedzser, a szellemi munkát végző beosztott és a fizikai munkás más-más kockázatot rejt. A fizikai munkás esetére gondolnak a legtöbben, hiszen ezekről hallani a legtöbbet: építkezéseknél, gyártósorokon sok baleset történik, melyek akár végzetesek is lehetnek. A szellemi munkát végző alkalmazottnak a közlekedés jelent nagy rizikófaktort, míg a vezető számára betegség esetén a táppénzből való megélhetésre kell biztosítást kötni. Merthogy ez utóbbira is lehet: ha a vezető beteg lesz, maximum napi 5000 forint körüli táppénzt kap - könnyű belátni, hogy a több százezres, milliós fizetés után ebből nehéz megélni. Lehet kötni erre is biztosítást: a vezető beosztású személy megbetegszik, a biztosító kiegészíti a táppénzét.
Ez utóbbi egyébként jó érv akkor, amikor a biztosításokat intéző munkavállaló a vezető elé áll: hiszen nyilván egy magas beosztású ember sem szeretne a táppénzből megélni. Ezért az ezzel foglalkozó kollégának nagy a felelőssége, hogy megtaláljon minden olyan biztosítási formát, melyre csak az adott cégnek szüksége lehet.
Ma már alkuszcégek foglalkoznak azzal, hogy ezt a feladatot levegyék a nem hozzáértők válláról - ők felmérik a cég foglalkozási területét és megmondják, mire is kellene biztosítást kötni.
De ha úgyis van balesetbiztosítása a munkavállalónak, akkor minek kössön rá a cég is?
Jó kérdés. Több okból: egyrészt ezzel csökkenteni lehet a dolgozó saját felelősségét, másrészt a munkavállaló érzi maga felett a védőhálót, a gondoskodást, és ez növeli a lojalitását a cég felé. Felmérések szerint a cégek 30 százaléka rendelkezik jelenleg balesetbiztosítással - ez rettentő alacsony arány. Úgy tűnik, hogy a cégvezetők nem mérték még fel, mennyire fontos lenne az alkalmazottakat (és a vezetőket) ezen a módon óvni. A munkahelyi baleset ugyanis a bíróságon nagyon sokan kerülhet.
- 2026.11.23Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Bónusz, cafeteria vagy ajándék? 3 lehetőség, hogy a legtöbbet hozd ki az év végi juttatásokból TIPP
- Több mint jó benyomás – a sikeres állásinterjú valódi titka TIPP
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
Állások
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Minőségbiztosítási munkatárs/Minőségellenőr
- Bútorasztalos/Konyhaszerelés
- Kőműves, homlokzati hőszigetelő
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- gépkezelő (2026. 11. 20)
- Gépkezelő operátor (pék) (2026. 11. 22)
- Szerszámkarbantartó (2026. 11. 22)
- Gépkezelő operátor (pék) (2026. 11. 22)
Partnereink hírei
- Egyszerű adventi koszorúk olcsó, filléres alapanyagokból
- Leander teleltetése kint - mi okozhat gondot?
- Balkonnövények teleltetése: erre figyelj, mert sokan elfelejtik!
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

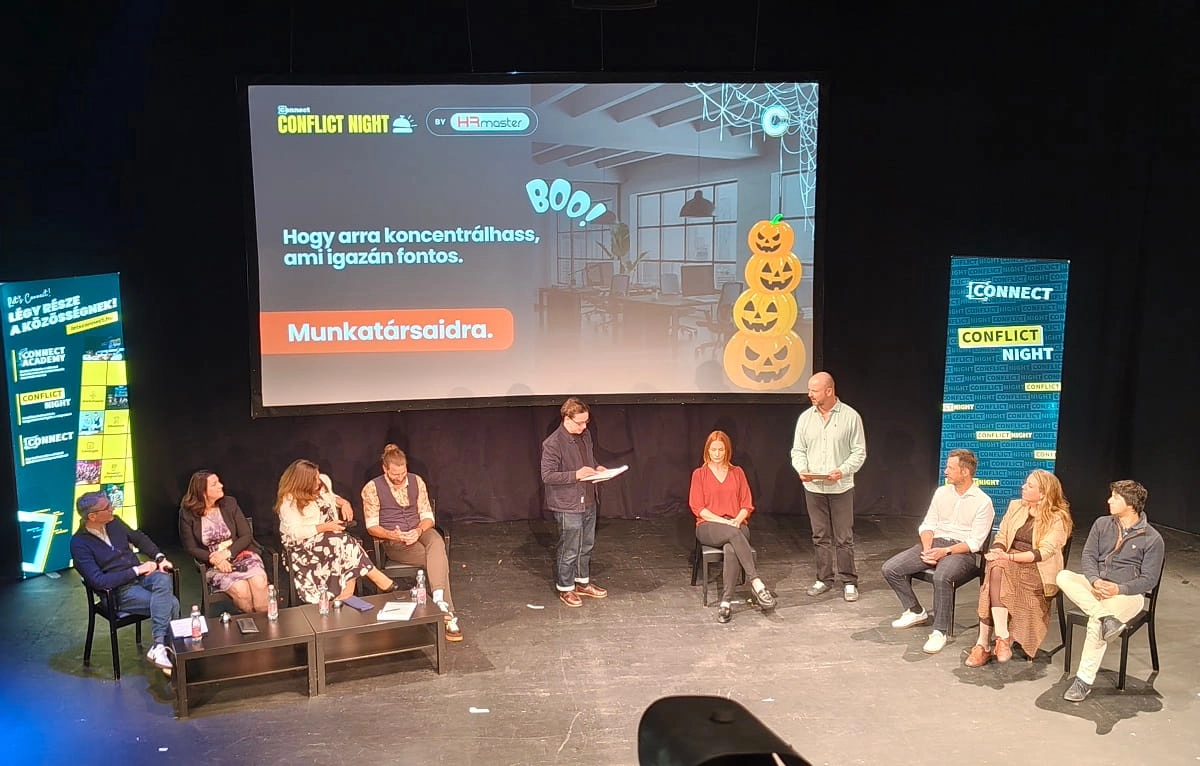 Conflict Night: rémálom HR-helyzetek a színpadon