
Ezekre a bérszámfejtéssel kapcsolatos adó- és jogszabályváltozásokra kell figyelni 2023-ban!
Minimálbéremelkedés, családtámogatások, 30 év alatti édesanyák adómentessége. Számos változást hozott az adó- és jogszabályokban 2023, melyeket a Pannon-Work cégcsoport tagjaként Zanáné Nemes Ágnes, a HR-Face Kft ügyvezetője összegyűjtött.
A bérszámfejtéssel foglalkozó HR-Face Kft. szolgáltatásainak keretében professzionális munkaügyi ügyintézéssel, bér- és TB számfejtéshez kapcsolódó ügyfélszolgálattal, teljes és folyamatos törvényi megfeleléssel és jogszabálykövetéssel támogatja partnereit, több mint 25.000 munkavállaló bérszámfejtésével. Jogszabályok szerinti működését jól mutatja, hogy a cég 2022-ben ismét megkapta a Dun&Bradstreet nemzetközi üzlet információszolgáltató és- minősítő „AAA” Bisnode tanúsítványát, immáron bronz fokozaton, mely a rendkívül alacsony pénzügyi kockázatot jelenti.
A HR-Face Kft. az előző évhez hasonlóan idén is összefoglalta a 2023 januártól alkalmazandó adó és jogszabályváltozásokat.
Az egyik legfontosabb változás, hogy 2023. január elsejétől a minimálbér 16 százalékkal bruttó 232.000 forintra emelkedett, addig a garantált bérminimum pedig 14 százalékos növekedéssel bruttó 296.400 forintra nőtt. A táppénz felső határa 13.333 Ft/napi díjról 15.467 Ft/napra változott, ahogyan a Gyermekgondozási díj felső határa az előző évi 280.000 Ft/hó összegről 324.800 Ft/hóra módosult, míg a járulékfizetés alsó határa 69.600 Ft lett.
Egészségügyi szolgáltatási járulékfizetési változások az újévtől
2023. január 1-jétől az egészségügyi szolgáltatási járulék összege a jelenlegi havi 8400 forintról (napi 280 forintról) havi 9600 forintra (napi 320 forintra) nő.
További fontos változás, hogy az adóhatóság kérelemre, visszamenőleges hatállyal törli a külföldön élő kötelezett személy egészségügyi szolgáltatásijárulék-fizetését, ha a magánszemély hitelt érdemlően – különösen a tartózkodást, illetve az egészségbiztosítási jogviszonyt igazoló okirattal – igazolja, hogy
- huzamos ideje, életvitelszerűen Magyarország területén kívül, külföldön tartózkodik; és
- a tartózkodási helye jogszabályai szerinti egészségbiztosítási rendszer hatálya alatt áll.
2023. január 1-jétől az adatok beérkezését követően az egészségbiztosítási szerv érvényteleníti a külföldön élő személy tajszámát és a külföldi biztosításra tekintettel az egészségügyi szolgáltatási járulék fizetésének kötelezettségét a nyilvántartásában lezárja.
A Tbj. szerinti foglalkoztatói meghatározás is kiegészült
A hónap elejétől az Mt. munkaszerződéstől eltérő foglalkoztatása kapcsán kiegészült a foglalkoztatóra vonatkozó meghatározás, melynek értelmében, ha a munkaszerződéstől eltérő foglalkoztatás keretében más munkáltatónál történik a foglalkoztatás – amelyre sor kerülhet szolgálatteljesítésre más szervhez vezénylés keretében is –, foglalkoztatónak továbbra is az eredeti munkáltató minősül akkor is, ha az érintett munkáltatók úgy állapodnak meg, hogy a munkavállaló munkabérét, egyéb juttatásait az a munkáltató teljesíti, amelynél a biztosított ideiglenesen dolgozik.
Biztosítási jogviszony bejelentését érintő módosítások
A munkáltató a biztosítási jogviszony megszűnésének időpontját feltüntetheti az Art. 50. § szerinti havi adó- és járulékbevallásban. Ez esetben az adóhivatal – az adózó által közölt bevallási adatok alapján – a biztosítási jogviszony megszűnéséről szóló bejelentést hivatalból elvégzi.
A határozott idejű jogviszony bejelentésére új szabályt kell alkalmazni 2023. január 1-től. Az Art. új szabálya alapján, a határozott idejű foglalkoztatás esetén a T1041-es nyomtatványon történő bejelentést egyidejűleg a biztosítás kezdetére és a jogviszony megszűnésére is teljesíteni kell legkésőbb a biztosítási jogviszony első napján, de még a foglalkoztatás megkezdése előtt.
Veszélyhelyzet idejére kihirdetett törvények
2023. január 1-től a tartósan beteg, vagy súlyosan fogyatékos személynek minősülő kedvezményezett eltartott után a családi kedvezmény havonta 66 670 forinttal magasabb összegben vehető igénybe. A családi kedvezmény érvényesítéséhez adóelőleg- nyilatkozatot kell kitölteni az érintetteknek.
A 30 év alatti, de 25. életévét betöltött fiatal édesanyák összevont adóalap kedvezményére az a nő jogosult, akinek magzatára, vér szerinti vagy örökbe fogadott gyermekére tekintettel a családi kedvezményre való jogosultsága 2022. december 31-ét követően nyílik meg.
A 30 év alatti anyák kedvezményét tehát az a fiatal anya veheti igénybe, aki 25. életévét betöltötte, a jogosultság megnyílásakor nincs még 30 éves és családi kedvezményre 2022. december 31-t követően válik jogosulttá, például várandóssága 2022. december 31-t követően éri el a 91. napot, vagy gyermeke 2022. december 31. után születik meg. A kedvezmény igénybevételéhez nyilatkozatot kell kitölteni.
SZÉP kártyát érintő változások
A kormány 2023 január 1-től megszüntette a Széchenyi Pihenő kártya alszámláit, így összevonásra kerültek az eddigi "zsebek", a feltöltött összegek pedig összeadódnak ezáltal.
Béren kívüli juttatásnak minősül – ha a juttató munkáltató – a munkavállalónak az adóévben a Széchenyi Pihenő Kártya fizetési számlájára utalt:
• szálláshely-szolgáltatásra,
• melegkonyhás vendéglátóhelyeken (ideértve a munkahelyi étkeztetést is) étkezési szolgáltatásra, a szabadidő-eltöltést, a rekreációt, az egészségmegőrzést szolgáló szolgáltatásra felhasználható, az éves rekreációs keretösszeget – több juttatótól származóan együttvéve sem – meg nem haladó mértékű támogatást.
Az éves rekreációs keretösszeg 450 ezer forint, ha a munkavállaló munkaviszonya egész évben fennál. Az összeget arányosítani kell, a juttató munkáltatónál jogviszonyban töltött napok számával, ha a munkavállaló munkaviszonya csak az év egy részében áll fenn.
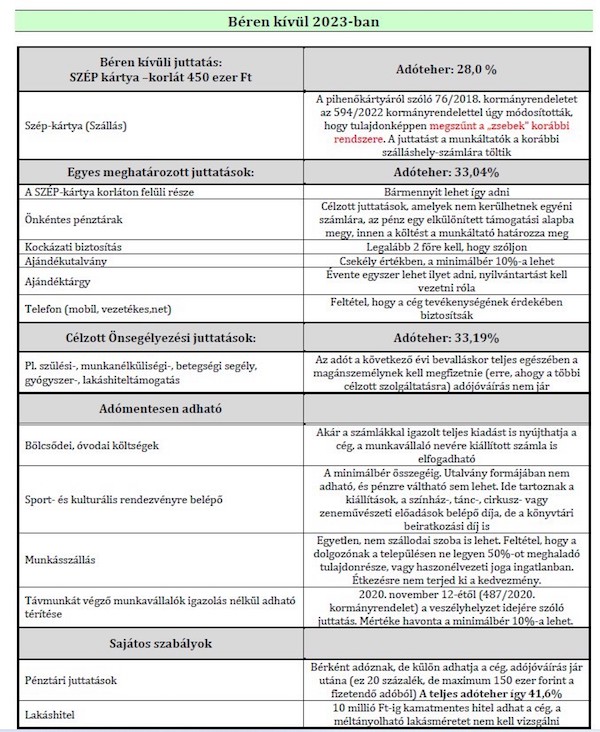
A legfontosabb béren kívüli juttatásokat érintő változásokat a következő táblázat tartalmazza:
Amennyiben fontosnak tartja, hogy a vállalkozása bérszámfejtését profi szakértői csapat végezze, keresse fel a HR-Face Kft.-t elérhetőségei egyikén!
Ez az írás támogatott tartalom, nem a HR Portál szerkesztőségi anyaga. Az itt szereplő információk a cikk megrendelőjétől származnak.
- 2026.10.21Harmadik országbeli állampolgárok foglalkoztatása Vendégmunkást vagy külföldi munkavállalót alkalmaz? Gyakorlati képzésünk bemutatja a harmadik országbeli állampolgárok jogszerű foglalkoztatásának szabályait. Szó lesz az engedélymentes foglalkoztatásról, a vendégmunkás-engedélyről és a Nemzeti Kártyáról, az ukrán állampolgárok foglalkoztatásának sajátosságairól, az összevont kérelmezési eljárásról, valamint a munkáltatói kötelezettségekről és felelősségről. Kérdéseit a helyszínen személyesen is felteheti az előadónak.
 Részletek
 Jegyek
- 2026.10.22Munkaidő és munkabér - A munkaidő-beosztástól a bér elszámolásáig – gyakorlati kérdések és aktuális jogértelmezés A munkaidő-beosztástól a bér elszámolásáig: gyakorlati képzés a munkaidő és a munkabér szabályairól. Szó lesz a munkaidőkeretről, a rendkívüli munkaidőről, a pihenőidőről (a MÁV-START ítélet tükrében is), a távolléti díjról, a bérpótlékokról és a munkabérből történő levonásokról. Kérdéseit a helyszínen személyesen is felteheti az előadónak. Részletek Jegyek
- 2026.11.16LEAN Vezetés - LEAN Coaching képzés A Lean Management bevezetés támogatása. Olyan Lean szemléletű vezetők képzése, akik képesek lesznek eredményesen irányítani, támogatni a Lean menedzsment bevezetését saját szervezetüknél, és a gyakorlatban is eredményesen alkalmazzák a Lean szemléletű változáskezelési, coaching, kommunikációs, motivációs eszközöket. Részletek Jegyek
- 2026.11.17Munkajog képzés HR-eseknek Munkajog képzés HR-eseknek érthetően. 2 napos intenzív, átfogó kurzus a Munka törvénykönyvéről. Részletek Jegyek
Heti ajánló
- Miért kiemelten fontos az IT-biztonság a HR-rendszerek kiválasztásakor? TIPP
- A munkáltató nem gondolatolvasó – és nem is kell annak lennie TIPP
- Hogyan hat a magabiztos megjelenés a munkahelyi sikerre? TIPP
- Global Mobility 30: naprakész tudás 30 percben HR-szakembereknek TIPP
- Miért fizetünk minden új toborzásnál újra? Egy magyar modell, amely saját toborzási képességet ad a cégeknek TIPP
Állások
- takarító
- karbantartó
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Lovász
- Kőműves, homlokzati hőszigetelő
- Store disztribúció CE driver (2026. 06. 03)
- Éttermi Munkatárs - Soroksár Auchan Autós Étterem (2026. 09. 24)
- Sales Engineer- Mérnök értékesítő (2026. 09. 24)
- Területi Képviselő - Ipari Szektor (2026. 09. 25)
- Gépkocsis kézbesítő (2026. 09. 25)
- Diákmunka - MES fejlesztő gyakornok (2026. 09. 25)
Partnereink hírei
- Ez a legfinomabb birsalmasajt recept kezdőknek
- Milyen ehető gombákat érdemes gyűjteni októberben?
- Árvácska: így lesz sokáig gyönyörű
HR Blog oldalak
-
Scotwork
A legdrágább kérdés
Nemrég egy üzleti előadáson azt mondtam, hogy a tárgyalóknak kíváncsibbnak kellene lenniük, és több kérdést kellene...
-
Skilly - A fogyatékossággal élő emberek alkalmazásának szakértője
Hogyan változtatja meg a megváltozott munkaképességű alkalmazottak bevonása a vállalati kultúrát?
A diverzitás fontos fogalommá vált a vállalati világban az utóbbi időkben. Külön stratégiai megfontolások születnek a...
-
Juventus Language Group
A felhasználói élmény beléptet, a tanulási élmény benne tart
A digitális nyelvtanulás korában még soha nem volt ilyen egyszerű elkezdeni egy képzést. Néhány kattintás, egy letöltött...

 Nyári könyvlista HR-eseknek: fókuszban a munkahelyi dinamikák és a vezetés