
Márciustól havonta kell megfizetniük a közterheket az ekhósoknak
A munkaviszonyban lévő ekhózóknak március 1-jétől havonta kell megfizetniük a minimálbér összege után az általános szabályok szerinti közterheket.
Az ekhót a művészettel, kultúrával foglalkozók és a tömegkommunikáció területén dolgozók választhatják évi 25 millió forintos bevételig, feltéve, hogy az általános szabályok szerint adózó jövedelmük az adóévben eléri az év első napján érvényes havi minimálbér 12-szeresét. Ha a rendesen adózó jövedelem ennél kisebb, akkor az évi 25 millió forintnak olyan hányadára alkalmazható az ekho, amilyen arányt az általánosan adózó jövedelem a havi minimálbér 12-szereséhez képest képvisel.
Ez a szabály az idén nem változott, egy tavaly decemberi törvénymódosítás azonban kiegészítette azzal, hogy ha a magánszemély munkaviszonyban folytat ekho választására jogosító tevékenységet, a munkáltató a tevékenység ellenértékeként kifizetett összegnek csak a hónap első napján érvényes havi minimálbért meghaladó részére veszi figyelembe az ekho választására vonatkozó nyilatkozatot.
A törvény indoklása szerint ez a rendelkezés biztosítja, hogy az ekhót munkaviszonyban választó adózó is legalább havonta, a minimálbérnek megfelelő összeg után fizesse meg a járulékokat. Ezt a rendelkezést nem kell alkalmazni, ha az ekhózó nyugdíjas; ha a munkáltatóval fennálló más jogviszonyában legalább a havi minimálbér után, az általános szabályok szerint megfizette a közterheket; ha igazolja, hogy az adóév kezdetétől már a havi minimálbér tizenkétszeresének megfelelő jövedelem után teljesítette az általános szabályok szerint a közterheket.
A kifizetőnek az ekhoalap után 20 százalékos ekhót kell fizetnie, ennek belső megoszlása az idén - a munkáltatói társadalombiztosítási járulék belső megoszlásának változásával összefüggésben - módosult: az egészségbiztosítási járulék 11-ről 9 százalékra csökkent, míg a nyugdíjbiztosítási járulék 9-ről 11 százalékra emelkedett.
A foglalkoztatottaknak az idén is 15 százalék ekhót kell fizetniük, ebből 11 százalék személyi jövedelemadó, 4 százalék nyugdíjjárulék (az utóbbi alól felmentést kapnak a nyugdíjasok, valamint akik az adott évben a nyugdíjjárulékot a járulékfizetés felső határáig megfizették). A befizetett ekho alapján a magánszemélyek egészségügyi szolgáltatásra, baleseti járadékra és nyugdíjbiztosítási ellátásra jogosultak, az ekhós jövedelem azonban nem számít be a táppénz, gyed alapjába, a nyugdíjba pedig csak az ekhoalap 50 százaléka számítható be.
Ez a szabály az idén nem változott, egy tavaly decemberi törvénymódosítás azonban kiegészítette azzal, hogy ha a magánszemély munkaviszonyban folytat ekho választására jogosító tevékenységet, a munkáltató a tevékenység ellenértékeként kifizetett összegnek csak a hónap első napján érvényes havi minimálbért meghaladó részére veszi figyelembe az ekho választására vonatkozó nyilatkozatot.
A törvény indoklása szerint ez a rendelkezés biztosítja, hogy az ekhót munkaviszonyban választó adózó is legalább havonta, a minimálbérnek megfelelő összeg után fizesse meg a járulékokat. Ezt a rendelkezést nem kell alkalmazni, ha az ekhózó nyugdíjas; ha a munkáltatóval fennálló más jogviszonyában legalább a havi minimálbér után, az általános szabályok szerint megfizette a közterheket; ha igazolja, hogy az adóév kezdetétől már a havi minimálbér tizenkétszeresének megfelelő jövedelem után teljesítette az általános szabályok szerint a közterheket.
A kifizetőnek az ekhoalap után 20 százalékos ekhót kell fizetnie, ennek belső megoszlása az idén - a munkáltatói társadalombiztosítási járulék belső megoszlásának változásával összefüggésben - módosult: az egészségbiztosítási járulék 11-ről 9 százalékra csökkent, míg a nyugdíjbiztosítási járulék 9-ről 11 százalékra emelkedett.
A foglalkoztatottaknak az idén is 15 százalék ekhót kell fizetniük, ebből 11 százalék személyi jövedelemadó, 4 százalék nyugdíjjárulék (az utóbbi alól felmentést kapnak a nyugdíjasok, valamint akik az adott évben a nyugdíjjárulékot a járulékfizetés felső határáig megfizették). A befizetett ekho alapján a magánszemélyek egészségügyi szolgáltatásra, baleseti járadékra és nyugdíjbiztosítási ellátásra jogosultak, az ekhós jövedelem azonban nem számít be a táppénz, gyed alapjába, a nyugdíjba pedig csak az ekhoalap 50 százaléka számítható be.
- 2026.11.23Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Bónusz, cafeteria vagy ajándék? 3 lehetőség, hogy a legtöbbet hozd ki az év végi juttatásokból TIPP
- Több mint jó benyomás – a sikeres állásinterjú valódi titka TIPP
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
Állások
- Bútorasztalos/Konyhaszerelés
- Kőműves, homlokzati hőszigetelő
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- pénzügyi asszisztens (2026. 11. 20)
- Gépkezelő operátor (pék) (2026. 11. 22)
- Szerszámkarbantartó (2026. 11. 22)
- Gépkezelő operátor (pék) (2026. 11. 22)
Partnereink hírei
- Egyszerű adventi koszorúk olcsó, filléres alapanyagokból
- Leander teleltetése kint - mi okozhat gondot?
- Balkonnövények teleltetése: erre figyelj, mert sokan elfelejtik!
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

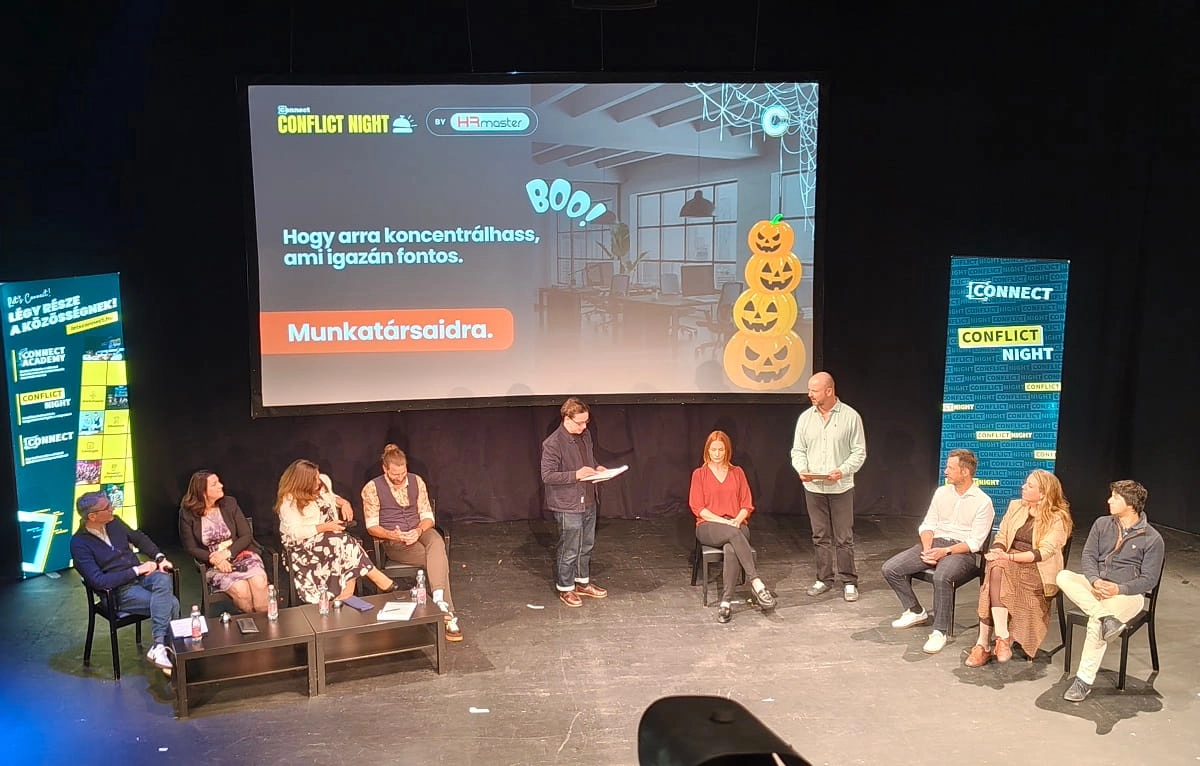 Conflict Night: rémálom HR-helyzetek a színpadon