
Januártól új adót kell fizetni!
A jövő évtől új adónembe, az úgynevezett erőforrás-fejlesztési hozzájárulásba (efeho) vonnak össze három kis adót. Az ígéret szerint a szakképzési és a rehabilitációs hozzájárulás, valamint az innovációs járulék összevonása nem növeli az adóterheket.

Az adótörvényeket módosító javaslatot, amely az efeho bevezetéséről is rendelkezik, szeptember 28-án nyújtotta be a pénzügyminiszter a parlamentnek. Az új adónem bevezetését az adórendszer átláthatóbbá tételével, egyszerűsítésével, az adminisztrációs terhek csökkentésével indokolja a javaslat, amely szerint az adóterhelés az adók összevonása miatt nemzetgazdasági szinten nem növekszik. Nemcsak ennél az adónem van változás, hiszen változik a zöldadórendszer, illetve várhatóan módosulnak az áfa-szabályok is.
Az efeho alapja a korrigált nettó árbevétel (az iparűzési adóalap) lesz. Az efeho mértéke az egyes vállalkozásoknál a foglalkoztatottak létszámától függ: 19 fős alkalmazotti körig az adóalap 0,3 százaléka, 20-50 fő között az adóalap 0,35 százaléka, 50 fő felett pedig az adóalap 0,6 százaléka. Az efeho-alapnak az a része - legfeljebb azonban az adóalap 90 százaléka -, amely a külföldön létesített telephelyen végzett tevékenységből származik, mentes az efeha alól.
Az evasok is fizetik
Az egyszerűsített vállalkozói adó (eva) hatálya alá tartozók az efeho alapját az eva adóalapjának ötven százalékában is megállapíthatják. A legfeljebb ötven munkavállalót foglalkoztató vállalkozások efeho-kötelezettsége innovációs részt nem tartalmaz, a húsz fő alatti cégeké pedig rehabilitációs részt sem.
Az efeho kötelezettség a húsz személynél kevesebbet foglalkoztatók esetében száz százalékban, a húsz-ötven főt foglalkoztatóknál 86 százalékban, a több mint ötven főt foglalkoztatóknál pedig ötven százalékban teljesíthető azzal, ha a törvényben megfogalmazott feltételeknek megfelelő képzést szerveznek, finanszíroznak.
A több mint ötven főt foglalkoztató vállalkozó esetében az innovációs efeho-részből (az efeho-kötelezettség 42 százaléka) levonható a gazdasági társaság saját tevékenységi körében végzett kutatásfejlesztési tevékenység közvetlen költsége és a meghatározott szervezetektől megrendelt kutatási-fejlesztési tevékenység költsége.
Vissza is igényelhetünk belőle
Az efeho képzési, valamint innovációs részt meghaladó része (20-50 fős cégeknél az efeho 14 százaléka, 50 fő feletti cégeknél az efeho 8 százaléka) képezi a rehabilitációs részt, ami a Munkaerőpiaci Alapot illeti. Az adóhatóság az alapot megillető részen felüli összeget közvetlenül a Kutatási és Technológiai Innovációs Alapnak utalja át.
Amennyiben egy cég a képzési részt kizárólag gyakorlati képzés megszervezésével teljesíti és költségei (kiadásai) önmagukban meghaladják a bruttó kötelezettséget, visszaigényelheti a különbséget, amit az alaprészből a rendelkezésre álló összeg, illetve a költségvetési törvényben jóváhagyott éves előirányzat erejéig ki kell elégíteni. A kapott visszatérítést egyéb bevételként kell elszámolni.
Az efeho nyilvántartását, beszedését, ellenőrzését az állami adóhatóság végzi. Az éves efeho összegét az adóévet követő május 31-éig kell bevallani, megfizetni, illetve ettől az időponttól lehet visszaigényelni a javaslat szerint.
Az efeho alapja a korrigált nettó árbevétel (az iparűzési adóalap) lesz. Az efeho mértéke az egyes vállalkozásoknál a foglalkoztatottak létszámától függ: 19 fős alkalmazotti körig az adóalap 0,3 százaléka, 20-50 fő között az adóalap 0,35 százaléka, 50 fő felett pedig az adóalap 0,6 százaléka. Az efeho-alapnak az a része - legfeljebb azonban az adóalap 90 százaléka -, amely a külföldön létesített telephelyen végzett tevékenységből származik, mentes az efeha alól.
Az evasok is fizetik
Az egyszerűsített vállalkozói adó (eva) hatálya alá tartozók az efeho alapját az eva adóalapjának ötven százalékában is megállapíthatják. A legfeljebb ötven munkavállalót foglalkoztató vállalkozások efeho-kötelezettsége innovációs részt nem tartalmaz, a húsz fő alatti cégeké pedig rehabilitációs részt sem.
Az efeho kötelezettség a húsz személynél kevesebbet foglalkoztatók esetében száz százalékban, a húsz-ötven főt foglalkoztatóknál 86 százalékban, a több mint ötven főt foglalkoztatóknál pedig ötven százalékban teljesíthető azzal, ha a törvényben megfogalmazott feltételeknek megfelelő képzést szerveznek, finanszíroznak.
A több mint ötven főt foglalkoztató vállalkozó esetében az innovációs efeho-részből (az efeho-kötelezettség 42 százaléka) levonható a gazdasági társaság saját tevékenységi körében végzett kutatásfejlesztési tevékenység közvetlen költsége és a meghatározott szervezetektől megrendelt kutatási-fejlesztési tevékenység költsége.
Vissza is igényelhetünk belőle
Az efeho képzési, valamint innovációs részt meghaladó része (20-50 fős cégeknél az efeho 14 százaléka, 50 fő feletti cégeknél az efeho 8 százaléka) képezi a rehabilitációs részt, ami a Munkaerőpiaci Alapot illeti. Az adóhatóság az alapot megillető részen felüli összeget közvetlenül a Kutatási és Technológiai Innovációs Alapnak utalja át.
Amennyiben egy cég a képzési részt kizárólag gyakorlati képzés megszervezésével teljesíti és költségei (kiadásai) önmagukban meghaladják a bruttó kötelezettséget, visszaigényelheti a különbséget, amit az alaprészből a rendelkezésre álló összeg, illetve a költségvetési törvényben jóváhagyott éves előirányzat erejéig ki kell elégíteni. A kapott visszatérítést egyéb bevételként kell elszámolni.
Az efeho nyilvántartását, beszedését, ellenőrzését az állami adóhatóság végzi. Az éves efeho összegét az adóévet követő május 31-éig kell bevallani, megfizetni, illetve ettől az időponttól lehet visszaigényelni a javaslat szerint.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Állások
- Kőműves, homlokzati hőszigetelő
- Bútorasztalos/Konyhaszerelés
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Festő / Homokfúvó (2026. 11. 04)
- BOLTI ELADÓ, PÉNZTÁROS (2026. 11. 06)
- Sorvezető (2026. 11. 06)
- Logisztikai Küldeményfeldolgozó (2026. 11. 06)
- Sales Executive (2026. 11. 06)
- Targoncavezető (2026. 11. 06)
Partnereink hírei
- Leander teleltetése a szabadban
- Fagyérzékeny növények teleltetésénél mire kell figyelni?
- Egyszerű hagymatea: így csillapítja a köhögést
HR Blog oldalak
-
JobAngel
A hűség nem érzés, hanem döntés
Miért marad valaki egy munkahelyen? Mert szereti a céget? Büszke a közös eredményekre? Hisz a vállalati értékekben? Vagy...
-
Jobsgarden-megvan a helyed!
Z generációs kódfejtés vezetőknek: Miért nem működnek a régi motivációs eszközök az új belépőknél?
A biztos munkahely, az évről évre növekvő fizetés és a fokozatos előrelépés sokáig a kiszámítható karrier alapját...
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.

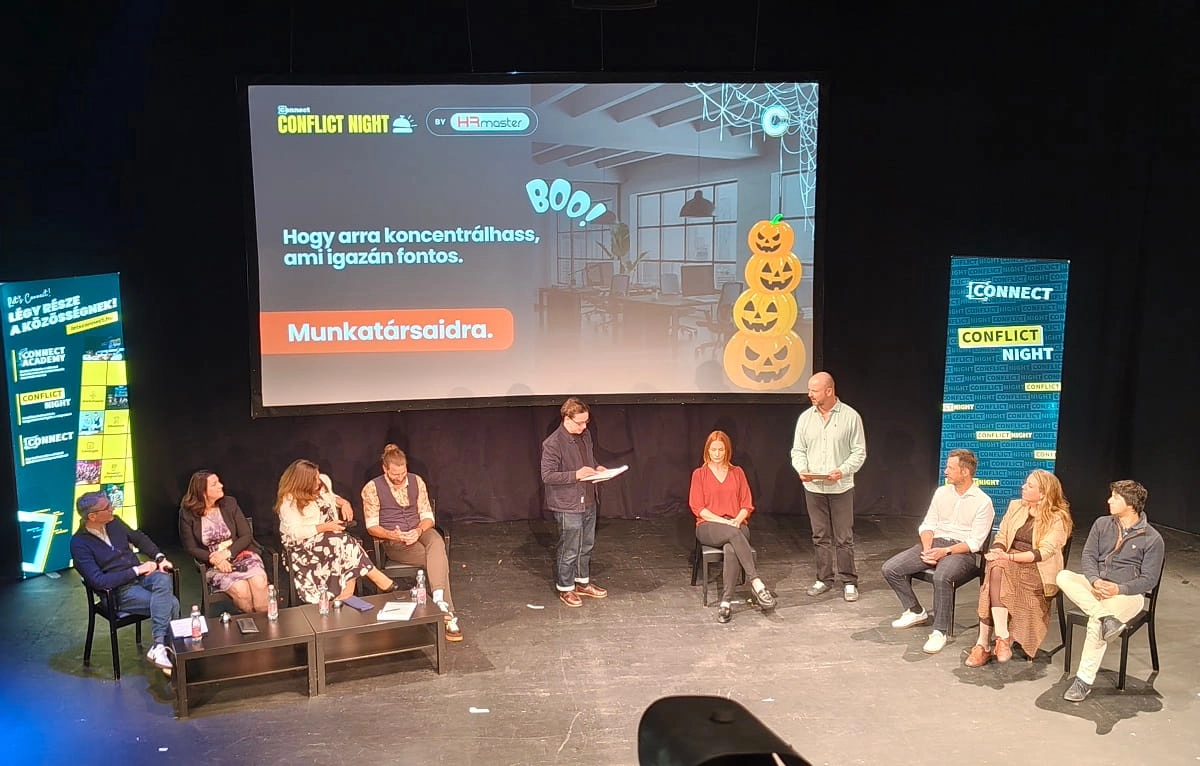 Conflict Night: rémálom HR-helyzetek a színpadon