
Egyszerűsítő szabályok és szigorító feltételek a könyvelésben
A vállalatok számára új lehetőséget kínál a 2014 januárjától módosult számviteli törvény. E mellett az életbe lépő szigorító szabályozások átláthatóbbá teszik a cégek működését, és segítik a transzparenciát – mondta Barabás Csaba, az EY Nemzeti számviteli szakértője.
„A január elsejével életbe lépő módosítások a számviteli szabályozásra is kihatással voltak. Jó hír, hogy a változások egy része tágabb mozgásteret nyújt a vállalatok számára ügymenetük lekönyveléséhez, és racionalizál néhány eddig vitatott szabályozást. Ugyanakkor vannak bizonyos szigorító módosítások, melyek átláthatóbbá teszik a cégek működését, és segítik a transzparenciát. Fontos, hogy a vállalatok tisztában legyenek a legújabb változásokkal, hogy kihasználhassák az általuk kínált új lehetőségeket, és felkészülhessenek az esetlegesen növekvő kötelezettségekre” – mondta Barabás Csaba, az EY nemzeti számviteli szakértője.
Az új szabályozás kibővült könyvelési lehetőséget biztosít a devizában történő könyvvezetésben, illetve módosítja a könyvvezetési pénznemtől eltérő devizában fennálló tételek értékelését. Jelentősen megemeli a konszolidált éves beszámoló készítési kötelezettség értékhatárát, valamint új formában kezeli a transzferár szabályozás miatti utólagos ármódosításokat. Ezen utóbbi változás, amely a számviteli törvény egy évközi módosítása folytán már 2013. év folyamán hatályba lépett, a szakmában különösen várt lépés volt, tekintettel a korábbi szabályozás – vagy még inkább a megfelelő szabályozás hiánya – miatti értelmezési ellentmondásokra, az abból fakadó bizonytalanságra, valamint az érintett vállalkozások széles körére. További könnyítés, hogy a vállalatokra vonatkozó könyvvizsgálati kötelezettség nettó árbevételhez kötött értékhatára 200 millióról 300 millióra emelkedett.
Ugyanakkor a januárban életbe lépett törvény korlátozza a kötelező könyvvizsgálat alóli felmentést azon vállalatoknál, melyeknek az üzleti év mérlegforduló napján 10 millió forintot meghaladó, 60 napnál régebben lejárt köztartozása van. E mellett az átlátható tulajdonosi szerkezetet előtérbe helyezve szigorítja a regisztrált könyvelők továbbképzését végző szervezetek körét.
Mindezek mellett egyéb kisebb változások is életbe léptek a számviteli törvényben, melyek jellemzően fogalmi pontosítások, vagy más törvényekkel, szabályokkal való összhang céljából születő módosítások. Ilyen egyebek között a természetben fizetett osztalék pontosítása, a közbenső mérlegkészítési kötelezettség meghatározása, vagy a megszűnt tagsági jogviszonyra jutó vagyon elszámolása.
Két fontos törvénymódosítás lép életbe azon vállalatok számára, melyek működésük folytán mind a hazai, mind a nemzetközi beszámolót kötelesek elkészíteni.
A szabályozás szerint kizárólag speciális IFRS minősítéssel rendelkező személy végezheti a vállalat nemzetközi beszámolójának (IFRS) összeállítását, illetve könyvvizsgálatát. Könnyítés azonban, hogy a pénzügyi lízing fogalmának a márciusban hatályba lépő új Ptk. újradefiniálásával a magyar szabályozás lényegesen közelebb kerül a jelenlegi IFRS szerinti megközelítéshez. Bár így is lesznek lényegi eltérések, amelyek komoly további gyakorlati problémákat vethetnek fel a kétféle könyvelési módszer között, az új fogalmi leírás mégis fontos lépés az egységes nemzetközi értelmezés felé. A különbségek és kérdéses pontok tisztázására további rendelkezések, szabályozási pontosítások várhatóak a Nemzetgazdasági Minisztérium részéről.
Az új szabályozás kibővült könyvelési lehetőséget biztosít a devizában történő könyvvezetésben, illetve módosítja a könyvvezetési pénznemtől eltérő devizában fennálló tételek értékelését. Jelentősen megemeli a konszolidált éves beszámoló készítési kötelezettség értékhatárát, valamint új formában kezeli a transzferár szabályozás miatti utólagos ármódosításokat. Ezen utóbbi változás, amely a számviteli törvény egy évközi módosítása folytán már 2013. év folyamán hatályba lépett, a szakmában különösen várt lépés volt, tekintettel a korábbi szabályozás – vagy még inkább a megfelelő szabályozás hiánya – miatti értelmezési ellentmondásokra, az abból fakadó bizonytalanságra, valamint az érintett vállalkozások széles körére. További könnyítés, hogy a vállalatokra vonatkozó könyvvizsgálati kötelezettség nettó árbevételhez kötött értékhatára 200 millióról 300 millióra emelkedett.
Ugyanakkor a januárban életbe lépett törvény korlátozza a kötelező könyvvizsgálat alóli felmentést azon vállalatoknál, melyeknek az üzleti év mérlegforduló napján 10 millió forintot meghaladó, 60 napnál régebben lejárt köztartozása van. E mellett az átlátható tulajdonosi szerkezetet előtérbe helyezve szigorítja a regisztrált könyvelők továbbképzését végző szervezetek körét.
Mindezek mellett egyéb kisebb változások is életbe léptek a számviteli törvényben, melyek jellemzően fogalmi pontosítások, vagy más törvényekkel, szabályokkal való összhang céljából születő módosítások. Ilyen egyebek között a természetben fizetett osztalék pontosítása, a közbenső mérlegkészítési kötelezettség meghatározása, vagy a megszűnt tagsági jogviszonyra jutó vagyon elszámolása.
Nemzetközi egységesítés
Két fontos törvénymódosítás lép életbe azon vállalatok számára, melyek működésük folytán mind a hazai, mind a nemzetközi beszámolót kötelesek elkészíteni.
A szabályozás szerint kizárólag speciális IFRS minősítéssel rendelkező személy végezheti a vállalat nemzetközi beszámolójának (IFRS) összeállítását, illetve könyvvizsgálatát. Könnyítés azonban, hogy a pénzügyi lízing fogalmának a márciusban hatályba lépő új Ptk. újradefiniálásával a magyar szabályozás lényegesen közelebb kerül a jelenlegi IFRS szerinti megközelítéshez. Bár így is lesznek lényegi eltérések, amelyek komoly további gyakorlati problémákat vethetnek fel a kétféle könyvelési módszer között, az új fogalmi leírás mégis fontos lépés az egységes nemzetközi értelmezés felé. A különbségek és kérdéses pontok tisztázására további rendelkezések, szabályozási pontosítások várhatóak a Nemzetgazdasági Minisztérium részéről.
- 2026.11.23Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Több mint jó benyomás – a sikeres állásinterjú valódi titka TIPP
- Pénz, ajándék, SZÉP-kártya vagy utalvány? Nem mindegy, mit kapnak a kollégák! TIPP
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
- A diákmunkások lehetnek a karácsonyi szezon szuper hősei TIPP
Állások
- Kőműves, homlokzati hőszigetelő
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Bútorasztalos/Konyhaszerelés
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- Szállítói számla könyvelő (2026. 11. 18)
- Villanyszerelő (2026. 11. 18)
- Solution Architect talent pool (2026. 11. 18)
- Villamos karbantartó Veszprém (2026. 11. 18)
Partnereink hírei
- Ingyen nő az erdőszélen ez a gyógynövény, ennyi mindenre jó
- Hogyan termesszünk csipkebogyót? Elmondjuk
- Mire kell figyelni a novemberi esővíz gyűjtésénél?
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

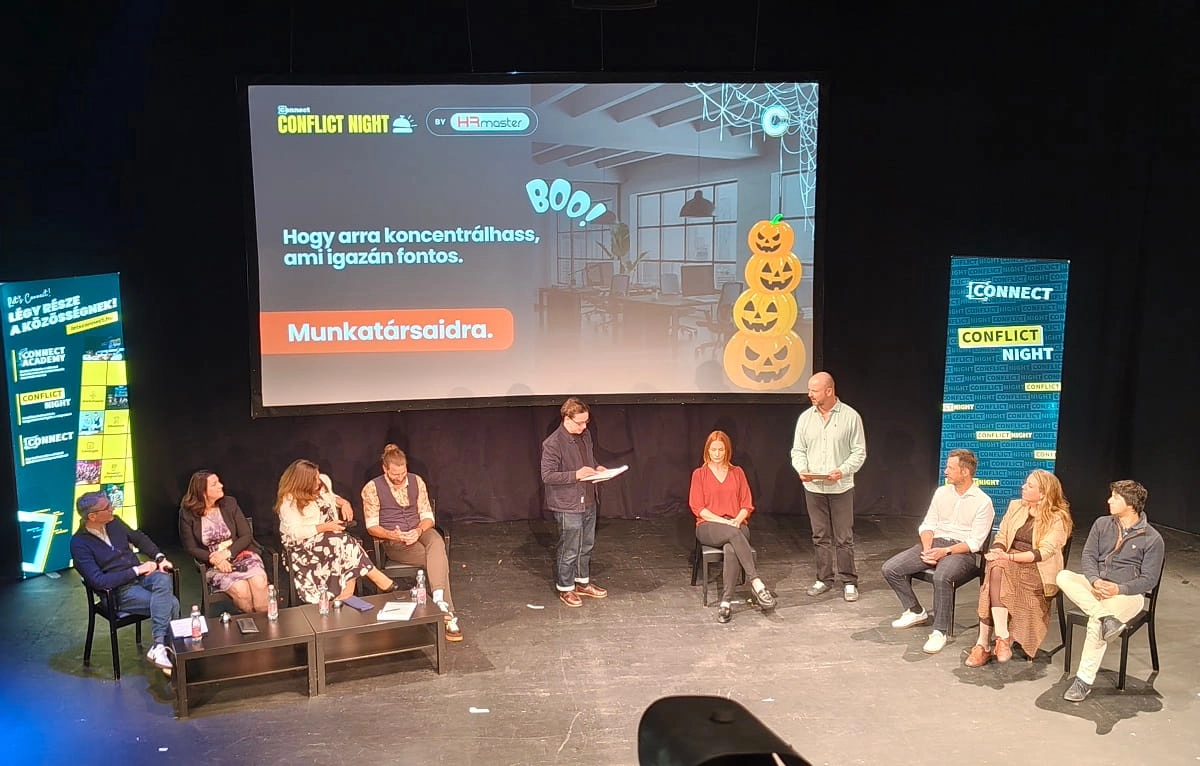 Conflict Night: rémálom HR-helyzetek a színpadon