
A lean accounting szerzők nem szokták dicsérni a controllingot
Természetesen ott merül fel a controlling leanhez való viszonya, ahol a lean menedzsment komolyan bevette magát a falak közé. Ezeken a helyeken a controller sem ússza meg a leant. Vagy ha mégis, akkor fölösleges volt az egész, aligha lesz sikeres a bevezetés. Vida Gábor írása.
Olvastam valahol, és nagyon megtetszett nekem a következő hasonlat. Ha valaki fogyni szeretne, és egy controller segítségét kérné, akkor egy hagyományos controller hetente, vagy rosszabb esetben havonta megkérné a fogyókúrázót, álljon a mérlegre, hogy lássák, sikerült-e lefogynia. A lean accounting módszereit használó controller (nevezzük lean controllernek) ezzel szemben napi szinten mérné a bevitt kalóriákat és a mozgást, majd folyamatosan módosítaná ezek aranyát, míg közösen el nem érik a kívánt testsúlyt.
Ez persze nagyon leegyszerűsítő magyarázat, ám jól szemlélteti a megközelítésbéli különbségeket. Egy lean accounting szerző egyenesen leszögezi, hogy a controlling kimondottan "anti-lean" megközelítésű, mert nagy, robusztus rendszereken nyugvó, komplex, nehezen érthető, a használó számára átláthatatlan rendszereket működtet, melyek nem segítik a hatékonyságjavítást, sőt sokszor kimondottan az ellen motiválnak. Ráadásul félrevezető adatok alapján kezdeményeznek kiszervezési vagy termékmegszüntetési javaslatokat. Ez a szigorú kritika természetesen csak részben állja meg a helyét, sőt, tulajdonképpen szinte minden tankönyv, számvitel- vagy controlling-guru felhívja ezekre a veszélyekre a figyelmet. És ahogy ma már sok vállalat rutinszerűen alkalmazza a lean eszközöket, sok vállalat controllingrendszere is kellően lean. A legfontosabb kérdés, hogy a controlling/számvitel rendszere támogatja-e a folyamatos hatékonyságjavítást.
Mi is az a lean accounting/controlling?
Maskell és Baggaley foglalta össze elsőnek a lean accounting kereteit, szerintük a lean accounting célja a következő:
1.Megbízható, mindenki számára érthető információk megfelelő időben történő biztosítása a "leanesítéshez".
2.A számviteli (controlling) folyamatok egyszerűsítése a lean eszközeivel.
3.A külső (számviteli) és a belső (controlling) beszámolók egységesség tétele.
4.A lean kultúra támogatása (a folyamatok állandó javításához szükséges, akcióorientált információk biztosításával).
Egy biztos: a megváltozott gazdasági környezetben minden vállalat controllereinek támogatniuk kell a folyamatos hatékonyságjavítást.
További részletek a Controlling Portálon.
Ez persze nagyon leegyszerűsítő magyarázat, ám jól szemlélteti a megközelítésbéli különbségeket. Egy lean accounting szerző egyenesen leszögezi, hogy a controlling kimondottan "anti-lean" megközelítésű, mert nagy, robusztus rendszereken nyugvó, komplex, nehezen érthető, a használó számára átláthatatlan rendszereket működtet, melyek nem segítik a hatékonyságjavítást, sőt sokszor kimondottan az ellen motiválnak. Ráadásul félrevezető adatok alapján kezdeményeznek kiszervezési vagy termékmegszüntetési javaslatokat. Ez a szigorú kritika természetesen csak részben állja meg a helyét, sőt, tulajdonképpen szinte minden tankönyv, számvitel- vagy controlling-guru felhívja ezekre a veszélyekre a figyelmet. És ahogy ma már sok vállalat rutinszerűen alkalmazza a lean eszközöket, sok vállalat controllingrendszere is kellően lean. A legfontosabb kérdés, hogy a controlling/számvitel rendszere támogatja-e a folyamatos hatékonyságjavítást.
Mi is az a lean accounting/controlling?
Maskell és Baggaley foglalta össze elsőnek a lean accounting kereteit, szerintük a lean accounting célja a következő:
1.Megbízható, mindenki számára érthető információk megfelelő időben történő biztosítása a "leanesítéshez".
2.A számviteli (controlling) folyamatok egyszerűsítése a lean eszközeivel.
3.A külső (számviteli) és a belső (controlling) beszámolók egységesség tétele.
4.A lean kultúra támogatása (a folyamatok állandó javításához szükséges, akcióorientált információk biztosításával).
Egy biztos: a megváltozott gazdasági környezetben minden vállalat controllereinek támogatniuk kell a folyamatos hatékonyságjavítást.
További részletek a Controlling Portálon.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
HR állások
- Bérszámfejtő / Payroll munkatárs részmunkaidőben (2026. 11. 05)
- Toborzó (Kecskemét) (2026. 10. 15)
- Bérszámfejtő / Payroll munkatárs részmunkaidőben (2026. 11. 06)
- HR trainee (Komárom régió) (2026. 11. 06)
- HR trainee (Komárom régió) (2026. 11. 06)
- Bérszámfejtő és HR-adminisztrációs munkatárs (2026. 11. 06)
Állások
- Bútorasztalos/Konyhaszerelés
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Minőségbiztosítási munkatárs/Minőségellenőr
- Kőműves, homlokzati hőszigetelő
- Festő / Homokfúvó (2026. 11. 04)
- Gépkezelő | Rácalmás (Dunaújváros) (2026. 11. 02)
- Sorvezető (2026. 11. 06)
- Operátor (2026. 11. 06)
- Szállítmányozási adminisztrátor (2026. 11. 06)
- Bolti kisegítő (2026. 11. 06)
Partnereink hírei
- Leander teleltetése a szabadban
- Fagyérzékeny növények teleltetésénél mire kell figyelni?
- Egyszerű hagymatea: így csillapítja a köhögést
HR Blog oldalak
-
JobAngel
A hűség nem érzés, hanem döntés
Miért marad valaki egy munkahelyen? Mert szereti a céget? Büszke a közös eredményekre? Hisz a vállalati értékekben? Vagy...
-
Jobsgarden-megvan a helyed!
Z generációs kódfejtés vezetőknek: Miért nem működnek a régi motivációs eszközök az új belépőknél?
A biztos munkahely, az évről évre növekvő fizetés és a fokozatos előrelépés sokáig a kiszámítható karrier alapját...
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.

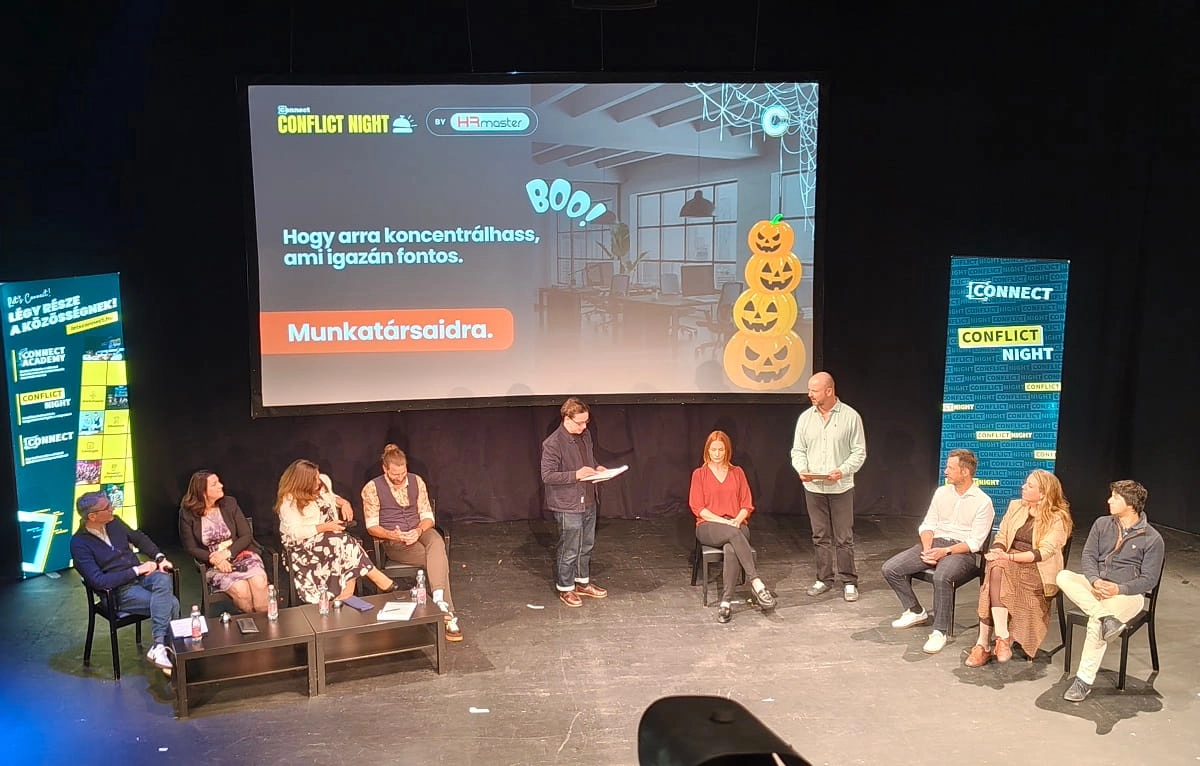 Conflict Night: rémálom HR-helyzetek a színpadon