
Nő a nyugdíj-előtakarékossági számla népszerűsége
A nyugdíj-előtakarékossági számla (nyesz) a 2006-os indulása óta komoly felfutást könyvelhet el: az indulás évében 25 ezren nyitottak nyesz számlát, 2008 harmadik negyedévének végén pedig már nagyjából 135 ezer nyesz számla volt a lakosság tulajdonában.
A TakarékBank becslése szerint a nyesz számlák száma 2008 végére elérheti a 160 ezret, a kapcsolódó adó-visszatérítési kedvezmények miatt ugyanis a számlanyitások jelentős része az év vége előtti időszakra esik. A számlatulajdonosok száma 2012-re már elérheti a félmilliót.
A TakarékBank piaci elemzése szerint az egy számlára jutó megtakarítások átlagos nagysága a 2006. évi 800 ezer forintról 2007-ben 1,3 millió forintra nőtt. A bank szakemberei azt feltételezik, hogy a lakosság megtakarítási képessége nem növekedett 2008-ban az előző évihez képest, és ez az elkövetkezendő években sem fog változni, így ebben az évben és a további néhány éves időszakra is 1,3 millió forintos átlagos állománnyal számolnak.
A Takarékbank elemzői úgy vélik, hogy a nyugdíjrendszer 4. pillérét képviselő előgondoskodási forma elsősorban a kedvező kondícióknak, és az ügyfél befektetési szabadságának köszönheti népszerűségét. A számlán az adott évben elhelyezett megtakarítások után maximum 130 ezer forintos adó-visszatérítés vehető igénybe, emellett a befektetés mentesül a kamat- és árfolyamnyereség-adó alól, a számla tulajdonosa pedig szabadon választhat befektetési formát, és bármikor változtathat a portfólió összetételén.
A felmérések szerint a nyugdíj-előtakarékossági számlákon tartott tőke döntő részét befektetési jegyekbe fektetik tulajdonosaik. A TakarékBank elemzése arra is rámutat, hogy az idén jobban járhatott az, aki önkéntes nyugdíjpénztári befizetés helyett a nyesz-t választotta. Egyrészt az önkéntes nyugdíjpénztári számlákra való befizetésekor a tőke egy része a működési és a likviditási tartalékba vándorol, és pénztáranként eltérő részösszeg kerül csak az ügyfél egyéni számlájára.
Ezen túlmenően a nyesz előnye a rugalmas konstrukció, amely megengedi, hogy az ügyfél a piaci körülmények megváltozásával mindig az aktuális kilátásoknak megfelelően maga alakítsa a befektetéseit. Ezzel szemben az önkéntes nyugdíjpénztári számlák esetében az ügyfelek évente egyszer meghatározott befektetési portfóliók közül választhatnak, és éven belül nincs lehetőségük portfóliót váltani. Az adójóváírásra ugyanakkor mindkét termék esetében jogosult az ügyfél.
A TakarékBank piaci elemzése szerint az egy számlára jutó megtakarítások átlagos nagysága a 2006. évi 800 ezer forintról 2007-ben 1,3 millió forintra nőtt. A bank szakemberei azt feltételezik, hogy a lakosság megtakarítási képessége nem növekedett 2008-ban az előző évihez képest, és ez az elkövetkezendő években sem fog változni, így ebben az évben és a további néhány éves időszakra is 1,3 millió forintos átlagos állománnyal számolnak.
A Takarékbank elemzői úgy vélik, hogy a nyugdíjrendszer 4. pillérét képviselő előgondoskodási forma elsősorban a kedvező kondícióknak, és az ügyfél befektetési szabadságának köszönheti népszerűségét. A számlán az adott évben elhelyezett megtakarítások után maximum 130 ezer forintos adó-visszatérítés vehető igénybe, emellett a befektetés mentesül a kamat- és árfolyamnyereség-adó alól, a számla tulajdonosa pedig szabadon választhat befektetési formát, és bármikor változtathat a portfólió összetételén.
A felmérések szerint a nyugdíj-előtakarékossági számlákon tartott tőke döntő részét befektetési jegyekbe fektetik tulajdonosaik. A TakarékBank elemzése arra is rámutat, hogy az idén jobban járhatott az, aki önkéntes nyugdíjpénztári befizetés helyett a nyesz-t választotta. Egyrészt az önkéntes nyugdíjpénztári számlákra való befizetésekor a tőke egy része a működési és a likviditási tartalékba vándorol, és pénztáranként eltérő részösszeg kerül csak az ügyfél egyéni számlájára.
Ezen túlmenően a nyesz előnye a rugalmas konstrukció, amely megengedi, hogy az ügyfél a piaci körülmények megváltozásával mindig az aktuális kilátásoknak megfelelően maga alakítsa a befektetéseit. Ezzel szemben az önkéntes nyugdíjpénztári számlák esetében az ügyfelek évente egyszer meghatározott befektetési portfóliók közül választhatnak, és éven belül nincs lehetőségük portfóliót váltani. Az adójóváírásra ugyanakkor mindkét termék esetében jogosult az ügyfél.
- 2026.11.19Dr. Berke Gyula - Nehéz munkavállalói helyzetek - figyelmeztetéstől a munkaviszony megszüntetéséig Hogyan kezelhetők jogszerűen a nehéz munkavállalói helyzetek, a teljesítményproblémáktól a kötelezettségszegésig? Előadásunk bemutatja a figyelmeztetés, a felmondás és a munkaviszony megszüntetésének legfontosabb szabályait, valamint a megfelelő dokumentáció szerepét.
 Részletek
 Jegyek
- 2026.11.24A megtartás kulcsa 2026 – Vezetői konferencia Mitől lesz egy munkahely valóban megtartó? 6700 fős országos kutatás, vezetői kerekasztalok és jó gyakorlatok. Hallgasd meg azokat a vezetőket, akik a megtartást a gyakorlatban is sikeresen megvalósítják! Részletek Jegyek
- 2026.12.03Dr. Sipka Péter - Mesterséges intelligencia a munkavégzésben - lehetőségek, korlátok és felelősség Hogyan használható biztonságosan és jogszerűen a mesterséges intelligencia a munkahelyen, különösen a HR-területen? Előadásunk bemutatja az AI-használat jogi és adatvédelmi korlátait, a felelősségi kérdéseket és a belső szabályozás legfontosabb szempontjait. Részletek Jegyek
- 2026.12.09Dr. Kollár Gergő - Munkáltatói ellenőrzés és adatvédelem - e-mail, kamera, home office Meddig terjedhet a munkáltatói ellenőrzés, és hogyan védhető a munkavállalók magánszférája? Előadásunkon bemutatjuk az ellenőrzés legfontosabb jogi és adatvédelmi szabályait, gyakorlati példákkal. Részletek Jegyek
Heti ajánló
- Mérlegképes könyvelő képzés: 2026-ban a PENTA UNIÓ lett Az Év Felnőttképzője kategóriagyőztese TIPP
- A diákmunkások lehetnek a karácsonyi szezon szuper hősei TIPP
- Nem elég a jó fizetés és a babzsák: így lehet boldoggá tenni a munkavállalókat TIPP
- Nem csak a fizetés számít: ezek a munkahelyek egészen mást is kínálnak a dolgozóknak TIPP
Állások
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Kőműves, homlokzati hőszigetelő
- Bútorasztalos/Konyhaszerelés
- Festő / Homokfúvó (2026. 11. 04)
- Pénzügyi És Irodai Asszisztens (2026. 11. 12)
- Takarító (2026. 11. 14)
- Cukrász (2026. 11. 15)
- Termelési asszisztens (2026. 11. 15)
- Senior Vevői Minőségügyi Mérnök (2026. 11. 15)
Partnereink hírei
- Mire kell figyelni a novemberi esővíz gyűjtésénél?
- Novemberben is meg lehet metszeni a levendulát?
- A 4 legszebb karácsonyi szobanövény
HR Blog oldalak
-
JobAngel
A hatékony munka – hogyan szerezzük vissza a kontrollt az időnk és a figyelmünk felett?
A hatékonyságtámogató eszközök használatának egyik abszurd tanulsága, hogy nem feltétlenül az embereket lehet...
-
Hurrá, állást keresek...
10+1 tipp, ha szeretnéd elüldözni a legjobb embereid a cégtől
Adott egy kis magyar cég, ahol hatalmas a fluktuáció, és ennek az elsődleges oka maga a vezető. Tanulságos cikk, talán neked is segít.
-
Scotwork
Erőviszonyok tudatosítása
Amikor egy kisebb vállalkozás egy nagyobb céggel ül le tárgyalni, gyakran látjuk, hogy a kisebb cég tárgyalócsapatát a...

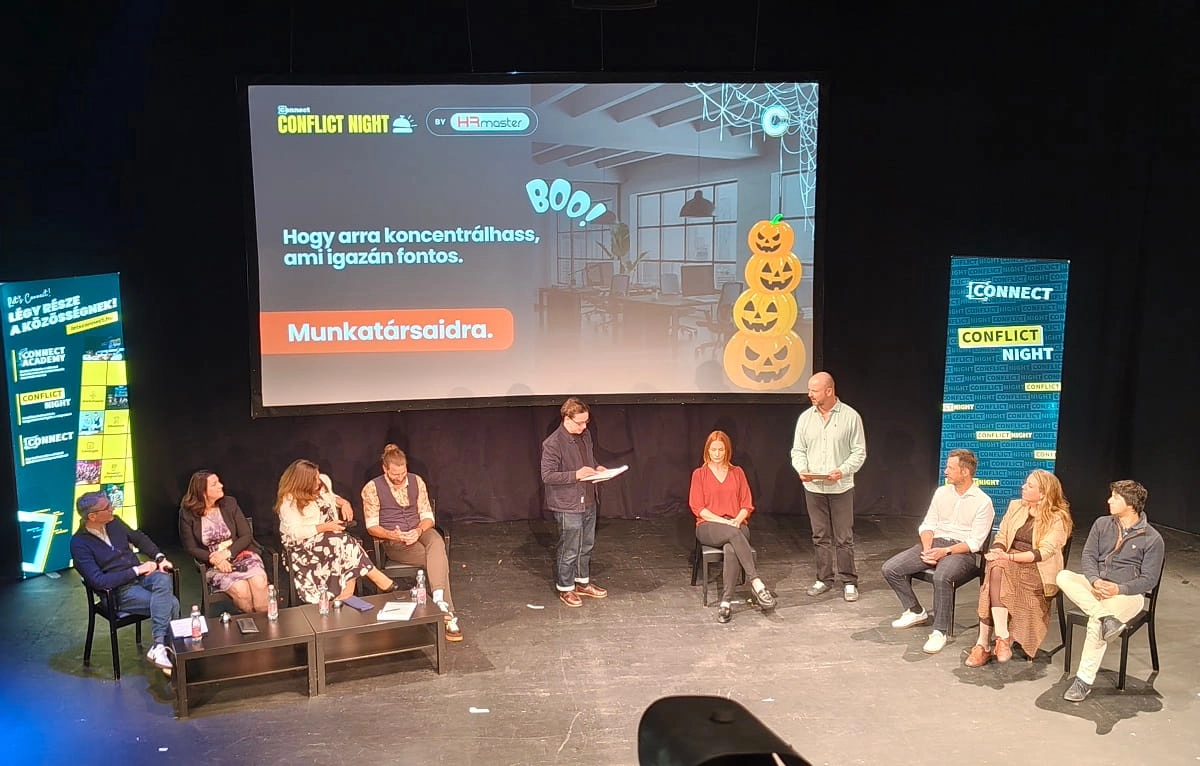 Conflict Night: rémálom HR-helyzetek a színpadon