
Változott az egészségügyi szolgáltatási járulék összege
Rengeteg kérdés érkezik hozzánk ezen járulékkal kapcsolatban, ezért összeszedtük a legfontosabb tudnivalókat, változásokat. Abból kell kiindulni, hogy a társadalombiztosítás egy kockázatközösség, amelyben a részvétel mindenki számára kötelező. Ezzel összefüggésben járulékot fizetni tehát nem csupán akkor kell, amennyiben valaki a szolgáltatást igénybe veszi. A kockázatközösségnek ugyanis éppen az a lényege, hogy mindenki fizet egy alacsony összeget annak érdekében, hogy betegsége esetén megfizethető áron lehessen egészségügyi ellátáshoz jutni.

Ez a világ valamennyi fejlett országában - az Egyesült Államok kivételével - így van. Az USA azonban a rendszerét az öngondoskodásra építi, melynek következtében betegség esetén a betegeknek lényegesen magasabb térítési díjakat kell kifizetniük. Az egészségügyi ellátásért a térítési kötelezettség az USA-ban az európai árak 50-szerese is lehet. Ennek következtében nem ritka, hogy súlyosabb betegség esetén jelzáloghitelt kell a betegnek felvennie a többmilliós, havi számlák kifizetéséhez, de általában egy doboz, sima gyógyszerhez sem lehet 30.000 forintnál alacsonyabb összegért hozzájutni (ráadásul sok helyen darabra adják az orvosságot).
 A munkáltatót vagy a magánszemélyt terheli a fizetési kötelezettség
Tekintettel arra, hogy a társadalombiztosításban a részvétel mindenki számára kötelező, így a járulékot valakinek ki kell fizetnie. Ez fő szabály szerint a munkáltató, amennyiben munkaviszonnyal rendelkezünk. A társadalombiztosítás ellátásaira és a magánnyugdíjra jogosultakról, valamint e szolgáltatások fedezetéről szóló 1997. évi LXXX. törvény (Tbj.) akként rendelkezik, hogy egészségügyi szolgáltatási járulékot annak kell fizetnie, aki nem biztosított, illetve nem jogosult egyéb alapon egészségügyi szolgáltatásra. Nézzük mely legfontosabb csoportok tartoznak ezekbe a kategóriákba bele.
a.) Biztosítottnak minősül (legfontosabb esetek) az, aki munkavégzésre irányuló jogviszonyban áll, álláskeresési támogatásban részesül, a saját jogú nyugdíjas, valamint az özvegyi nyugdíjban részesülő személy. A biztosítás szünetelésének a legfontosabb esete a fizetés nélküli szabadság. Kivételt képez, ha a fizetés nélküli szabadság idejére csecsemőgondozási díj, gyermekgondozási díj, gyermekgondozási segély vagy gyermeknevelési támogatás kerül folyósításra, valamint ha a fizetés nélküli szabadságot tizenkét évesnél fiatalabb beteg gyermek ápolása címén veszik igénybe.
b.) Egészségügyi szolgáltatásra jogosultnak minősül például az, aki csecsemőgondozási díjban, gyermekgondozási díjban, baleseti táppénzben, baleseti járadékban, saját jogán nyugdíjban, hozzátartozói nyugellátásban, rehabilitációs járadékban, mezőgazdasági járadékban (öregségi, munkaképtelenségi, özvegyi járadékban, növelt összegű öregségi, munkaképtelenségi, özvegyi járadékban), megváltozott munkaképességű személyek ellátásában, bányászok egészségkárosodási járadékában, fogyatékossági támogatásban, rokkantsági járadékban, házastársi pótlékban, házastársi jövedelempótlékban, az aktív korúak ellátására való jogosultság keretében megállapított pénzbeli ellátásban, korhatár előtti ellátásban vagy szolgálati járandóságban, időskorúak járadékában, ápolási díjban, gyermeknevelési támogatásban részesül, továbbá aki nappali rendszerű oktatás keretében alap-, közép-, vagy felsőfokú tanulmányokat folytat, illetve a fogvatartott, valamint a hajléktalan személyek.
Hogyan, mennyit és meddig kell fizetni
Aki tehát nem biztosított ÉS nem jogosult egészségügyi szolgáltatásra sem, annak 2015. január 1. napjától kezdődően havi 6.930,-Ft-ot kell fizetnie (napi 231,-ft). Aki járulék fizetésére kötelezett, annak az adóhatósághoz be kell jelentkeznie a T1011-es nyomtatványon. A bejelentéshez szükséges lakcímkártya, személyi igazolvány, adóigazolvány, TAJ kártya, valamint meghatalmazás, amennyiben nem személyesen járunk el. A bejelentkezés időpontjától havonta, minden hónap 12. napjáig kell a fizetési kötelezettséget teljesíteni. A járulékot addig kell fizetni, ameddig biztosítottak nem leszünk, vagy egészségügyi szolgáltatásra való jogosultságot nem szerzünk.
Így szüntethetjük meg a járulékfizetést
Amennyiben egészségügyi szolgáltatásra jogosultságot szereztünk, vagy biztosítottak lettünk, abban az esetben további fizetési kötelezettség nem terhel minket. Amennyiben munkaviszonyból kifolyólag szűnik meg a járulékfizetési kötelezettségünk, abban az esetben ezt nem kell a NAV-hoz külön bejelentenünk. Az egészségügyi szolgáltatásra való jogosultság megszerzését viszont a T1011-es nyomtatványon 15 napon belül be kell jelenteni.
Amikor 45 napig nem kell fizetni
Az egészségügyi szolgáltatás igénybevételére való jogosultság a biztosítási jogviszonynak, illetve a Tbj. 16. § (1) bekezdés a)–o) és s) pontjában meghatározott jogosultsági feltételnek a megszűnését követően
a) 45 napig marad fenn, amennyiben a jogosultsági feltétel a megszűnést megelőzően megszakítás nélkül legalább 45 napig fennállt,
b) amennyiben a jogosultsági feltétel fennállásának az időtartama 45 napnál rövidebb volt, akkor ezen időtartammal hosszabbodik meg,
c) 45 napig marad fenn, ha a jogosultsági feltétel megszűnését megelőzően fennállt korábbi jogosultsági feltétel 45 napnál hosszabb ideig állt fenn és az utolsóként megszűnt jogosultsági feltétel nem állt fenn 45 napig, de a két jogosultsági feltétel fennállása között 30 napnál kevesebb nap telt el.
Ezen időszakon belül a magánszemély járulék fizetésére nem kötelezett.
Nem kell fizetnünk, ha külföldön élünk
A járulékfizetési kötelezettség a belföldi magánszemélyt terheli. Ebből eredően amennyiben valaki a Tbj. alapján nem minősül belföldinek, nem kell járulékot fizetni. A NAV visszamenőleges hatállyal törli a külföldön élő magánszemély járulékfizetési kötelezettségét, ha hitelt érdemlően igazolja, hogy huzamos ideje, életvitelszerűen külföldön tartózkodik ÉS az érintett ország jogszabályai szerint azon ország egészségbiztosítási rendszerének hatálya alatt áll (egészségbiztosítási jogviszony igazolása).
Dr. Kéri Ádám
LIGA Szakszervezetek
Jogi szakértő
A munkáltatót vagy a magánszemélyt terheli a fizetési kötelezettségTekintettel arra, hogy a társadalombiztosításban a részvétel mindenki számára kötelező, így a járulékot valakinek ki kell fizetnie. Ez fő szabály szerint a munkáltató, amennyiben munkaviszonnyal rendelkezünk. A társadalombiztosítás ellátásaira és a magánnyugdíjra jogosultakról, valamint e szolgáltatások fedezetéről szóló 1997. évi LXXX. törvény (Tbj.) akként rendelkezik, hogy egészségügyi szolgáltatási járulékot annak kell fizetnie, aki nem biztosított, illetve nem jogosult egyéb alapon egészségügyi szolgáltatásra. Nézzük mely legfontosabb csoportok tartoznak ezekbe a kategóriákba bele.
a.) Biztosítottnak minősül (legfontosabb esetek) az, aki munkavégzésre irányuló jogviszonyban áll, álláskeresési támogatásban részesül, a saját jogú nyugdíjas, valamint az özvegyi nyugdíjban részesülő személy. A biztosítás szünetelésének a legfontosabb esete a fizetés nélküli szabadság. Kivételt képez, ha a fizetés nélküli szabadság idejére csecsemőgondozási díj, gyermekgondozási díj, gyermekgondozási segély vagy gyermeknevelési támogatás kerül folyósításra, valamint ha a fizetés nélküli szabadságot tizenkét évesnél fiatalabb beteg gyermek ápolása címén veszik igénybe.
b.) Egészségügyi szolgáltatásra jogosultnak minősül például az, aki csecsemőgondozási díjban, gyermekgondozási díjban, baleseti táppénzben, baleseti járadékban, saját jogán nyugdíjban, hozzátartozói nyugellátásban, rehabilitációs járadékban, mezőgazdasági járadékban (öregségi, munkaképtelenségi, özvegyi járadékban, növelt összegű öregségi, munkaképtelenségi, özvegyi járadékban), megváltozott munkaképességű személyek ellátásában, bányászok egészségkárosodási járadékában, fogyatékossági támogatásban, rokkantsági járadékban, házastársi pótlékban, házastársi jövedelempótlékban, az aktív korúak ellátására való jogosultság keretében megállapított pénzbeli ellátásban, korhatár előtti ellátásban vagy szolgálati járandóságban, időskorúak járadékában, ápolási díjban, gyermeknevelési támogatásban részesül, továbbá aki nappali rendszerű oktatás keretében alap-, közép-, vagy felsőfokú tanulmányokat folytat, illetve a fogvatartott, valamint a hajléktalan személyek.
Hogyan, mennyit és meddig kell fizetni
Aki tehát nem biztosított ÉS nem jogosult egészségügyi szolgáltatásra sem, annak 2015. január 1. napjától kezdődően havi 6.930,-Ft-ot kell fizetnie (napi 231,-ft). Aki járulék fizetésére kötelezett, annak az adóhatósághoz be kell jelentkeznie a T1011-es nyomtatványon. A bejelentéshez szükséges lakcímkártya, személyi igazolvány, adóigazolvány, TAJ kártya, valamint meghatalmazás, amennyiben nem személyesen járunk el. A bejelentkezés időpontjától havonta, minden hónap 12. napjáig kell a fizetési kötelezettséget teljesíteni. A járulékot addig kell fizetni, ameddig biztosítottak nem leszünk, vagy egészségügyi szolgáltatásra való jogosultságot nem szerzünk.
Így szüntethetjük meg a járulékfizetést
Amennyiben egészségügyi szolgáltatásra jogosultságot szereztünk, vagy biztosítottak lettünk, abban az esetben további fizetési kötelezettség nem terhel minket. Amennyiben munkaviszonyból kifolyólag szűnik meg a járulékfizetési kötelezettségünk, abban az esetben ezt nem kell a NAV-hoz külön bejelentenünk. Az egészségügyi szolgáltatásra való jogosultság megszerzését viszont a T1011-es nyomtatványon 15 napon belül be kell jelenteni.
Amikor 45 napig nem kell fizetni
Az egészségügyi szolgáltatás igénybevételére való jogosultság a biztosítási jogviszonynak, illetve a Tbj. 16. § (1) bekezdés a)–o) és s) pontjában meghatározott jogosultsági feltételnek a megszűnését követően
a) 45 napig marad fenn, amennyiben a jogosultsági feltétel a megszűnést megelőzően megszakítás nélkül legalább 45 napig fennállt,
b) amennyiben a jogosultsági feltétel fennállásának az időtartama 45 napnál rövidebb volt, akkor ezen időtartammal hosszabbodik meg,
c) 45 napig marad fenn, ha a jogosultsági feltétel megszűnését megelőzően fennállt korábbi jogosultsági feltétel 45 napnál hosszabb ideig állt fenn és az utolsóként megszűnt jogosultsági feltétel nem állt fenn 45 napig, de a két jogosultsági feltétel fennállása között 30 napnál kevesebb nap telt el.
Ezen időszakon belül a magánszemély járulék fizetésére nem kötelezett.
Nem kell fizetnünk, ha külföldön élünk
A járulékfizetési kötelezettség a belföldi magánszemélyt terheli. Ebből eredően amennyiben valaki a Tbj. alapján nem minősül belföldinek, nem kell járulékot fizetni. A NAV visszamenőleges hatállyal törli a külföldön élő magánszemély járulékfizetési kötelezettségét, ha hitelt érdemlően igazolja, hogy huzamos ideje, életvitelszerűen külföldön tartózkodik ÉS az érintett ország jogszabályai szerint azon ország egészségbiztosítási rendszerének hatálya alatt áll (egészségbiztosítási jogviszony igazolása).
Dr. Kéri Ádám
LIGA Szakszervezetek
Jogi szakértő
- 2026.11.16LEAN Vezetés - LEAN Coaching képzés A Lean Management bevezetés támogatása. Olyan Lean szemléletű vezetők képzése, akik képesek lesznek eredményesen irányítani, támogatni a Lean menedzsment bevezetését saját szervezetüknél, és a gyakorlatban is eredményesen alkalmazzák a Lean szemléletű változáskezelési, coaching, kommunikációs, motivációs eszközöket.
 Részletek
 Jegyek
- 2026.11.17Munkajog képzés HR-eseknek Munkajog képzés HR-eseknek érthetően. 2 napos intenzív, átfogó kurzus a Munka törvénykönyvéről. Részletek Jegyek
- 2026.11.20Vida Ági a Kapcsolódás Napján Milyen mintákat hozunk gyerekkorunkból, és hogyan jelennek meg a felnőtt kapcsolatainkban? Vida Ági „Hogyan hatnak a gyermekkori kötődési mintáink a felnőttkori kapcsolatainkra?” című előadásával vár a Kapcsolódás Napja 2026. november 20-án, Budapesten, a SUGÁR Moziban. Részletek Jegyek
- 2026.12.09Teljesítménymenedzsment képzés A teljesítménymenedzsment rendszer elemeinek megismerése és a résztvevők felkészítése egy eredményes teljesítménymenedzsment rendszer bevezetésére és működtetésére. Részletek Jegyek
Állások
- Kőműves, homlokzati hőszigetelő
- Minőségbiztosítási munkatárs/Minőségellenőr
- Dolgozz szállodai programszervezőként napsütötte nyaralóhelyeken
- Bútorasztalos/Konyhaszerelés
- Festő / Homokfúvó (2026. 11. 04)
- Gépkezelő | Rácalmás (Dunaújváros) (2026. 11. 02)
- Futár (2026. 11. 05)
- Irodai recepciós (2026. 11. 05)
- Raktári adminisztrátor (2026. 11. 05)
- Customer Support Intern (2026. 11. 05)
Partnereink hírei
- Egyszerű hagymatea: így csillapítja a köhögést
- Ezeket hibákat ne kövesd el a szobanövényeiddel a fűtési szezonban
- Mennyire bírja a muskátli a gyenge fagyokat?
HR Blog oldalak
-
Mihalik Judit
A menopauza rejtély
Egy különleges dokumentumfilm, és ami mögötte van.
-
Juventus Language Group
Így alakítja át a mesterséges intelligencia a vállalati tanulást
A mesterséges intelligencia alapjaiban alakítja át a vállalati tanulást, a munka és a tanulás határai egyre inkább...
-
Munkajog
Mikor kötelező a munkaszerződés módosítása?
A munkaszerződés közös megegyezéssel módosítható. Azonban a munkaviszony sajátosságaiból eredően vannak olyan esetek,...

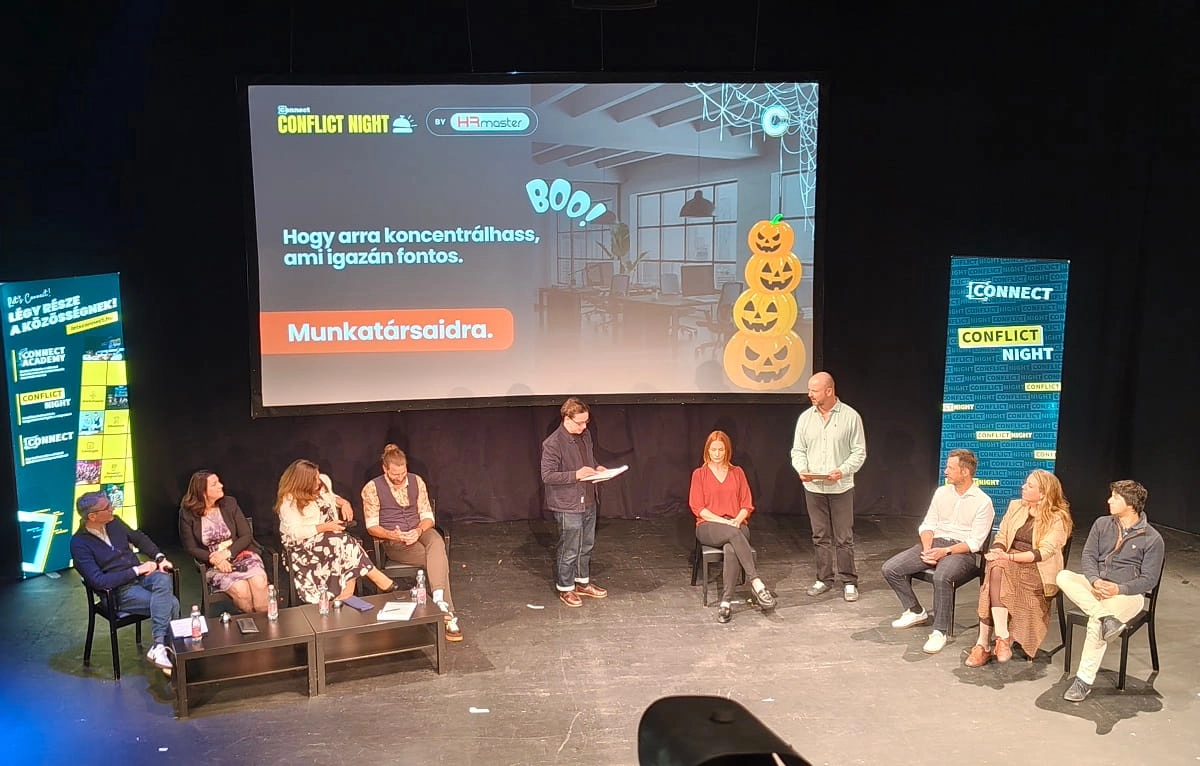 Conflict Night: rémálom HR-helyzetek a színpadon